猜你想问
浙数文化2026H1营收增长22%主要来自哪些业务?
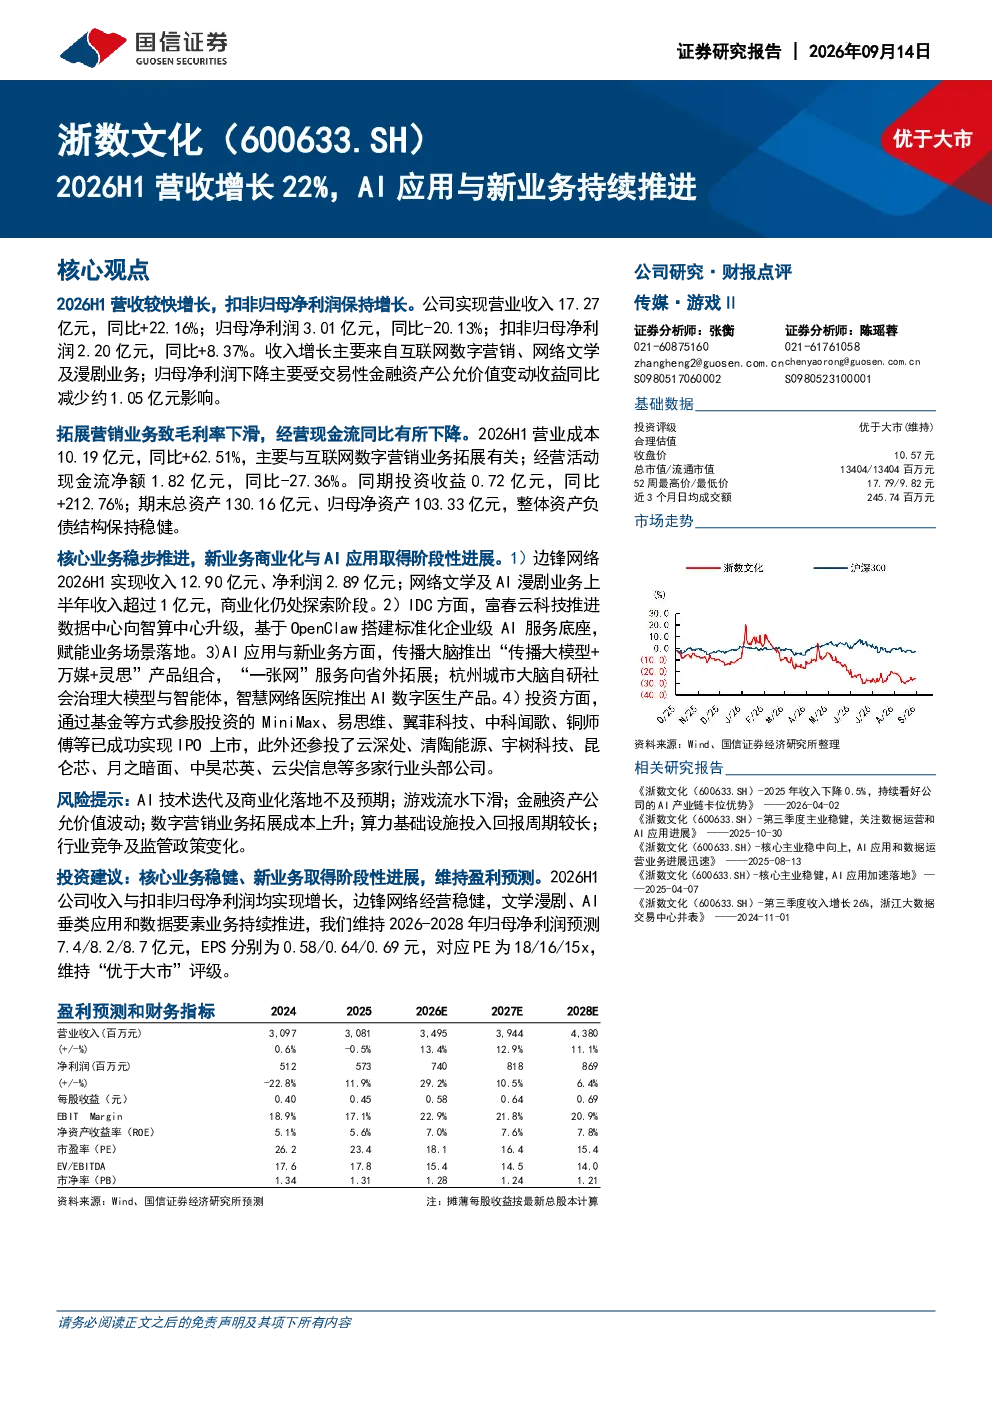
浙数文化2026H1营收增长主要来自互联网数字营销、网络文学及漫剧业务。具体来看,互联网数字营销业务拓展带动营业成本显著增加62.51%,但收入增长22.16%达到17.27亿元,显示出业务扩张的积极效果。同时,网络文学及漫剧业务也贡献了收入增长,归母净利润方面,虽然因交易性金融资产公允价值变动收益减少约1.05亿元导致同比下降20.13%,但扣非归母净利润仍同比增长8.37亿元,达到2.20亿元,表明核心业务盈利能力保持稳定。
AI应用在新业务商业化中的进展如何?
AI应用在新业务商业化中取得阶段性进展,公司积极推动AI技术在多个业务场景的应用。具体包括边锋网络游戏业务的AI优化、网络文学及AI漫剧业务的创新尝试、IDC业务的智能化升级,以及AI应用与新业务的专项拓展。这些举措不仅提升了业务效率,也为公司开辟了新的增长点。报告显示,公司在AI领域的布局已初见成效,但商业化落地仍需持续观察,未来有望成为重要的利润来源。
互联网数字营销业务扩张对成本和利润的影响?
互联网数字营销业务扩张显著提升了营业成本,同比增长62.51%达到10.19亿元,主要源于市场推广和用户获取投入的增加。虽然成本大幅上升,但该业务板块收入增长22.16%,达到17.27亿元,显示出业务扩张的积极效果。归母净利润方面,受交易性金融资产公允价值变动收益减少约1.05亿元影响,同比下降20.13%,但扣非归母净利润同比增长8.37亿元,达到2.20亿元,表明核心业务盈利能力保持稳定。未来需关注该业务板块的投入产出效率。
浙数文化2026-2028年盈利预测及市场现状如何?
浙数文化2026-2028年盈利预测显示,归母净利润分别为7.4/8.2/8.7亿元,EPS分别为0.58/0.64/0.69元,对应PE为18/16/15x,维持“优于大市”评级。市场现状方面,公司核心业务稳健,新业务取得阶段性进展,互联网数字营销、网络文学及漫剧业务持续增长。但经营活动现金流净额同比下降27.36%,主要受成本上升和金融资产公允价值波动影响,需关注资金链状况。
研报提示的主要风险有哪些?
研报提示的主要风险包括AI技术迭代及商业化落地不及预期,可能导致新业务增长放缓;游戏流水下滑可能影响边锋网络等游戏业务收入;金融资产公允价值波动可能影响投资收益稳定性。此外,市场竞争加剧、政策监管变化等外部因素也可能对公司业务产生影响。公司需持续优化AI技术应用,加强成本控制,并密切关注行业动态以应对潜在风险。