猜你想问
这份报告主要分析了什么内容?
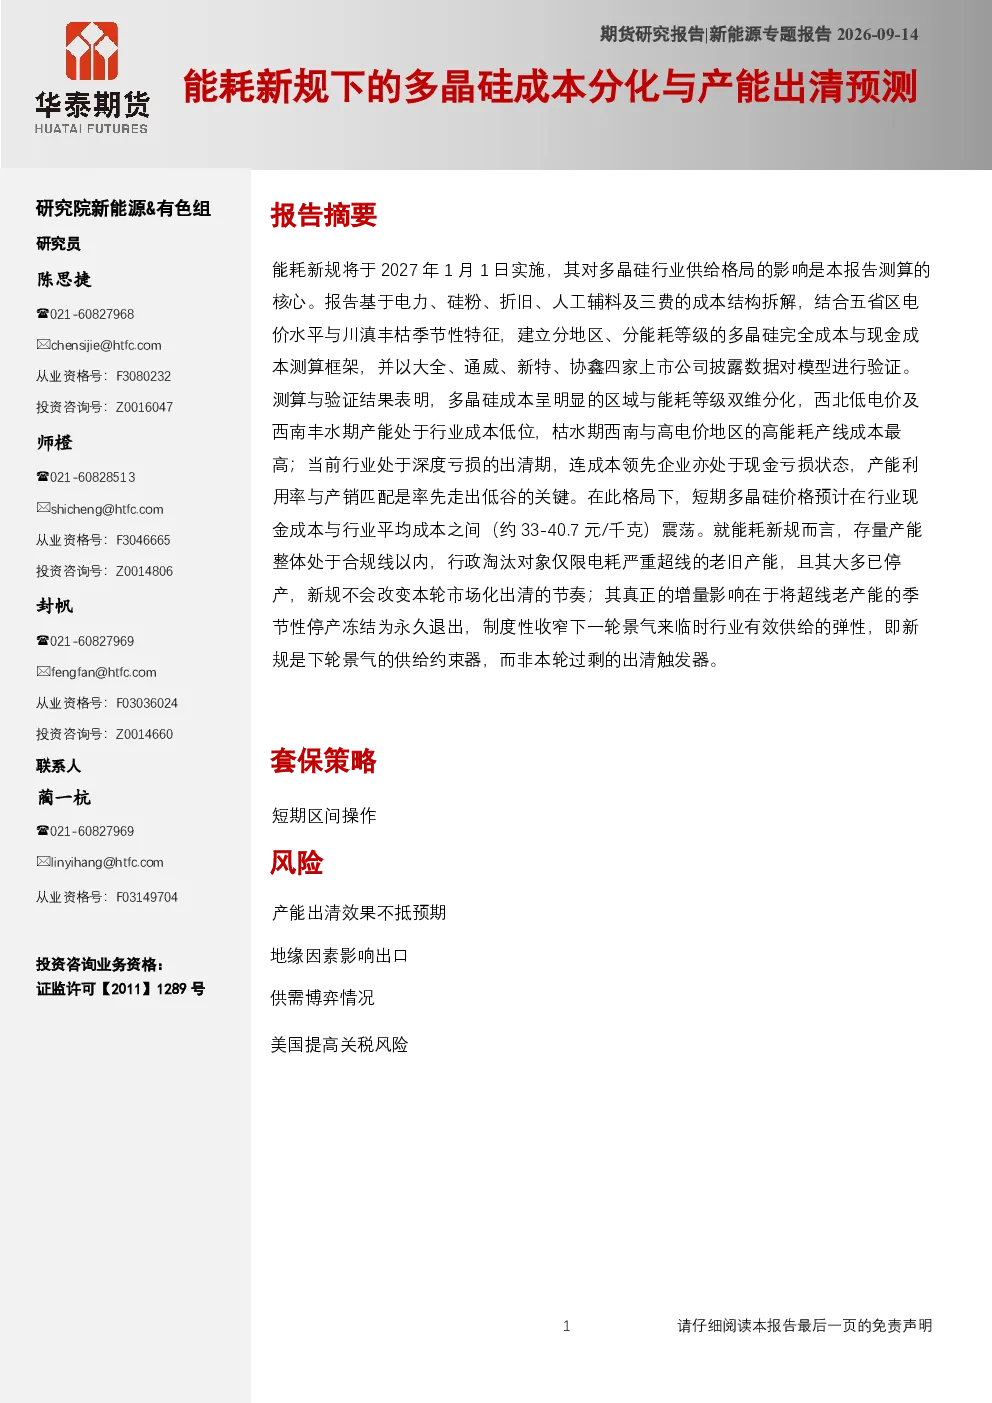
这份报告主要分析了能耗新规下多晶硅的成本分化与产能出清预测。报告详细解析了多晶硅的成本结构,包括电力、硅粉、折旧、人工、辅料及三费等主要构成,其中电力成本占比最高(30%-45%),其次是硅粉(约20%)。报告还对比了棒状硅和颗粒硅的技术路线成本,指出颗粒硅因单位电耗更低(棒状硅1级40.7度/kg,颗粒硅1级29.3度/kg),电力成本约为棒状硅的三分之二,且人工、辅料成本更低,具备成本与合规双重优势。此外,报告基于电力、硅粉、折旧、人工、辅料及三费,结合五省区电价与丰枯特征,建立了分地区、分能耗等级的成本测算框架,并对行业平均成本、现金成本、完全成本以及分地区、分等级成本进行了测算。最后,报告预测了短期多晶硅价格运行区间,预计在行业现金成本(33-35元/千克)与行业平均成本(40.7元/千克)之间震荡。
多晶硅行业未来的发展趋势是什么?
多晶硅行业未来的发展趋势主要体现在成本分化和产能出清上。首先,成本分化将更加明显,西北地区因电价低且稳定,成本优势突出;西南地区以水电为主,丰水期电价低,但枯水期电价高,丰枯价差显著,导致成本波动。其次,产能出清将在市场化机制下继续进行,能耗新规虽然短期内行政约束有限,但将西南部分产能的季节性停产冻结为永久退出,长期来看将制度性收窄行业有效供给弹性,提高下一轮景气周期时的价格反弹高度与持续时间,推动远期价格中枢上移。此外,颗粒硅凭借更低的单位电耗和更低的成本,将逐渐成为行业主流技术路线。
报告中重点分析了哪些方向?
报告中重点分析了多晶硅的成本结构、区域电价差异、技术路线成本、行业成本测算、企业成本验证以及能耗新规的影响。在成本结构方面,报告详细解析了电力、硅粉、折旧、人工、辅料及三费等主要构成,并对比了棒状硅和颗粒硅的技术路线成本。在区域电价差异方面,报告分析了西北和西南地区的电价特点及其对成本的影响。在行业成本测算方面,报告建立了分地区、分能耗等级的成本测算框架,并对行业平均成本、现金成本、完全成本以及分地区、分等级成本进行了测算。在企业成本验证方面,报告选取了大全能源、通威股份、新特能源和协鑫科技等企业进行案例分析,验证了报告测算模型的可靠性。在能耗新规影响方面,报告分析了新规对行业有效供给弹性的影响,指出新规将制度性收窄下一轮景气来时的行业有效供给弹性,即新规是下轮景气的供给约束器,而非本轮过剩的出清触发器。
当前多晶硅市场的现状如何判断?
当前多晶硅市场处于深度亏损的出清期,行业整体面临成本压力。尽管部分企业如大全能源、通威股份、新特能源和协鑫科技等在成本控制上表现较好,但连成本领先企业也处于现金亏损状态,售价普遍低于成本。产能利用率与产销匹配是率先走出低谷的关键因素。短期价格预计在行业现金成本(33-35元/千克)与行业平均成本(40.7元/千克)之间震荡。此外,能耗新规虽然短期内行政约束有限,但将西南部分产能的季节性停产冻结为永久退出,长期来看将推动行业有效供给弹性的收窄,提高下一轮景气周期时的价格反弹高度与持续时间。
这份报告有哪些风险提示?
这份报告提示的主要风险包括:首先,多晶硅行业竞争激烈,价格波动大,企业盈利能力受市场供需关系影响较大。其次,能耗新规虽然短期内行政约束有限,但长期来看将制度性收窄行业有效供给弹性,可能导致下一轮景气周期时价格大幅上涨,企业需关注政策变化带来的成本压力。此外,报告中的成本测算模型和预测数据基于当前行业状况和假设,实际市场情况可能因多种因素发生变化,企业需谨慎评估市场风险。最后,行业技术路线仍在不断演进,颗粒硅等新技术可能对现有企业造成冲击,企业需关注技术变革带来的风险。