猜你想问
这份研报的核心内容是什么?
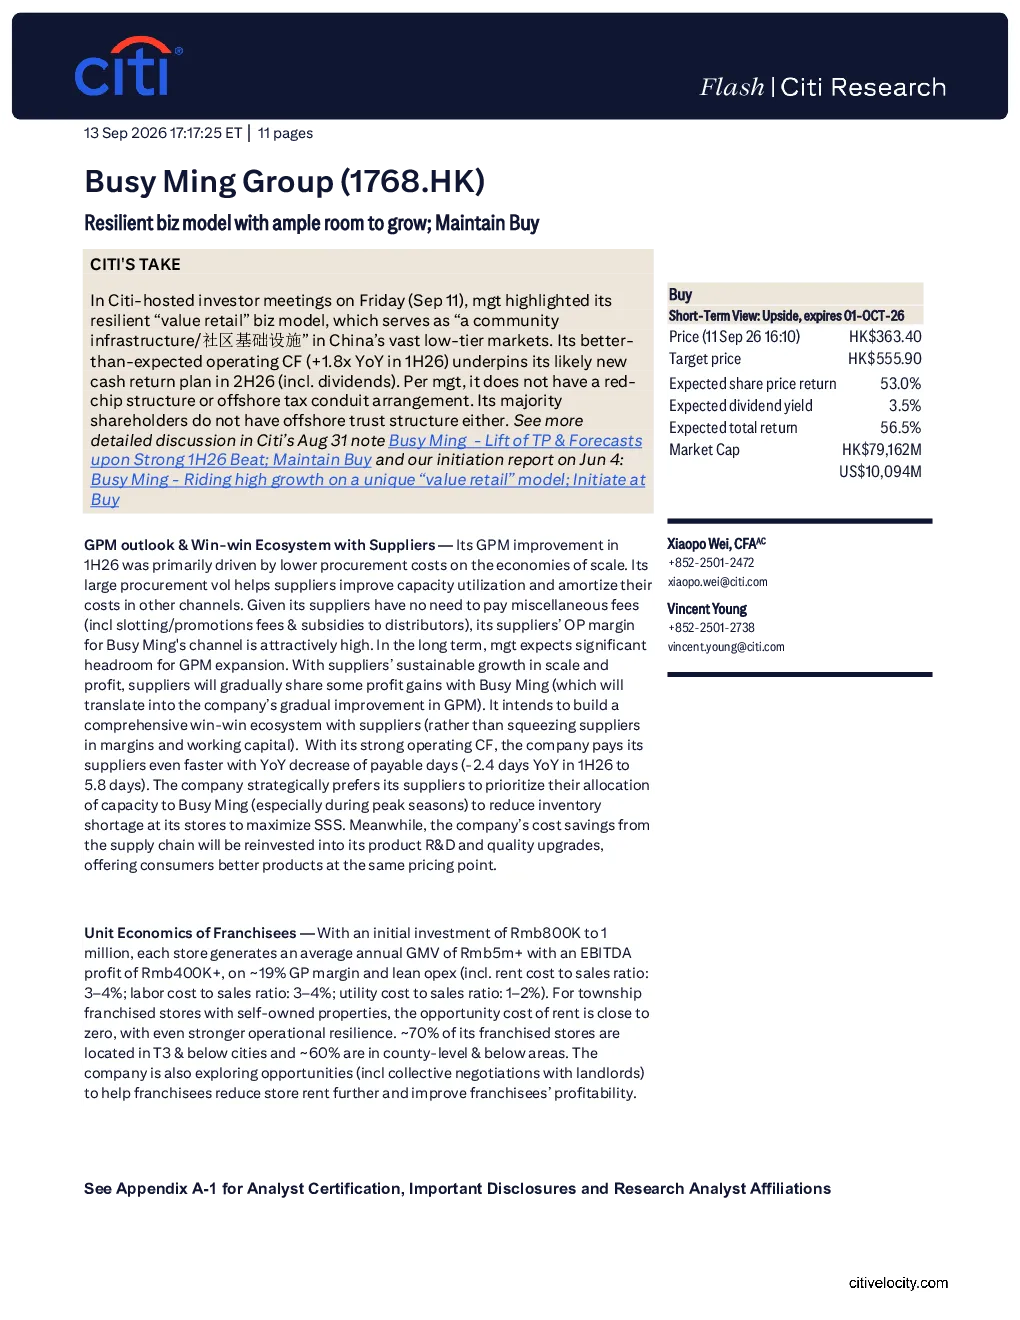
该研报分析忙明集团的商业模式,指出其在中国低线城市充当社区基础设施,提供必需品,经营性现金流强劲。报告强调供应链管理优势,通过规模经济降低成本,提升供应商利润,并计划将节省成本用于产品研发。此外,报告关注加盟商模式,加盟店投资回报良好,且公司正帮助加盟商降低成本。业务模式方面,忙明集团以消费者为中心,SKU周转快,盈利可观,但自有品牌占比低。
当前价值零售赛道的发展趋势如何?
价值零售在中国低线城市具有增长潜力,忙明集团通过提供必需品和稳健的商业模式占据市场。报告指出,行业通过规模经济和供应链优化提升效率,加盟模式助力快速扩张,同时消费者偏好成熟品牌。未来趋势可能包括供应链整合、数字化赋能以及更精细化的市场定位。
研报重点分析了哪些方面?
研报重点分析了忙明集团的商业模式韧性,包括其独特的价值零售定位、供应链管理效率、加盟商盈利能力以及产品策略。报告还评估了公司估值,基于DCF模型给出目标价,并指出其估值溢价源于商业模式稀缺性和市场潜力。此外,报告也探讨了公司通过供应链节省成本的投资方向。
当前市场对价值零售行业的判断是什么?
市场认为价值零售在低线城市具有明确需求基础,忙明集团通过提供必需品和高效供应链获得竞争优势。报告指出,行业竞争格局改善,公司通过加盟模式快速渗透市场。同时,供应链整合和品牌合作是关键增长点,但需关注宏观经济和行业竞争变化。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧可能影响盈利能力,加盟管理若不及预期将影响扩张速度,单店生产率下降可能影响整体业绩。此外,宏观经济波动和股息派发不及预期也是潜在下行风险。报告强调需关注供应链稳定性及市场环境变化对公司经营的影响。
你可能感兴趣
充裕的在手合同为未来增长提供动力,维持“买入”
国泰君安证券2018-10-22
仁恒:韧性22财年业绩与商业模式;维护 买入
招银国际证券2023-03-01
2025上半年业绩稳健增长,经营韧性凸显,维持买入
家用电器交银国际2025-09-01
增长韧性凸显,高派息率,维持“买入”评级
国泰君安证券2024-03-25
2025年业绩符合预期,2026年增长韧性可期;维持买入
家用电器交银国际2026-04-01
产能仍有50%以上增长空间,2020年继续高分红,维持买入
化石能源中泰证券2021-04-25
三季报符合预期,商业模式引领IVD行业变革,维持“买入”
医药生物中泰证券2015-10-27
科技及商业模式优势推动高质量发展,维持“买入”-230323
国泰君安证券2023-03-23
交通运输行业2024年12月及全年快递数据点评:需求增长韧性足,龙头策略调整,静待行业机会
交通运输民生证券2025-01-19
2023年年报点评:贷款增长平稳,净息差韧性足
民生证券2024-03-30