猜你想问
这份研报的核心观点是什么?
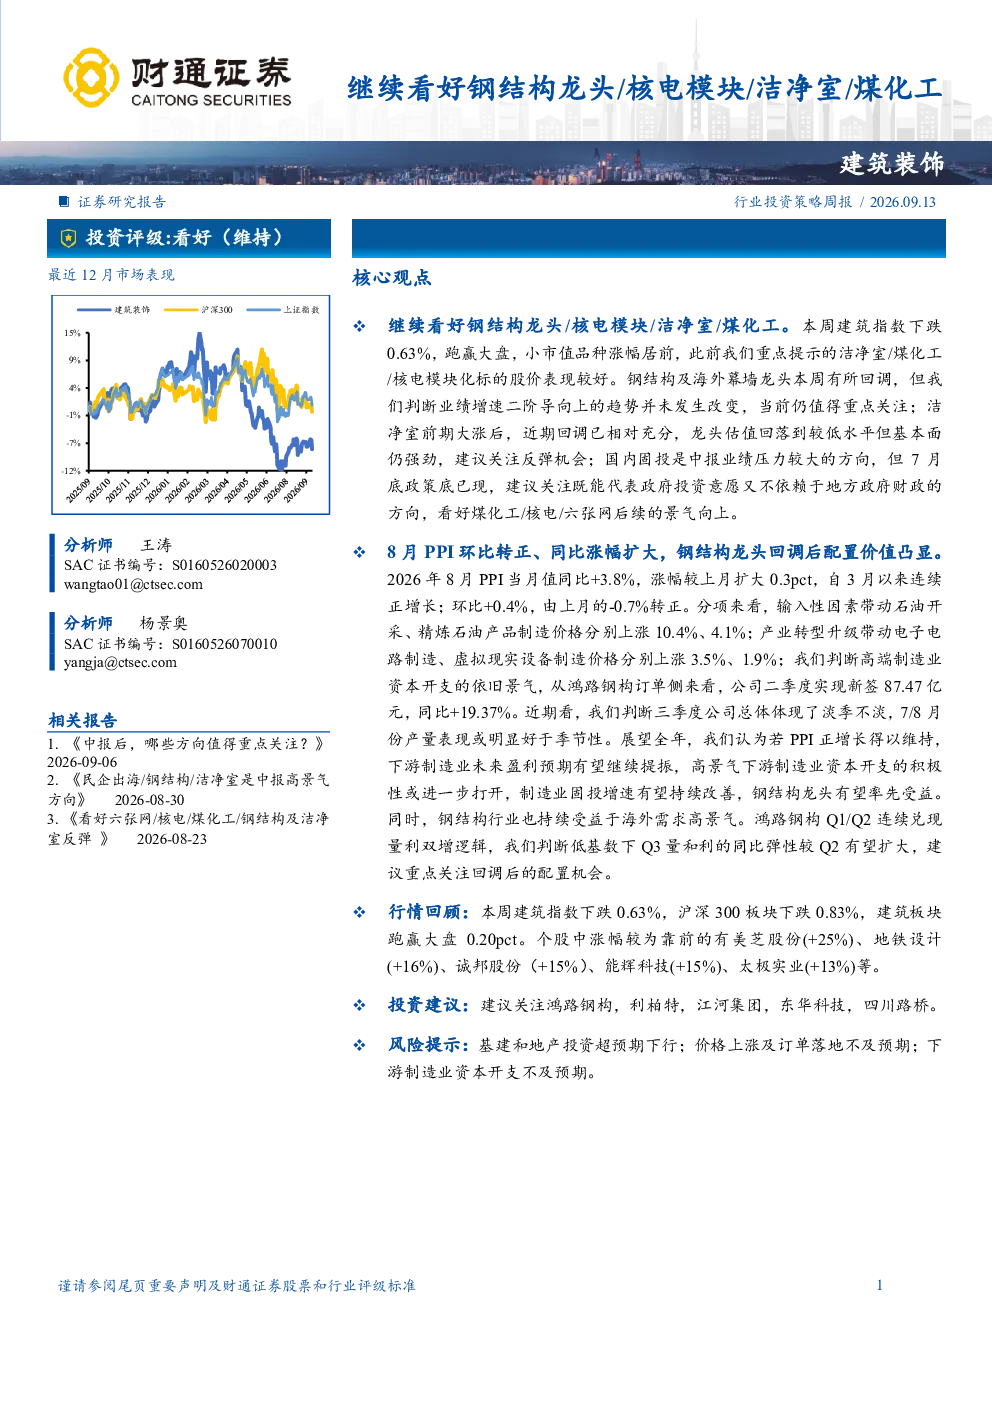
研报继续看好钢结构龙头、核电模块、洁净室和煤化工行业。建筑指数本周下跌0.63%但仍跑赢大盘,小市值品种涨幅居前。钢结构及海外幕墙龙头虽回调,但业绩增速趋势未变,仍值得关注。洁净室前期大涨后回调相对充分,龙头估值回落但基本面强劲,建议关注反弹机会。国内固投中报业绩压力较大,但政策底已现,建议关注代表政府投资意愿且不依赖地方政府财政的方向,看好煤化工、核电和六张网后续景气向上。
钢结构行业的发展趋势如何?
钢结构行业受益于国内高技术制造业和海外业务。高技术制造业PPI高增有望带动资本开支上行。行业前期供给侧出清,当前加工费上涨趋势,龙头公司有望呈现吨净利和量同比加速的态势。海外钢结构需求受益于东南亚等地制造业及公共基础设施资本开支,中长期需求存在,冲突后需求有望加速恢复。
研报重点分析了哪些方向?
研报重点分析了钢结构龙头、核电模块、洁净室和煤化工的投资机会。推荐钢结构龙头受益于固投改善和高技术制造业、海外需求。重视建筑+化工板块,煤化工替代与能源安全战略强化,新兴领域投资项目有望加速落地。看好基建央企重估逻辑,基建基本面好转,多元化业务价值重估创造重估条件。看好新能源建设板块,建设清洁能源基地,重点关注中国电建、中国能建等。高景气专业工程赛道如民企出海、核电高景气、洁净室板块也值得重点关注。
当前市场现状如何判断?
当前市场现状显示建筑指数跑赢大盘,小市值品种涨幅居前。洁净室、煤化工、核电模块化标的股价表现较好。钢结构及海外幕墙龙头有所回调,但业绩增速趋势未变。国内固投中报业绩压力较大,但政策底已现,建议关注代表政府投资意愿且不依赖地方政府财政的方向。PPI数据显示石油开采、精炼石油产品制造价格上涨,电子电路制造、虚拟现实设备制造价格上涨。
研报提到了哪些风险提示?
研报提示的风险包括基建和地产投资超预期下行,价格上涨及订单落地不及预期,下游制造业资本开支不及预期。此外,还需关注中东局势对海外钢结构需求的短期扰动。建议投资者密切关注这些风险因素,结合行业发展趋势和投资机会进行综合判断。