核心观点与关键数据
公司概况
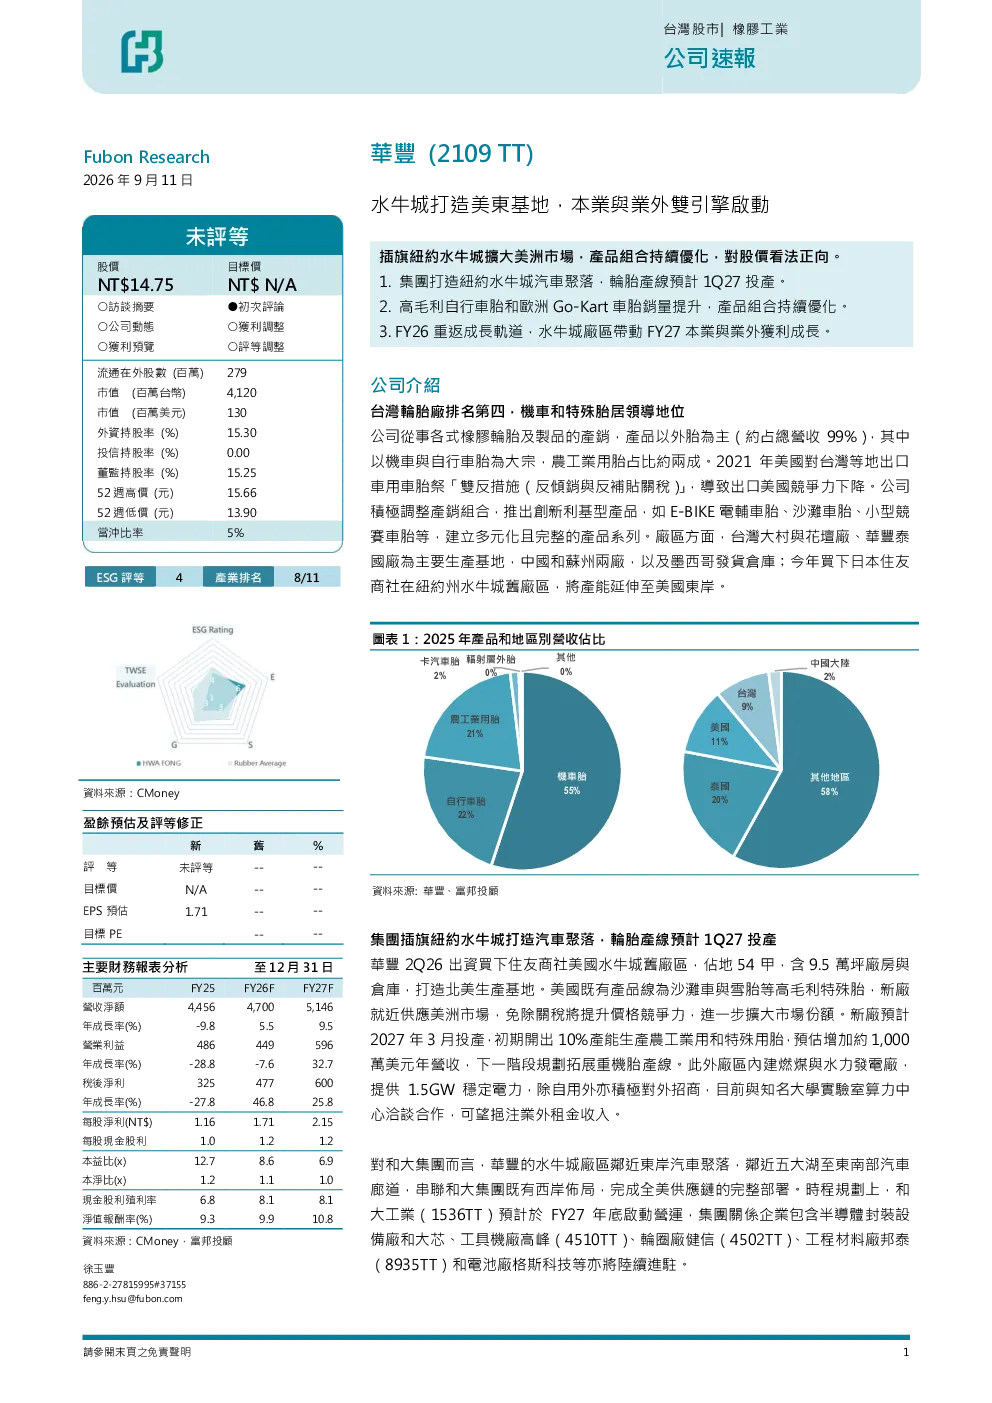
华丰轮胎为台湾第四大轮胎制造商,专注于摩托车和特殊轮胎领域。2021年美国反倾销措施后,公司通过调整产品组合(如E-BIKE电辅车胎、沙滩车胎等)实现多元化发展。主要生产基地包括台湾大村与花坛厂、泰国工厂、中国和苏州工厂,以及墨西哥发货仓库。今年收购纽约州水牛城住友商社旧厂区,打造北美生产基地。
水牛城厂区建设
- 2Q26出资收购占地54甲的厂区,含9.5万坪厂房与仓库,计划2027年3月投产。
- 初期生产农工和特殊用胎,预计增加约1000万美元年营收,后续规划拓展重机胎线。
- 厂区内建燃煤与水力发电厂,提供1.5GW电力,部分对外招商(如与大学实验室合作)。
- 邻近五大湖至东南部汽车廊道,与大和集团西岸布局联动,完成全美供应链部署。大和工业预计FY27年底运营,其他集团企业(如大芯、高峰工具机等)将陆续进驻。
产品组合优化
- 自行车胎:以价格优势取得住友橡胶OEM订单,2026-2027年营收预计分别为5000万、8000万新台币,毛利率持续提升。
- 特殊胎:欧洲Go-Kart车胎受需求回温带动业绩,沙漠胎受中东战事影响下滑,卡车胎持平。摩托车胎内销持平,积极拓展日系车厂新规格订单,目标FY27营收中低个位数增长。
财务表现
- 2Q26营收11.99亿新台币(+5.2%),主要来自日本自行车OEM订单和泰国厂效率提升;毛利率21.2%(-0.9ppts),受原料成本影响;营业利益率7.7%(-3.8ppts),但部分设备处置利益带动税后净利130%(0.89亿新台币),EPS 0.32元。
- 1H26累计营收22.87亿新台币,EPS 0.72元。2Q26营收占比:摩托车胎53%,自行车胎24%,农工与特殊胎22%,卡汽车胎1%。
未来展望
- 2H26预计受益日本自行车订单、Go-Kart等特殊胎增长,以及水牛城厂设备处置利益和和大工业租金收益,重返增长轨道。
- 2027年,日本自行车订单升级、日系车厂新规格订单进展、水牛城厂投产将推动本业营收提升;业外收益来自集团租金和设备处置。
- 富邦预估:FY26税后EPS 1.71元(+47.3%),FY27税后EPS 2.15元(YoY+25.8%)。
研究结论
看好水牛城新厂效益逐步释放、自行车胎和美美国营收规模提升,以及业外集团和招商租金收益。公司FY26股利配发率86%,具备高殖利率题材,维持正面看法。主要风险包括业务开拓成效不及预期、通膨影响终端需求。