猜你想问
北汽蓝谷2026年半年报核心内容有哪些?
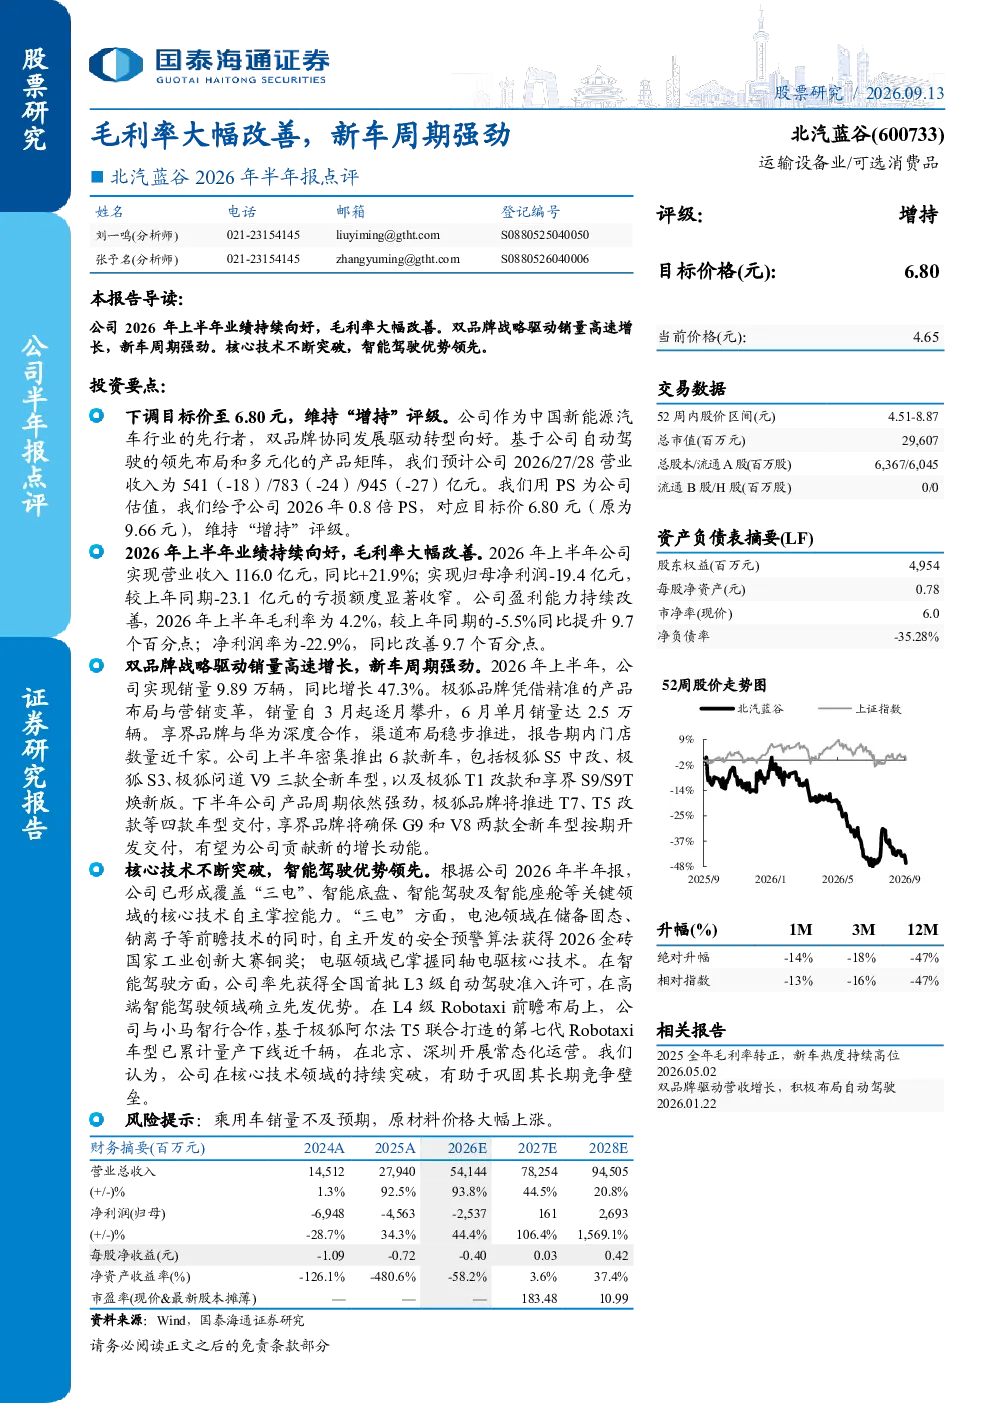
北汽蓝谷2026年上半年业绩持续向好,毛利率同比提升9.7个百分点至4.2%,归母净利润收窄至-19.4亿元。公司实现营业收入116.0亿元,同比增长21.9%。双品牌战略驱动销量高速增长,上半年销量同比增长47.3%,达到9.89万辆。极狐品牌销量逐月攀升,享界品牌与华为深度合作,门店数量近千家。公司密集推出6款新车,下半年将推进更多车型交付。
新能源汽车赛道行业发展趋势如何?
新能源汽车行业持续快速发展,技术创新成为核心竞争力。北汽蓝谷在“三电”、智能底盘、智能驾驶及智能座舱等领域形成核心技术自主掌控能力。电池领域储备固态、钠离子等前瞻技术,电驱掌握同轴电驱核心技术。智能驾驶方面,公司率先获得全国首批L3级自动驾驶准入许可,与小马智行合作打造的第七代Robotaxi车型已量产。行业竞争加剧,技术迭代加速,企业需持续加大研发投入。
北汽蓝谷报告重点分析了哪些方向?
报告重点分析了北汽蓝谷的毛利率大幅改善原因及双品牌战略成效。极狐品牌销量强劲,享界品牌借助华为生态拓展市场。公司上半年推出多款新车,下半年计划交付更多车型。核心技术突破是关键,公司在“三电”、智能驾驶等领域具备领先优势,如固态电池技术储备、L3级自动驾驶准入许可等。此外,报告还关注了公司对自动驾驶领域的积极布局。
当前新能源汽车市场现状如何判断?
当前新能源汽车市场热度持续高位,销量增长强劲。北汽蓝谷上半年销量同比增长47.3%,达到9.89万辆,双品牌战略成效显著。行业竞争激烈,技术路线多元化,智能驾驶成为重要差异化因素。北汽蓝谷在智能驾驶领域具备领先优势,但行业整体仍面临技术瓶颈和成本压力。企业需平衡产品迭代、技术投入与市场拓展。
北汽蓝谷研报有哪些风险提示?
报告提示的主要风险包括乘用车销量不及预期和原材料价格大幅上涨。销量增长依赖市场需求和产品竞争力,若市场环境变化或产品推广不及预期,可能影响业绩。原材料价格波动直接影响生产成本,如电池原材料价格上涨将压缩利润空间。此外,技术快速迭代带来的研发投入压力也是潜在风险。