猜你想问
8月份城投债净偿还规模有多大?
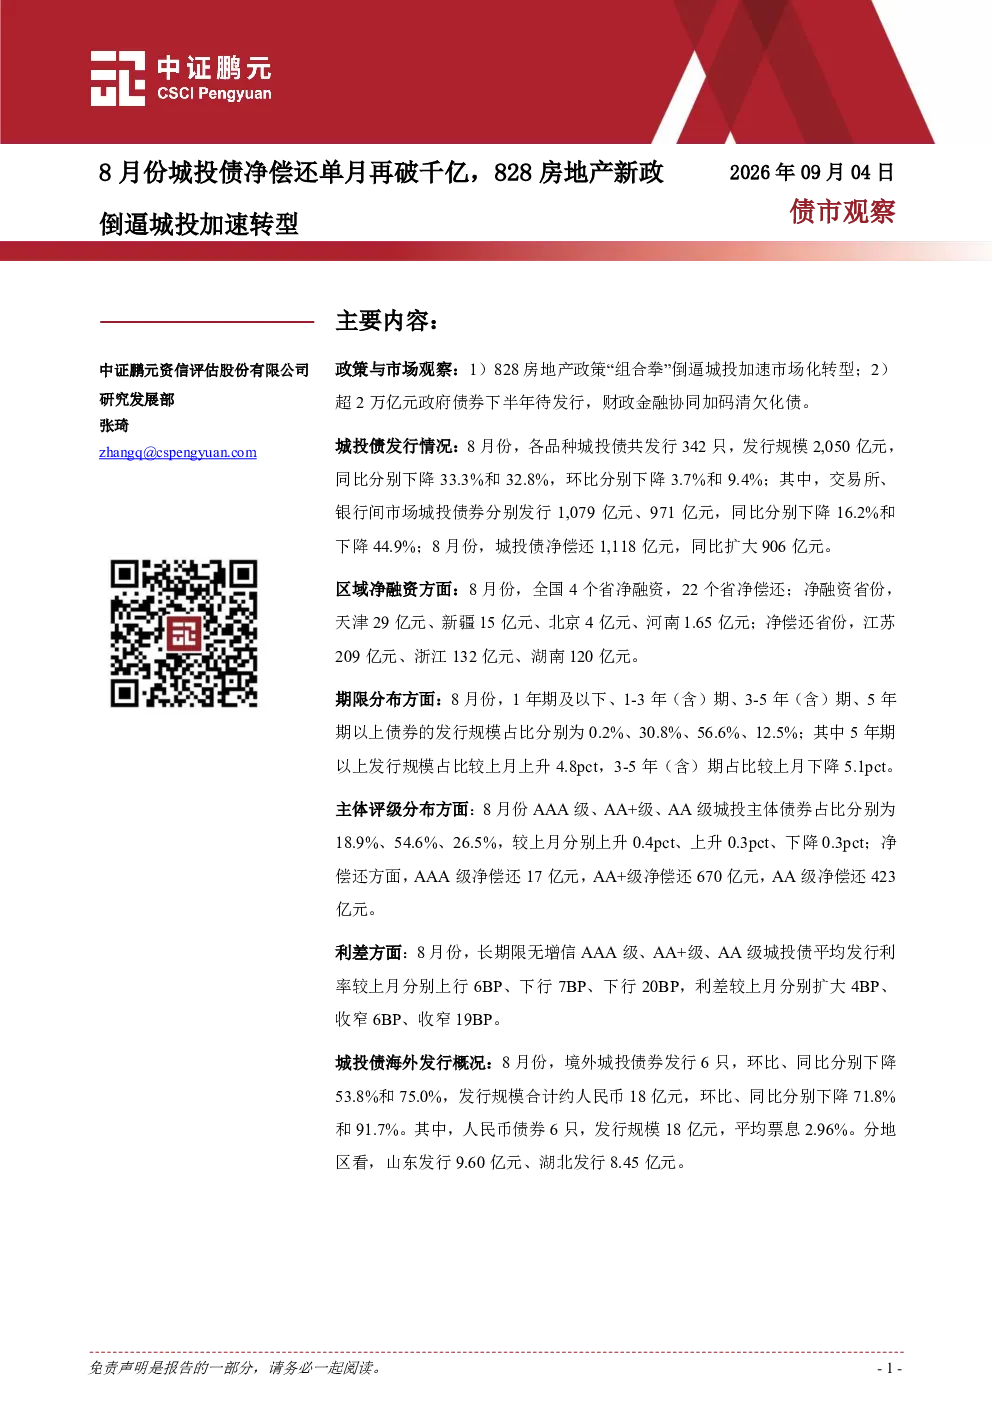
8月份城投债净偿还1,118亿元,为2024年12月以来首次单月净偿还规模破千亿元,同比扩大906亿元。这一数据反映出城投平台在政策压力下加速债务处置,同时财政金融协同化债措施开始显现效果,改善平台现金流。值得注意的是,净偿还规模扩大与828房地产新政密切相关,新政通过现房销售、预售资金监管等措施,压缩房企资金占用周期,减少土地出让金,限制城投托底拿地,倒逼城投平台加速市场化转型,构建市场化经营性现金流。
房地产新政如何影响城投平台?
828房地产新政对城投平台的影响主要体现在加速市场化转型上。新政通过现房销售、预售资金监管等措施,压缩房企资金占用周期,减少土地出让金,限制城投托底拿地,倒逼城投平台加速市场化转型,构建市场化经营性现金流。这一政策导向下,城投债发行规模大幅下降,8月份同比下降32.8%,环比下降9.4%,其中交易所和银行间市场分别下降16.2%和44.9%。同时,5年期以上债券发行放量,占比上升4.8个百分点,反映限短债政策下城投长期融资需求上升。
城投债发行情况有哪些重点分析方向?
城投债发行情况的重点分析方向包括发行规模、净偿还规模、区域分化、期限分布、主体评级和行政级别分布。8月份城投债发行规模同比下降32.8%,环比下降9.4%,净偿还规模扩大至1,118亿元,为2024年12月以来首次单月净偿还规模破千亿元。区域净融资分化明显,8月份4个省净融资,22个省净偿还,其中江苏、浙江、湖南净偿还规模靠前。5年期以上债券发行放量,占比上升4.8个百分点,反映限短债政策下城投长期融资需求上升。AAA级、AA+级、AA级城投主体债券占比分别为18.9%、54.6%、26.5%,净偿还方面,AA+级和AA级主体规模显著放大。地市级平台占比上升,区县级平台占比下降,地市级平台净偿还规模最大。
当前城投债市场现状如何?
当前城投债市场现状表现为发行规模大幅下降,8月份同比下降32.8%,环比下降9.4%,其中交易所和银行间市场分别下降16.2%和44.9%。净偿还规模扩大至1,118亿元,为2024年12月以来首次单月净偿还规模破千亿元,同比扩大906亿元。区域净融资分化明显,8月份4个省净融资,22个省净偿还,其中江苏、浙江、湖南净偿还规模靠前。期限分布上,5年期以上债券发行放量,占比上升4.8个百分点,反映限短债政策下城投长期融资需求上升。利差方面,3年期和5年期无增信城投债平均发行利率较上月下行,利差收窄,多数地区利差收窄,贵州、辽宁、云南等地利差较高,吉林、甘肃等地利差走扩。
城投债研报有哪些风险提示?
城投债研报的风险提示主要集中在政策不确定性、区域分化风险和流动性风险。首先,房地产新政倒逼城投加速转型,但转型路径和效果仍存在不确定性,可能影响城投平台的债务结构和融资能力。其次,区域净融资分化明显,8月份4个省净融资,22个省净偿还,其中江苏、浙江、湖南净偿还规模靠前,部分省份可能面临较大的债务压力。最后,虽然整体利差收窄,但部分地区利差仍然较高,如贵州、辽宁、云南等地,存在流动性风险。此外,境外城投债发行规模大幅下降,8月份同比下降75.0%,发行规模18亿元,同比下降91.7%,净偿还规模扩大至人民币74亿元,较去年同期扩大70亿元,需关注跨境资金流动风险。