猜你想问
巨星农牧26年中报核心内容是什么?
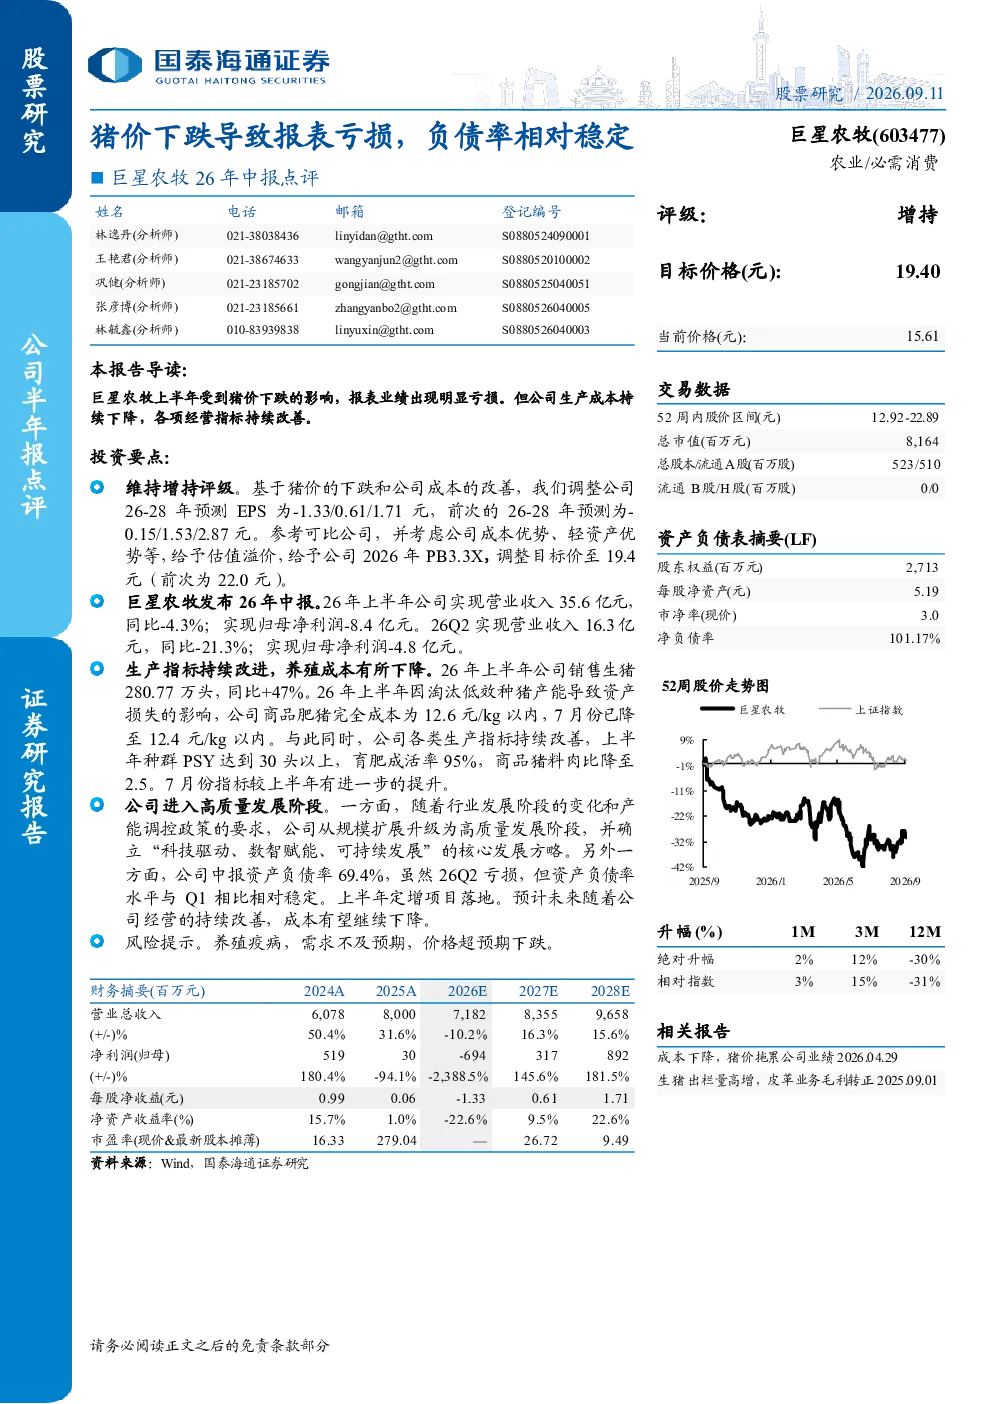
巨星农牧2026年中报显示受猪价下跌影响,上半年实现营业收入35.6亿元,同比减少4.3%,归母净利润为-8.4亿元。其中,第二季度营业收入16.3亿元,同比大幅下降21.3%,归母净利润为-4.8亿元。公司上半年销售生猪280.77万头,同比增加47%,商品肥猪完全成本降至12.6元/kg以内,PSY达到30头以上,育肥成活率95%,料肉比降至2.5。
当前生猪行业发展趋势如何?
当前生猪行业正经历价格周期性波动,但行业整体向规模化、标准化、智能化方向发展。巨星农牧通过科技驱动和数智赋能,持续优化生产效率,成本控制能力增强。行业未来预计将受益于消费升级和养殖技术进步,但疫病风险和价格波动仍是主要挑战。
研报对巨星农牧的重点分析方向是什么?
研报重点分析了巨星农牧在成本控制、生产效率提升和财务稳健性方面的表现。公司上半年销售生猪数量大幅增长,同时商品肥猪完全成本降至12.6元/kg以内,PSY和成活率等关键指标表现优异。报告还关注公司资产负债率相对稳定,未来成本有望继续下降,以及中报定增项目对高质量发展的推动作用。
当前生猪市场现状如何判断?
当前生猪市场处于价格周期底部,养殖企业普遍面临盈利压力。但行业规模化程度提高,头部企业具备成本优势,抗风险能力更强。巨星农牧通过技术升级和精细化管理,在成本控制和生产效率方面表现突出,为未来市场复苏奠定基础。行业整体仍需关注疫病防控和市场需求变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括养殖疫病爆发、生猪需求不及预期以及猪价超预期下跌。养殖环节的疫病风险是行业不可控因素,需加强生物安全防控。市场需求受宏观经济和消费习惯影响,若需求疲软可能拖累行业盈利。猪价周期性波动仍是行业主要风险,企业需具备应对价格波动的能力。
你可能感兴趣
2026年半年报点评:巨星农牧26H1生猪出栏量大幅增长,猪价低迷导致业绩亏损
西部证券2026-09-01
巨星农牧(603477.SH)2025年三季报点评:生猪出栏有序扩张,养殖业绩随猪价回落承压
国信证券2025-11-02
26年中报点评猪价下跌拖累业绩,成本领先夯实优势
国泰海通证券2026-09-07
【西部农业|巨星农牧】逆势扩张的川渝领先猪企,养殖优势明显静待猪价反转
未知机构2023-06-08
雏鹰农牧(002477)业绩快报点评:猪价下跌拖累公司净利润下滑
农林牧渔东兴证券2013-02-28
26H1生猪出栏量同比小增,猪价低迷导致业绩亏损——唐人神26年半年报点评
西部证券2026-09-06
益生股份中报点评:苗价低迷导致亏损,但中期趋势向好
农林牧渔太平洋证券2017-08-30
2022中报点评:上半年亏损1.85亿元,猪价上行利好后续业绩表现
农林牧渔国信证券2022-09-02
业绩相对稳定,猪价下行有望带来业绩拐点
食品饮料财通证券2018-03-26
农产品日报:二育略有升温,猪价相对稳定
华泰期货2026-01-06