猜你想问
这份研报主要分析了安琪酵母的哪些方面?
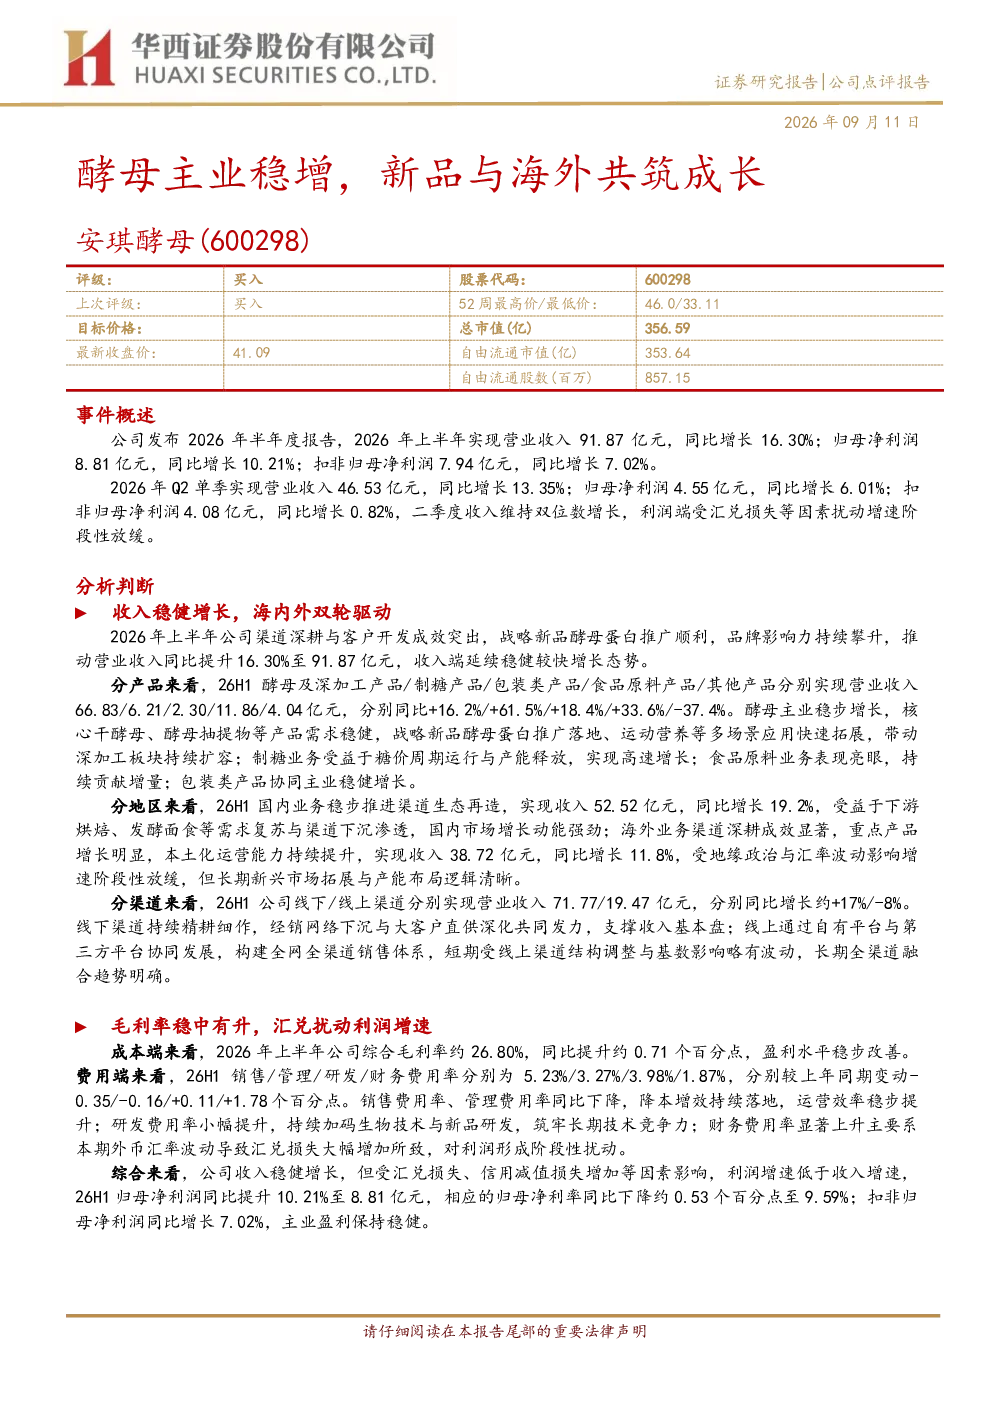
这份研报主要分析了安琪酵母2026年上半年的业绩表现,包括营业收入和净利润的同比增长情况,以及Q2单季的具体数据。报告详细拆解了公司收入的产品结构、地区结构和渠道结构,指出酵母及深加工产品、制糖业务、食品原料业务等板块的增长亮点,同时分析了国内和海外市场的表现差异。此外,还探讨了公司的盈利能力,如毛利率、费用率的变动情况,以及现金流状况。最后,报告展望了公司短期和长期的发展方向,包括国内市场深化、新品推广、全球产能扩张等。
酵母行业的发展趋势如何?
酵母行业的发展趋势呈现多元化特点。从产品结构看,酵母及深加工产品、食品原料产品增长显著,显示出行业向高附加值产品转型的趋势。制糖业务受益于糖价周期和产能释放实现高速增长,反映了行业内部业务结构的优化。地区结构上,国内市场受益于下游需求复苏和渠道下沉,而海外市场虽然受地缘政治和汇率波动影响增速放缓,但长期新兴市场拓展逻辑清晰,表明行业全球化布局持续推进。渠道结构方面,线下渠道持续精耕细作,线上渠道短期波动后仍将向全渠道融合发展,体现了行业渠道模式的创新。
报告重点分析了安琪酵母的哪些业务板块?
报告重点分析了安琪酵母的业务板块,包括酵母及深加工产品、制糖产品、包装类产品、食品原料产品和其他产品。其中,酵母及深加工产品66.83亿元(+16.2%),战略新品酵母蛋白带动板块扩容;制糖产品6.21亿元(+61.5%),受益糖价周期与产能释放高速增长;食品原料产品11.86亿元(+33.6%),表现亮眼。报告还分析了国内业务52.52亿元(+19.2%)和海外业务38.72亿元(+11.8%)的地区结构,以及线下渠道71.77亿元(+17%)和线上渠道19.47亿元(-8%)的渠道结构,揭示了公司业务多元化和结构优化的特点。
当前酵母市场的现状如何?
当前酵母市场的现状呈现稳健增长与结构性分化。从整体业绩看,安琪酵母2026年上半年营业收入91.87亿元,同比增长16.30%;归母净利润8.81亿元,同比增长10.21%,显示出市场对酵母产品的持续需求。产品结构上,酵母主业稳步增长,战略新品带动深加工板块扩容,制糖业务高速增长,食品原料业务亮眼,反映了市场对高附加值产品的偏好。地区结构上,国内市场受益于下游需求复苏和渠道下沉,而海外市场增速放缓但长期逻辑清晰,表明市场全球化布局面临挑战与机遇并存。渠道结构上,线下渠道持续精耕,线上渠道短期波动后仍将向全渠道融合发展,体现了市场渠道模式的动态调整。
研报提示了哪些风险因素?
研报提示了安琪酵母面临的主要风险因素,包括成本下行不及预期、产能投产不及预期、行业竞争加剧等。成本方面,原材料采购和存货备货增加导致现金流同比下滑,若成本下行不及预期可能影响盈利能力。产能方面,全球产能扩张计划包括印尼、埃及等基地扩建,若产能投产不及预期可能影响市场扩张速度。行业竞争方面,酵母行业参与者众多,若竞争加剧可能影响市场份额和盈利水平。这些风险因素需持续关注,以评估公司长期发展的不确定性。