猜你想问
这份医药生物行业研报的核心内容是什么?
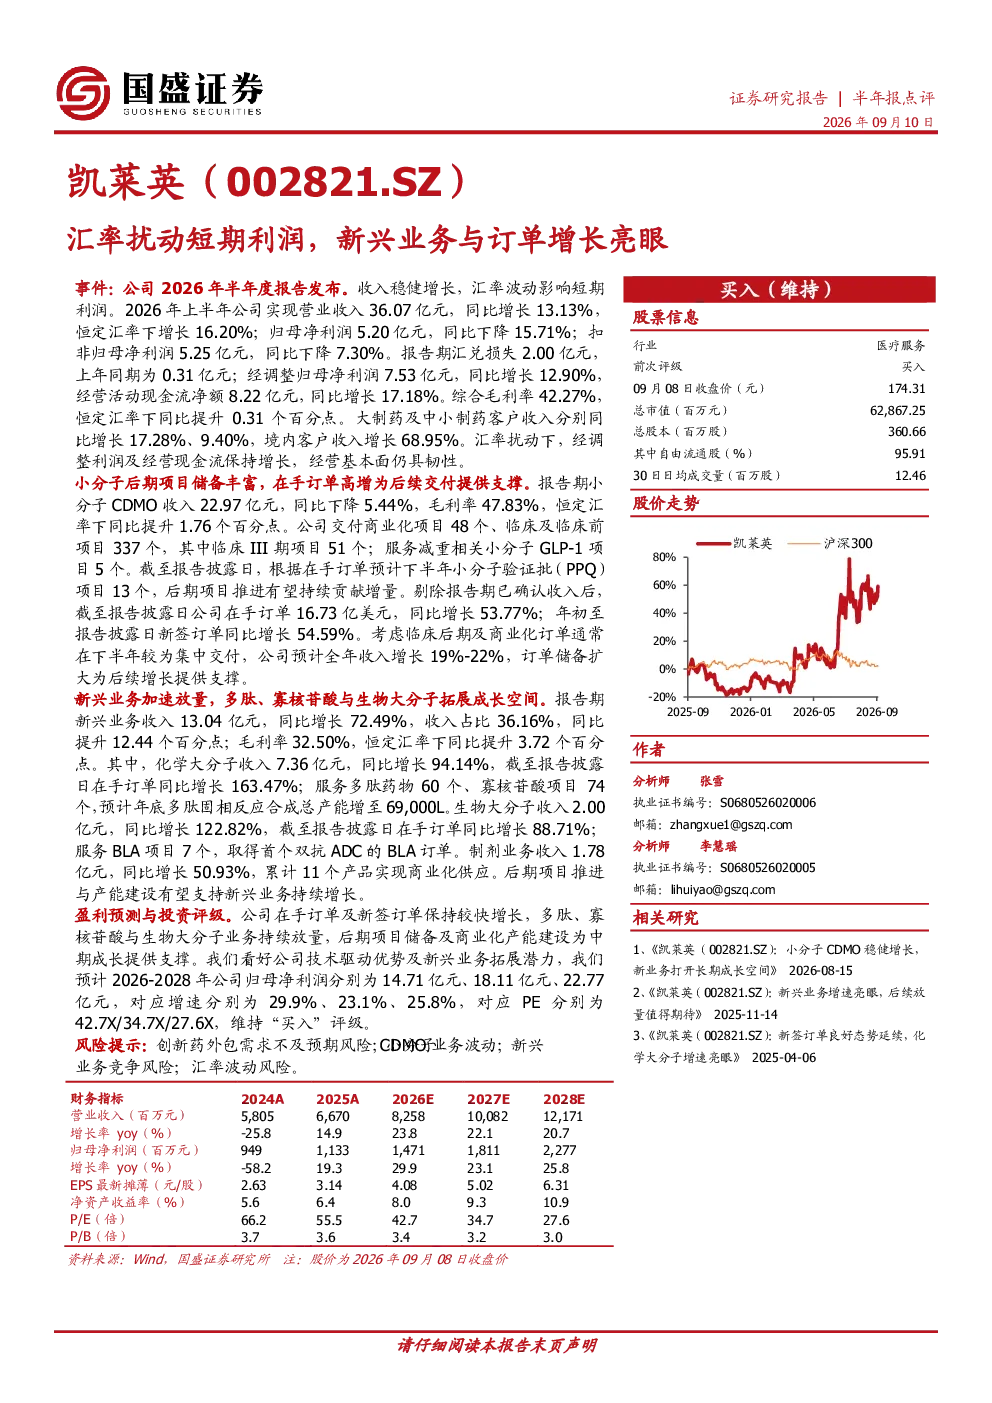
该研报显示,公司2026年半年度报告期内收入稳健增长,但汇率波动导致短期利润下滑。公司实现营业收入36.07亿元,同比增长13.13%;归母净利润5.20亿元,同比下降15.71%。扣非归母净利润5.25亿元,同比下降7.30%。汇兑损失2.00亿元,经调整归母净利润7.53亿元,同比增长12.90%,经营活动现金流净额8.22亿元,同比增长17.18%。综合毛利率42.27%,恒定汇率下同比提升0.31个百分点。大制药及中小制药客户收入分别同比增长17.28%、9.40%,境内客户收入增长68.95%。汇率扰动下,经调整利润及经营现金流保持增长,经营基本面仍具韧性。
医药生物行业的发展趋势如何?
医药生物行业发展趋势显示,公司新兴业务增长强劲,收入占比提升明显。报告期内,新兴业务收入13.04亿元,同比增长72.49%,收入占比36.16%,同比提升12.44个百分点;毛利率32.50%,恒定汇率下同比提升3.72个百分点。化学大分子收入7.36亿元,同比增长94.14%,在手订单同比增长163.47%;生物大分子收入2.00亿元,同比增长122.82%,在手订单同比增长88.71%。制剂业务收入1.78亿元,同比增长50.93%,累计11个产品实现商业化供应。后期项目推进与产能建设有望支持新兴业务持续增长。
这份报告重点分析了哪些方向?
报告重点分析了公司业务结构变化及新兴业务发展。小分子CDMO业务方面,报告期收入22.97亿元,同比下降5.44%,毛利率47.83%,恒定汇率下同比提升1.76个百分点。剔除报告期已确认收入后,公司在手订单16.73亿美元,同比增长53.77%;年初至报告披露日新签订单同比增长54.59%。新兴业务方面,报告期收入13.04亿元,同比增长72.49%,收入占比36.16%,同比提升12.44个百分点;毛利率32.50%,恒定汇率下同比提升3.72个百分点。其中,化学大分子收入7.36亿元,同比增长94.14%,生物大分子收入2.00亿元,同比增长122.82%。
当前医药生物行业的市场现状如何?
当前医药生物行业的市场现状显示,公司经营基本面仍具韧性,尽管汇率波动影响短期利润,但经调整利润及经营现金流保持增长。报告期内,公司实现营业收入36.07亿元,同比增长13.13%;归母净利润5.20亿元,同比下降15.71%。扣非归母净利润5.25亿元,同比下降7.30%。综合毛利率42.27%,恒定汇率下同比提升0.31个百分点。大制药及中小制药客户收入分别同比增长17.28%、9.40%,境内客户收入增长68.95%。新兴业务增长强劲,收入占比提升明显,化学大分子和生物大分子收入均实现高速增长。
这份研报提到了哪些风险提示?
研报提到了以下风险提示:创新药外包需求不及预期风险;小分子CDMO业务波动;新兴业务竞争风险;汇率波动风险。这些风险可能对公司业绩产生影响。例如,创新药外包需求不及预期可能导致公司收入增长放缓;小分子CDMO业务波动可能影响公司盈利能力;新兴业务竞争风险可能影响公司市场份额;汇率波动风险可能影响公司财务表现。公司需要密切关注这些风险,并采取相应措施进行管理。