猜你想问
迈瑞医疗最新研报核心内容是什么?
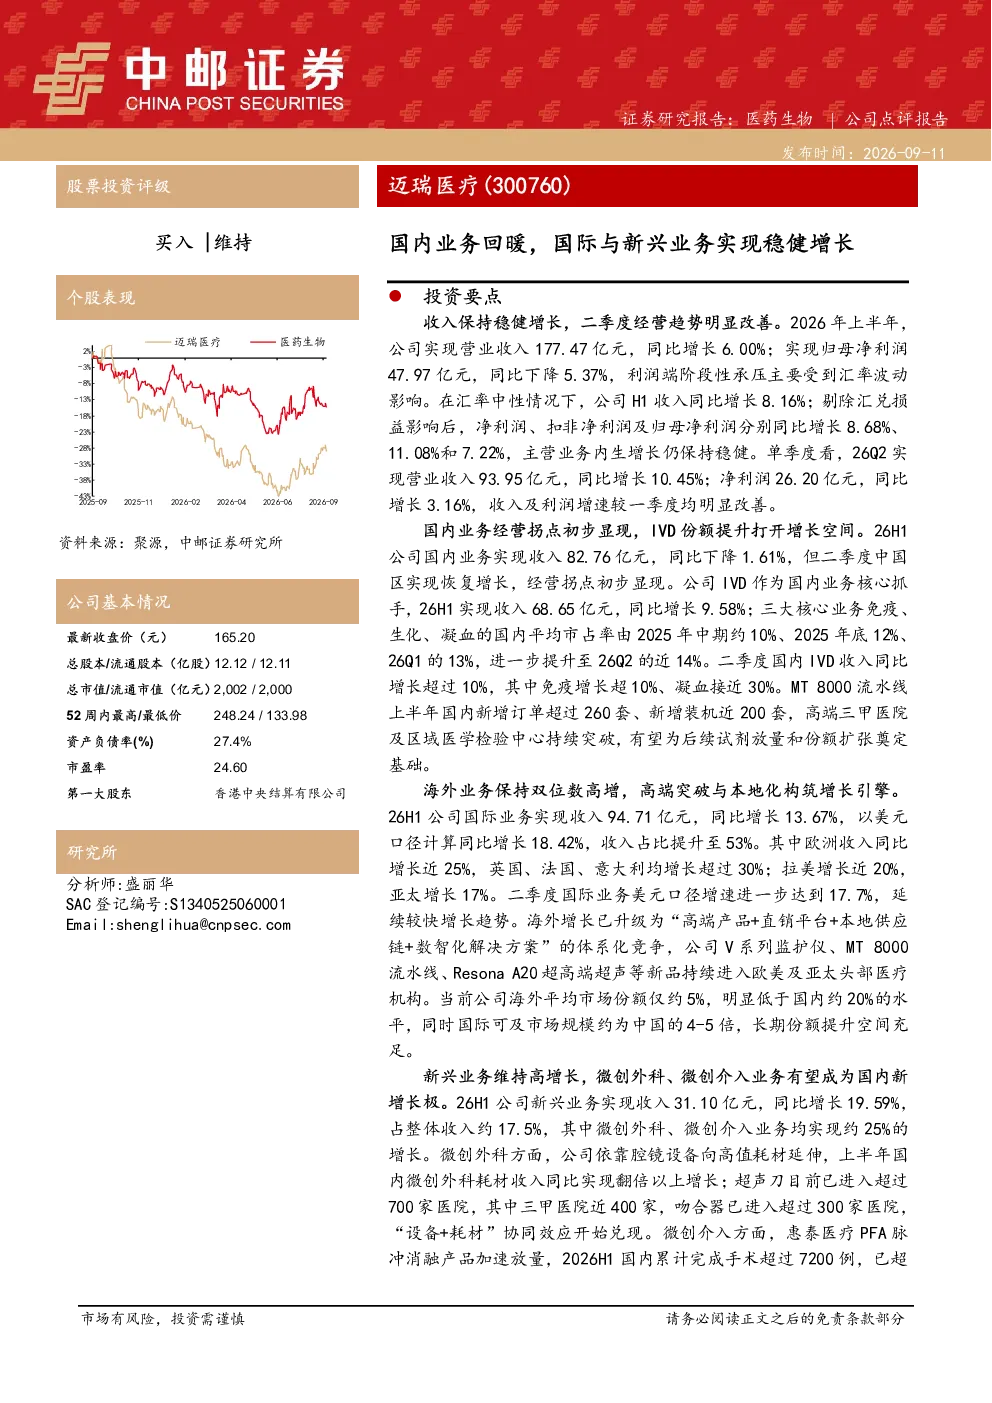
该研报指出迈瑞医疗2026年上半年营业收入177.47亿元,同比增长6.00%;二季度单季度收入93.95亿元,同比增长10.45%,经营趋势明显改善。国内业务收入82.76亿元,同比下降1.61%,但二季度恢复增长,IVD份额提升至近14%,免疫、凝血业务增长显著。国际业务收入94.71亿元,同比增长13.67%,新兴业务收入31.10亿元,同比增长19.59%,微创外科、微创介入业务均实现约25%增长。
医疗设备行业发展趋势如何?
医疗设备行业正经历转型升级,国内市场逐步回暖,高端产品需求增加,IVD、免疫、凝血等领域增长显著。海外市场以美元口径计算同比增长18.42%,欧洲、拉美、亚太地区均实现双位数增长。新兴业务如微创外科、微创介入增长迅速,超声刀、惠泰医疗PFA产品加速放量,行业整体增速较快,进口品牌占比较高,耗材持续复购,中长期增长潜力大。
研报重点分析了哪些方向?
研报重点分析了迈瑞医疗国内外业务表现及新兴业务增长情况。国内业务方面,关注IVD份额提升、高端三甲医院及区域医学检验中心突破;国际业务方面,分析高端产品、直销平台、本地供应链及数智化解决方案的体系化竞争;新兴业务方面,聚焦微创外科、微创介入业务的增长潜力,以及超声刀、惠泰医疗PFA产品的放量情况。
当前医疗设备市场现状如何?
当前医疗设备市场呈现国内业务回暖与国际业务高增并行的态势。国内市场方面,虽然整体收入略降,但二季度已恢复增长,高端市场空间持续打开。国际市场方面,迈瑞医疗收入同比增长13.67%,以美元口径计算同比增长18.42%,欧洲、拉美、亚太地区均实现双位数增长,但海外平均市场份额仅约5%,长期提升空间充足。
研报提示了哪些风险?
研报提示了四方面风险:一是国内医疗设备需求恢复不及预期,可能影响整体收入增长;二是检验服务收费价格调整可能影响利润水平;三是海外本地化进展不及预期,可能影响国际市场拓展效果;四是人民币汇率波动风险,可能对利润端造成阶段性影响。此外,汇率波动也是归母净利润同比下降5.37%的主要原因,剔除后扣非净利润及归母净利润分别同比增长11.08%和7.22%