猜你想问
这份研报主要分析了什么内容?
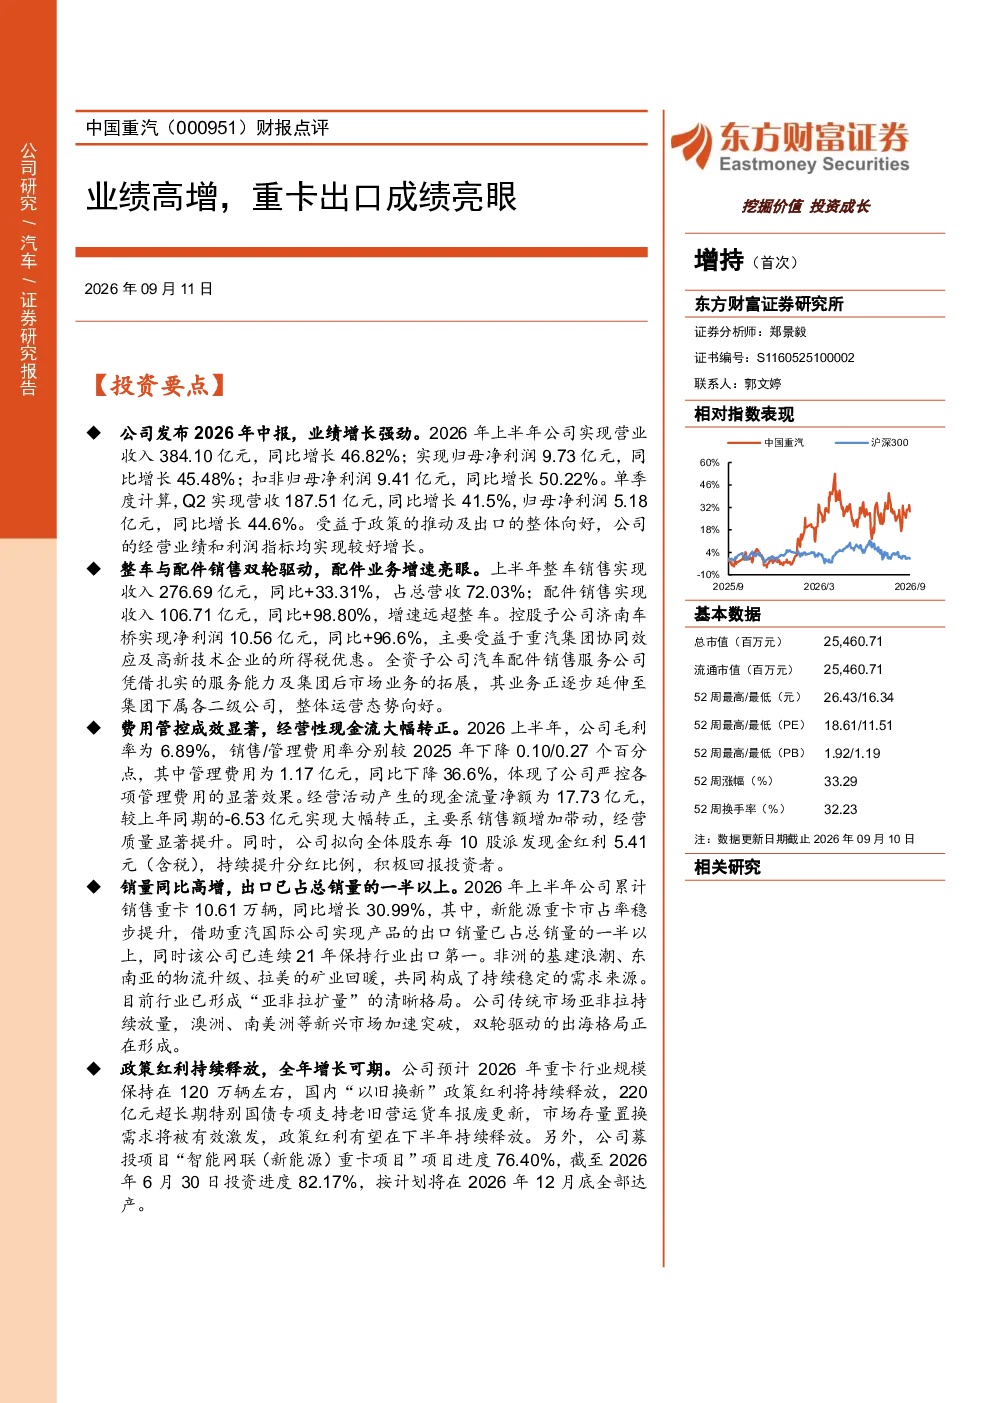
这份研报主要点评了公司2026年中报业绩,指出营收和净利润均实现高增长,配件业务增速尤为亮眼。报告还分析了公司重卡销售情况,特别是出口表现突出,连续21年保持行业出口第一。此外,研报探讨了重卡行业的政策红利和未来发展趋势,并对公司未来几年的财务状况进行了预测。
重卡行业目前的发展趋势如何?
重卡行业目前呈现积极的发展趋势。一方面,新能源重卡市场份额持续提升,政策支持力度加大,“以旧换新”政策和特别国债将激发存量置换需求。另一方面,海外市场表现强劲,公司出口销量占总销量超50%,主要受益于非洲基建、东南亚物流升级和拉美矿业回暖。预计2026年重卡行业规模约120万辆,行业前景广阔。
研报重点分析了公司的哪些方面?
研报重点分析了公司业绩高增的原因,包括整车与配件销售双轮驱动,特别是配件业务增速亮眼,收入同比增长98.80%。此外,报告还关注了公司费用管控成效,毛利率提升至6.89%,经营性现金流大幅转正。在销售方面,报告强调了公司重卡出口的亮眼表现,以及新能源重卡的市占率提升。
当前重卡市场的现状如何?
当前重卡市场呈现供需两旺的态势。从供给端看,行业竞争激烈,但政策红利为市场提供了增长动力。从需求端看,国内基建投资持续发力,“以旧换新”政策刺激存量替换需求。同时,海外市场表现亮眼,非洲、东南亚和拉美地区的基建和物流需求增长,推动出口销量大幅提升。整体来看,重卡市场仍处于上升通道。
研报提示了哪些风险?
研报提示了几个主要风险:一是重卡行业竞争加剧,可能导致市场份额和利润率下降;二是海外基建投资增速放缓,可能影响公司出口业务表现;三是地缘政治风险和国内补贴政策退坡,可能对行业和公司造成不利影响。此外,公司募投项目的达产进度和市场接受程度也存在不确定性。
你可能感兴趣
对外授权成绩亮眼,创新管线驱动业绩高增-2025年半年报点评
西部证券2025-08-26
2024年Q1财报点评报告:Q1业绩亮眼,海外销量高增增强盈利能力
交通运输国泰君安证券2024-05-03
财报点评:12英寸硅片规模销售,光伏用功率器件成绩亮眼
国信证券2022-03-12
工程机械行业点评报告:2月挖掘机销量符合预期,出口成绩亮眼
机械设备东吴证券2018-03-08
8月出口数据点评:出口数据表现亮眼,机电产品延续高增
山西证券2021-09-13
扣非利润高增,出口业务表现亮眼——福田汽车(600166)公司半年报点评
国泰海通证券2026-09-05
系列点评七十六:自主表现亮眼 出口持续高增
交通运输华西证券2022-11-10
【海通电新】逆变器:出口高增,业绩加速释放今日逆变器板块表现亮眼
未知机构2022-06-19
全年业绩高增,冷冻柜出口表现亮眼
机械设备华西证券2024-04-02
行业点评报告:2026年重卡增长动能延续,出口表现亮眼
交运设备开源证券2026-03-06