猜你想问
永新光学研报主要分析了哪些核心内容?
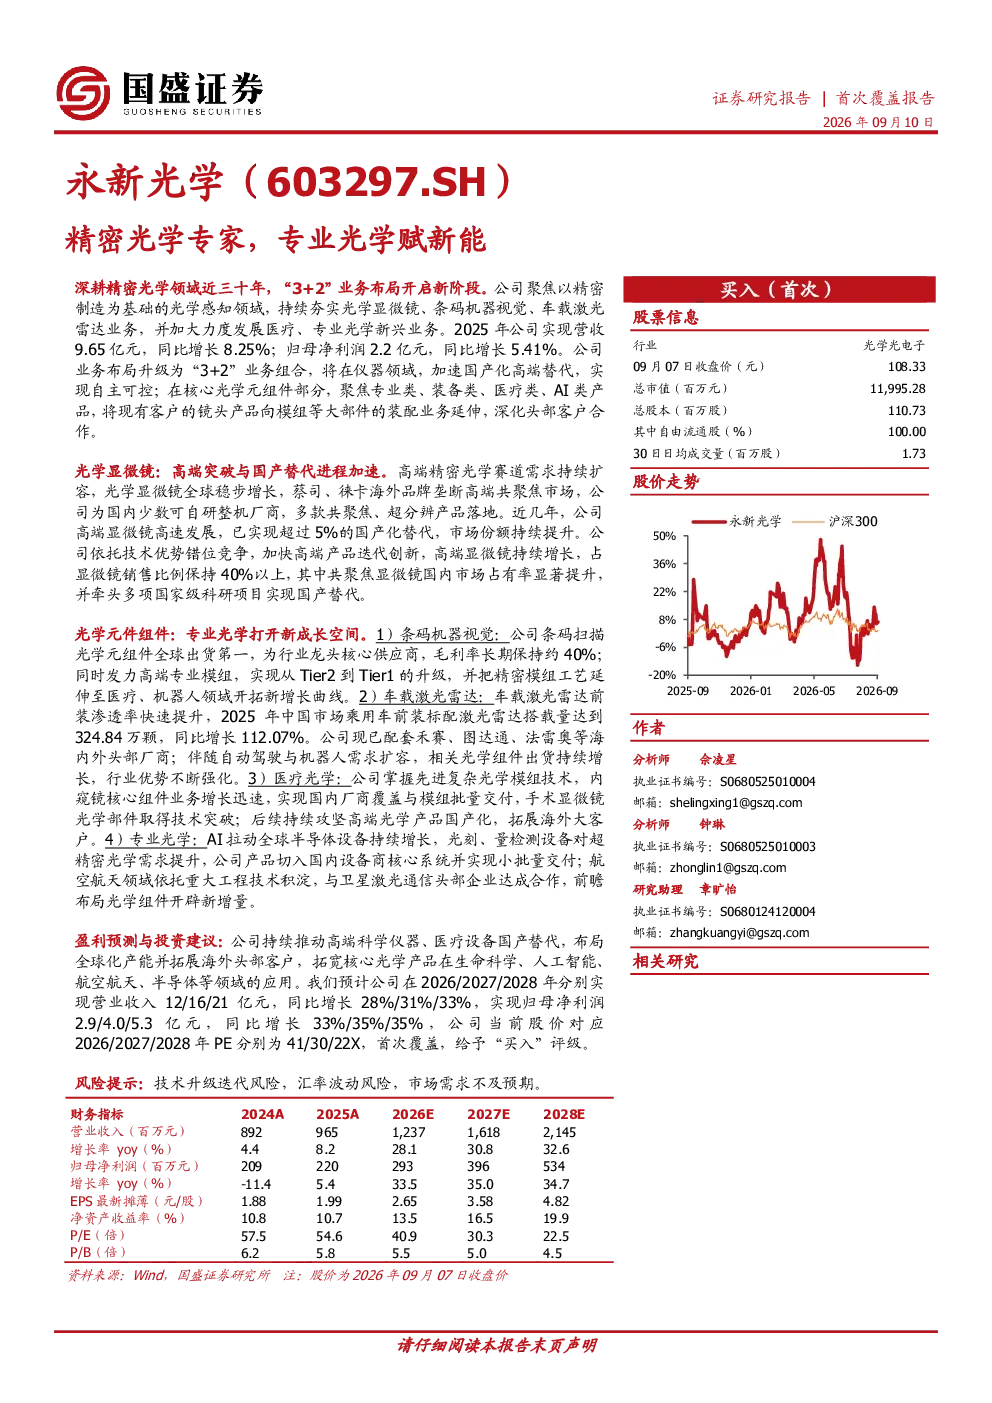
永新光学研报主要分析了公司深耕精密光学领域近三十年的业务发展,核心战略“3+2”业务组合,包括光学显微镜、条码机器视觉、车载激光雷达三大核心业务,以及医疗光学和专业光学两大新兴业务板块。报告详细介绍了公司在高端光学显微镜国产替代、条码扫描光学元组件全球出货第一、车载激光雷达业务高速增长、医疗光学业务快速提升、专业光学业务持续深化等方面的经营状况和业务板块发展情况。此外,还分析了显微镜市场需求、国产替代空间、激光雷达市场增长、半导体设备市场发展趋势、卫星互联网发展等市场及政策环境,并对公司未来三年营业收入和归母净利润进行了预测。
精密光学行业发展趋势如何?
精密光学行业发展趋势向好,显微镜市场需求稳定,国产显微仪器高端化及国产替代的市场空间巨大。超分辨荧光显微成像技术的出现有效打破了光学衍射极限的束缚,推动高端显微成像设备攻关及创新产品推广应用。激光雷达搭载量进入快速增长阶段,2025年中国市场乘用车前装标配激光雷达搭载量达到324.84万颗,同比增长112.07%。半导体设备市场持续增长,2026年全球半导体设备销售额预计达到1659亿美元,同比增长23.2%。卫星互联网加快发展,空间信息传输需求持续提升,星间及星地激光通信持续突破,相关技术向高速率和业务化运行推进。这些趋势为精密光学行业提供了广阔的发展空间。
研报重点分析了永新光学的哪些业务板块?
研报重点分析了永新光学的“3+2”业务组合,即光学显微镜、条码机器视觉、车载激光雷达、医疗光学和专业光学。其中,光学显微镜业务方面,公司高端显微镜持续增长,占显微镜销售比例保持40%以上,共聚焦显微镜国内市场占有率显著提升,已实现超过5%的国产化替代。条码机器视觉业务方面,公司条码扫描光学元组件全球出货第一,毛利率长期保持约40%。车载激光雷达业务收入同比增长超过100%。医疗光学业务增长迅速,实现国内厂商覆盖与模组批量交付。专业光学业务持续深化与德国头部光学企业合作,高端工业检测、专业摄影摄像镜头项目稳步推进。这些业务板块的发展为公司提供了多元化的增长动力。
当前精密光学市场现状如何?
当前精密光学市场现状良好,显微镜市场需求稳定,国产替代趋势明显,高端显微成像设备市场需求旺盛。激光雷达市场进入快速增长阶段,2025年中国市场乘用车前装标配激光雷达搭载量达到324.84万颗,同比增长112.07%。半导体设备市场持续增长,预计2026年全球半导体设备销售额将达到1659亿美元,同比增长23.2%。卫星互联网加快发展,空间信息传输需求持续提升,星间及星地激光通信技术不断突破。这些市场趋势表明精密光学行业具有良好的发展前景。
研报提示了哪些风险?
研报提示了永新光学面临的主要风险包括技术升级迭代风险、汇率波动风险和市场需求不及预期风险。技术升级迭代风险主要指光学技术发展迅速,公司需要持续进行研发投入以保持技术领先地位。汇率波动风险主要指公司部分业务涉及海外市场,汇率波动可能影响公司业绩。市场需求不及预期风险主要指精密光学产品市场需求可能受到宏观经济环境、行业政策变化等因素影响,存在需求不及预期的可能性。公司需要密切关注市场变化,及时调整经营策略以应对这些风险。