猜你想问
这份研报主要分析了永新光学的哪些业务板块?
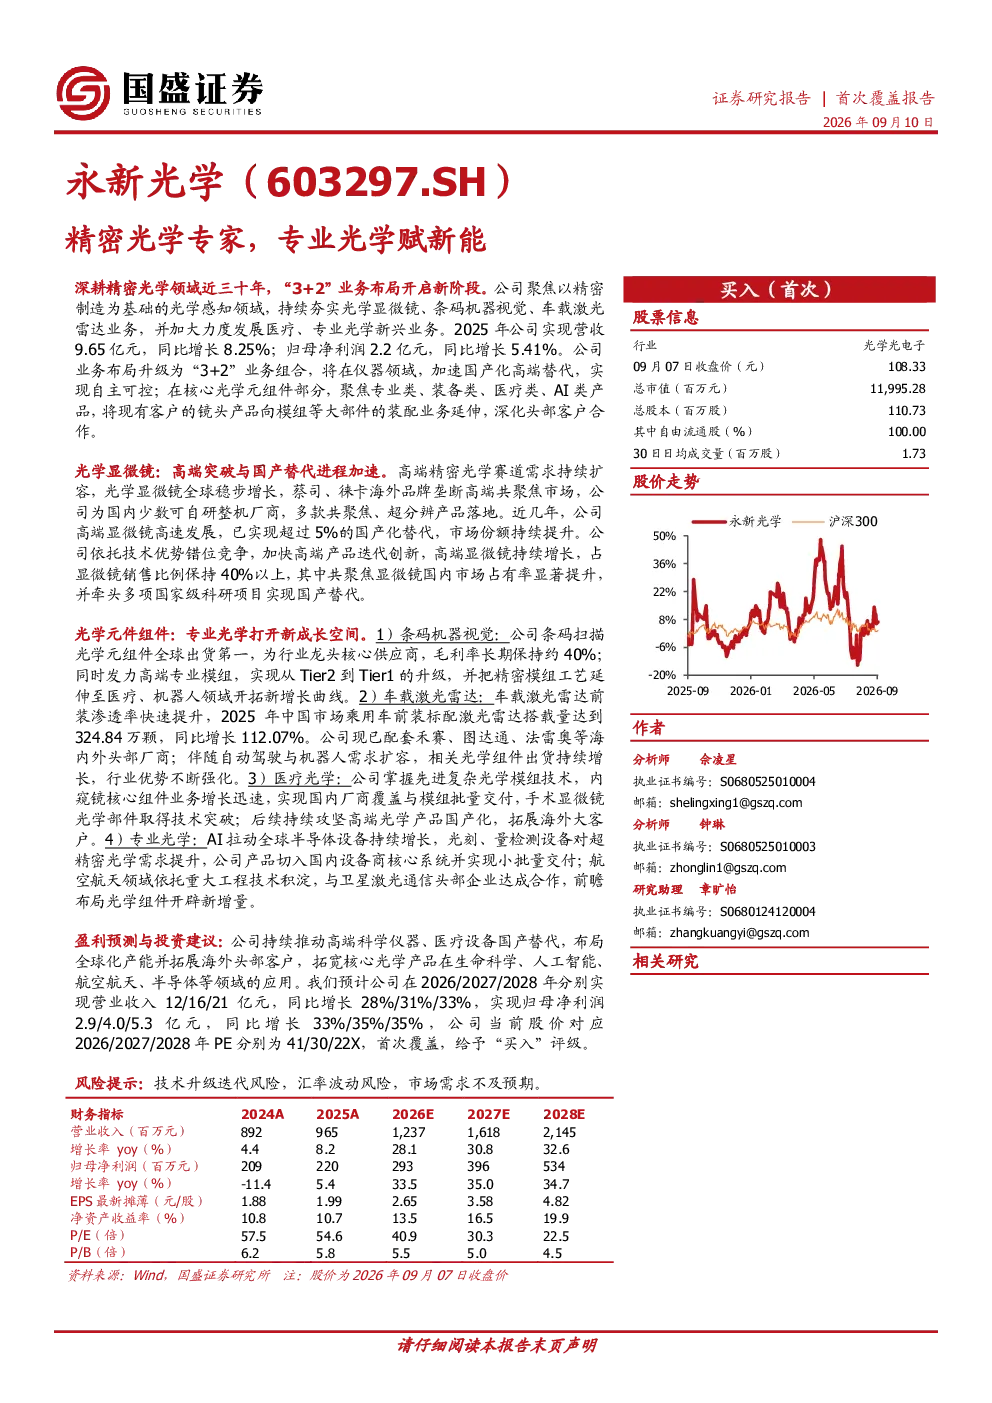
研报重点分析了永新光学的“3+2”业务组合,其中光学显微镜、条码机器视觉、车载激光雷达为三大核心业务,医疗光学和专业光学为两大新兴业务。光学显微镜高端产品持续增长,条码扫描光学元组件全球出货第一,车载激光雷达实现规模化量产。医疗光学内窥镜业务增长迅速,专业光学在半导体和卫星激光通信领域布局前瞻。
精密光学行业的发展趋势如何?
精密光学行业呈现国产替代加速和高端化趋势。显微镜市场国产化率提升,激光雷达作为自动驾驶关键部件需求快速增长,医疗光学高清3D内窥镜成为发展方向,半导体和卫星互联网加速发展带动专业光学需求持续拓展。
研报对永新光学的核心竞争力有哪些分析?
永新光学具备股权结构清晰、经营业绩稳步增长、高端显微镜自主研发制造能力等优势。公司通过ISO9001、ISO14001、ISO13485、IATF16949等认证,研发投入维持高位,管理体系完善。
当前精密光学市场的现状如何?
精密光学市场机遇与挑战并存。显微镜市场需求稳定,国产替代空间大;激光雷达市场格局高度集中,但增长迅速;医疗光学国产替代加速,高清3D医用内窥镜受政策支持;半导体和卫星互联网发展带动专业光学需求持续拓展。
研报提示了哪些投资风险?
研报提示的主要风险包括技术升级迭代风险,行业技术更新快可能导致现有产品竞争力下降;汇率波动风险,国际贸易环境变化可能影响公司利润;市场需求不及预期风险,新兴业务拓展和传统业务增长可能面临不确定性。
你可能感兴趣
永新光学(603297.SH)精密光学专家,专业光学赋新能
国盛证券2026-09-07
康耐特光学:视光赛道夯实基本盘,智能眼镜赋能新成长
华西证券2026-05-15
休闲、生活及专业服务行业专题研究:供应链赋能,“拓店+零售”打造麻辣烫行业领航者
休闲服务东方财富2022-08-19
赋能技工院校专业建设指南
文化传媒广东省职业技术教研室2025-04-09
专业赛道表现亮眼,冬奥周期蓄力赋能,未来可期
开源证券2026-03-27
高校批量增设AI相关专业,数智赋能终身教育体系建设提速
文化传媒国联民生证券2026-06-28
光芯筑梦——光学元件零组件在元宇宙时代下的精密制造突围与产业赋能 头豹词条报告系列
电子设备头豹研究院2025-12-09
2021年AIoT赋能光学镜头行业发展新浪潮
电子设备头豹研究院2022-01-12
【国君通信|公司深度】炬光科技: 国产初心如炬,光学赋能不止
国泰君安证券2022-07-12
三维光学扫描赋能:两机动力的质量控制
蔡司2025-08-27