猜你想问
这份研报主要讲了什么内容?
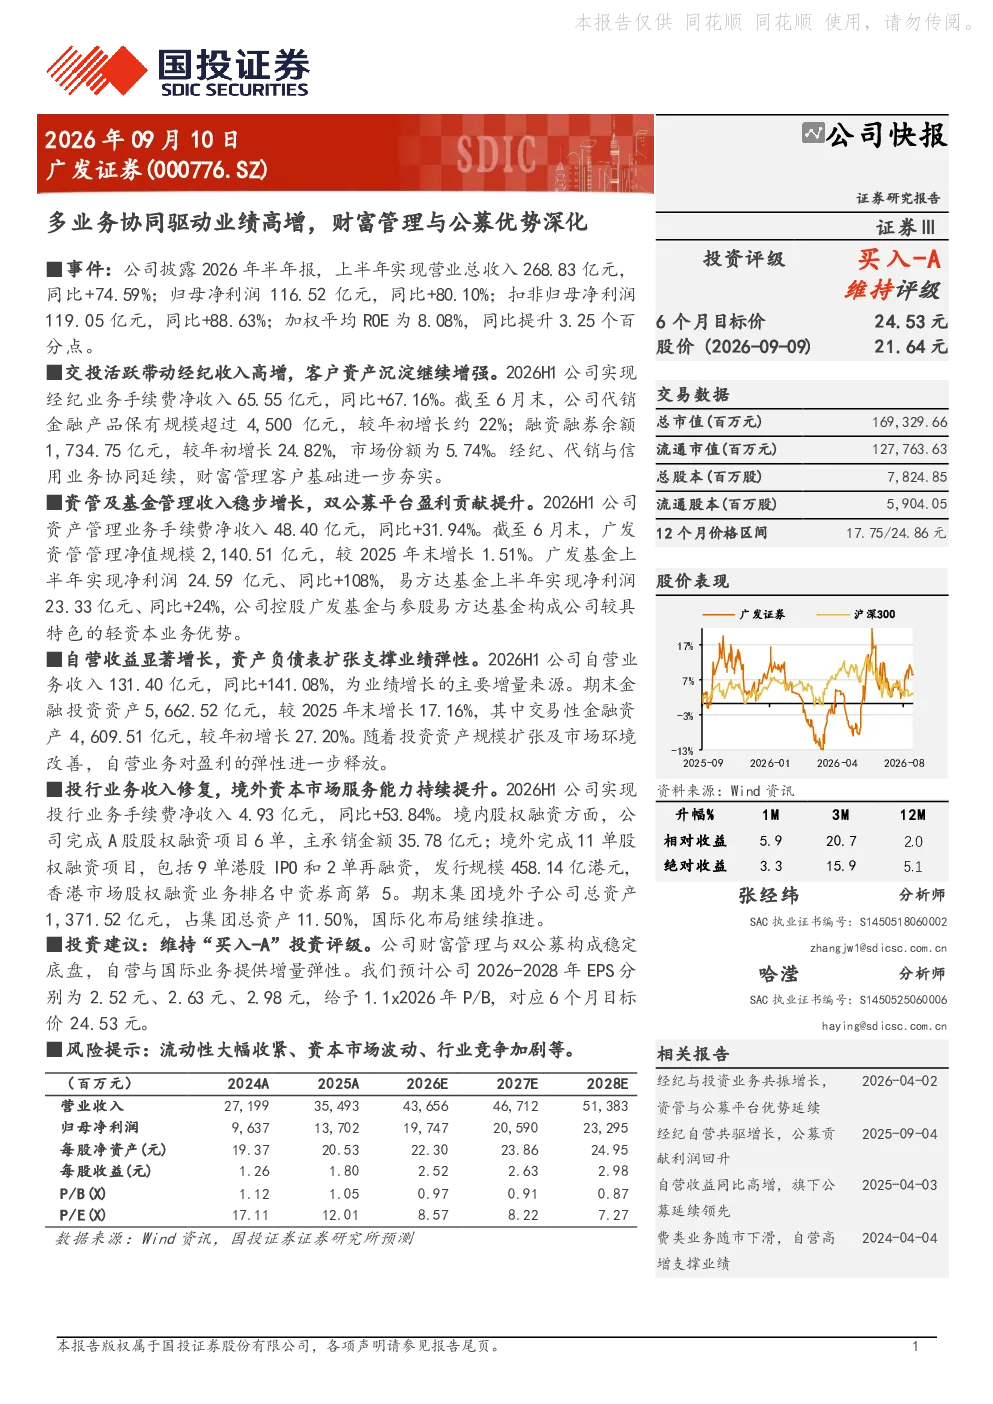
这份研报主要分析了广发证券2026年上半年的业绩表现。报告指出公司业绩显著高增,主要得益于多业务协同驱动。具体来看,经纪业务手续费净收入同比增长67.16%,资管及基金管理业务手续费净收入同比增长31.94%,自营业务收入同比增长141.08%,成为业绩主要增量来源,投行业务手续费净收入同比增长53.84%。报告还强调了公司在财富管理和双公募平台方面的优势,以及自营业务和国际业务的增量贡献。
财富管理和公募业务对广发证券的业绩有何重要影响?
财富管理和公募业务对广发证券的业绩具有重要影响。报告指出,公司的财富管理业务和双公募平台(广发资管和易方达基金)构成了稳定的业绩底盘。2026年上半年,控股广发基金与参股易方达基金合计实现净利润47.92亿元,同比增长62%,双公募平台盈利贡献显著提升。财富管理客户基础的持续夯实也进一步增强了公司的盈利能力。
报告对广发证券未来的发展有何展望?
报告对广发证券未来的发展持积极展望。公司财富管理与双公募平台构成稳定底盘,自营业务与国际业务提供增量弹性。预计2026-2028年EPS分别为2.52元、2.63元、2.98元,给予1.1x2026年P/B,对应6个月目标价24.53元,维持“买入-A”评级。报告认为公司多业务协同驱动业绩高增的态势有望持续,未来发展潜力较大。
当前市场环境下,广发证券面临哪些挑战?
当前市场环境下,广发证券面临的主要挑战包括流动性收紧、市场波动和行业竞争加剧。报告在风险提示部分指出,流动性收紧可能影响公司的融资融券业务和自营业务表现;市场波动可能影响投资收益和客户交易活跃度;行业竞争加剧可能压缩公司的市场份额和盈利空间。这些因素需要公司密切关注并采取应对措施。
这份研报对投资者有何参考价值?
这份研报对投资者具有重要参考价值。报告全面分析了广发证券2026年上半年的业绩表现和未来发展趋势,揭示了公司在财富管理、公募业务、自营业务和国际业务方面的优势和潜力。投资者可以通过这份研报了解公司的经营状况和发展方向,评估公司的投资价值。同时,报告的风险提示部分也提醒投资者关注市场环境和行业竞争带来的潜在挑战。