猜你想问
这份研报主要分析了什么内容?
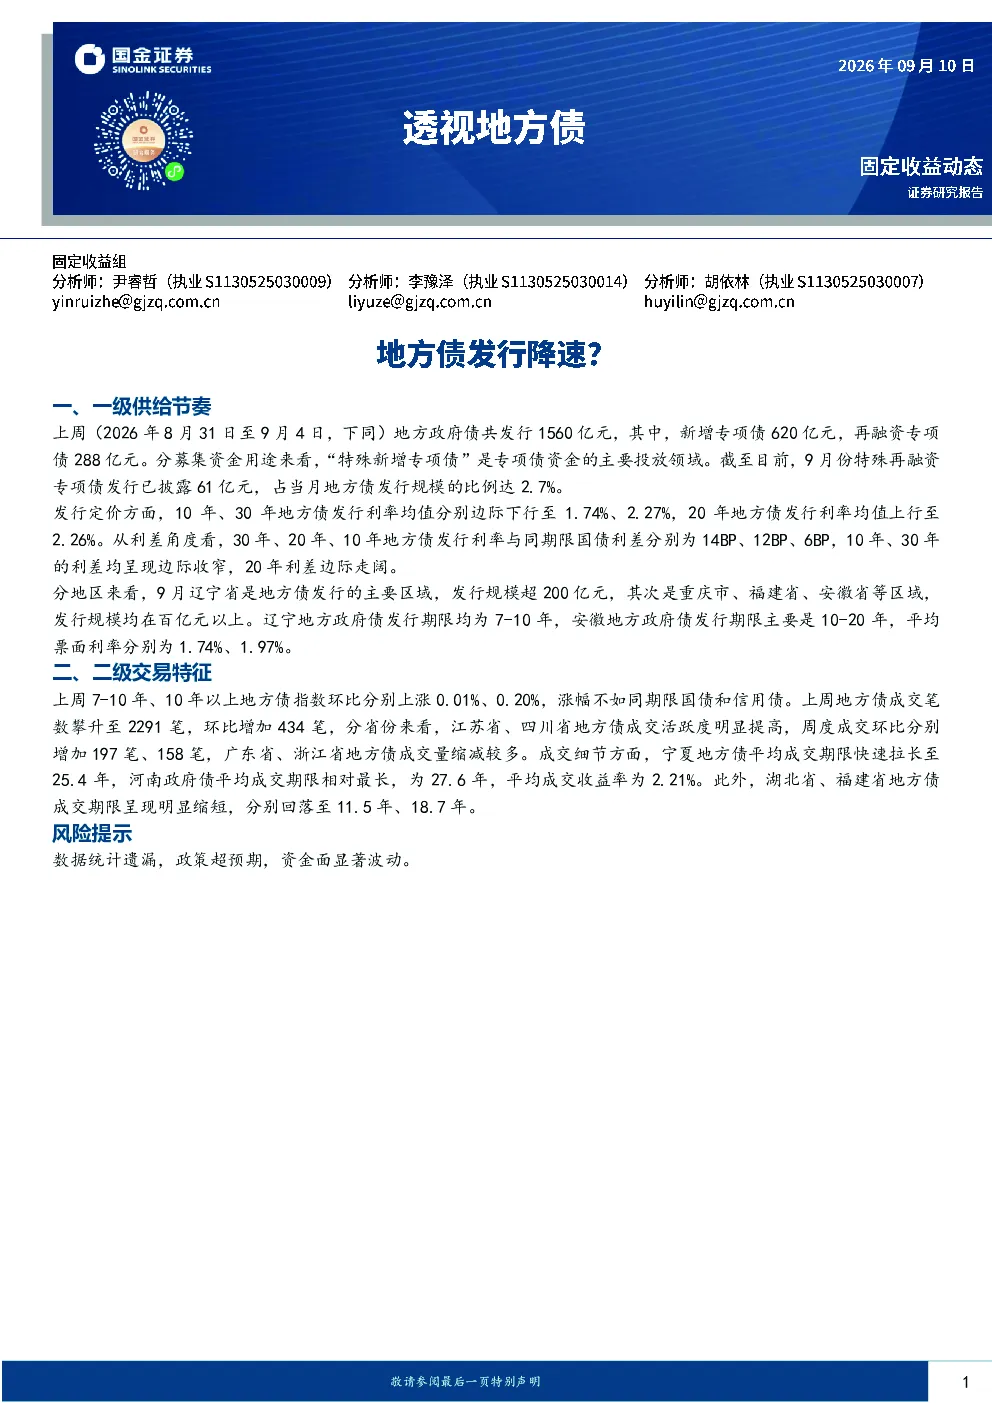
这份研报主要分析了2026年8月31日至9月4日地方政府债的发行情况,包括发行总额、新增专项债和再融资专项债的规模,以及不同期限地方债的发行利率变化。报告还探讨了地方债在二级市场的交易特征,如成交笔数、活跃地区和平均成交期限等数据,并分析了不同省份地方债的期限结构变化。此外,报告还提到了‘特殊新增专项债’的资金投放领域和地方债与国债的利差变化情况。
地方债市场未来的发展趋势如何?
根据报告分析,地方债市场在一级供给方面,发行节奏有所放缓,但‘特殊新增专项债’仍是主要投放领域。在二级交易方面,7-10年、10年以上地方债指数涨幅不及同期限国债和信用债,但成交笔数增加,显示市场活跃度有所提升。不同省份地方债的成交期限出现分化,宁夏和河南地方债期限拉长,而湖北和福建地方债期限缩短,这反映了地区间资金需求和投资偏好的差异。总体来看,地方债市场仍保持一定活跃度,但期限结构和利率水平存在地区分化。
研报重点分析了哪些方面?
研报重点分析了地方债的一级供给节奏和二级交易特征。在一级供给方面,报告详细统计了上周地方债的发行总额、结构分布和利率水平,并对比了不同省份的发行特点和利率差异。在二级交易方面,报告关注了地方债指数变化、成交笔数增减、活跃地区变化以及平均成交期限的调整,揭示了市场资金流向和投资者偏好。此外,报告还分析了地方债与国债的利差变化,为投资者提供了利率走势的参考。
当前地方债市场的现状如何?
当前地方债市场呈现以下特点:一级市场发行节奏放缓,但‘特殊新增专项债’仍是主要资金投放领域;二级市场成交活跃度提升,但地方债指数涨幅不及同期限国债和信用债;不同省份地方债期限结构分化,部分省份期限拉长,部分省份期限缩短;地方债与国债利差收窄或走阔,反映市场利率预期变化。总体来看,地方债市场保持一定活跃度,但期限结构和利率水平存在地区分化,投资者需关注不同省份的发行特点和市场动态。
研报提示了哪些风险?
研报提示了三方面风险:一是数据统计可能存在遗漏,影响分析结果的准确性;二是政策可能超预期变化,如地方债发行规模、利率政策等调整,可能对市场产生较大影响;三是资金面可能发生显著波动,如市场流动性变化、利率变动等,可能影响地方债的成交和定价。投资者在关注地方债市场的同时,需注意这些潜在风险,做好风险管理。