猜你想问
摩根大通为何上调MMG评级至买入?
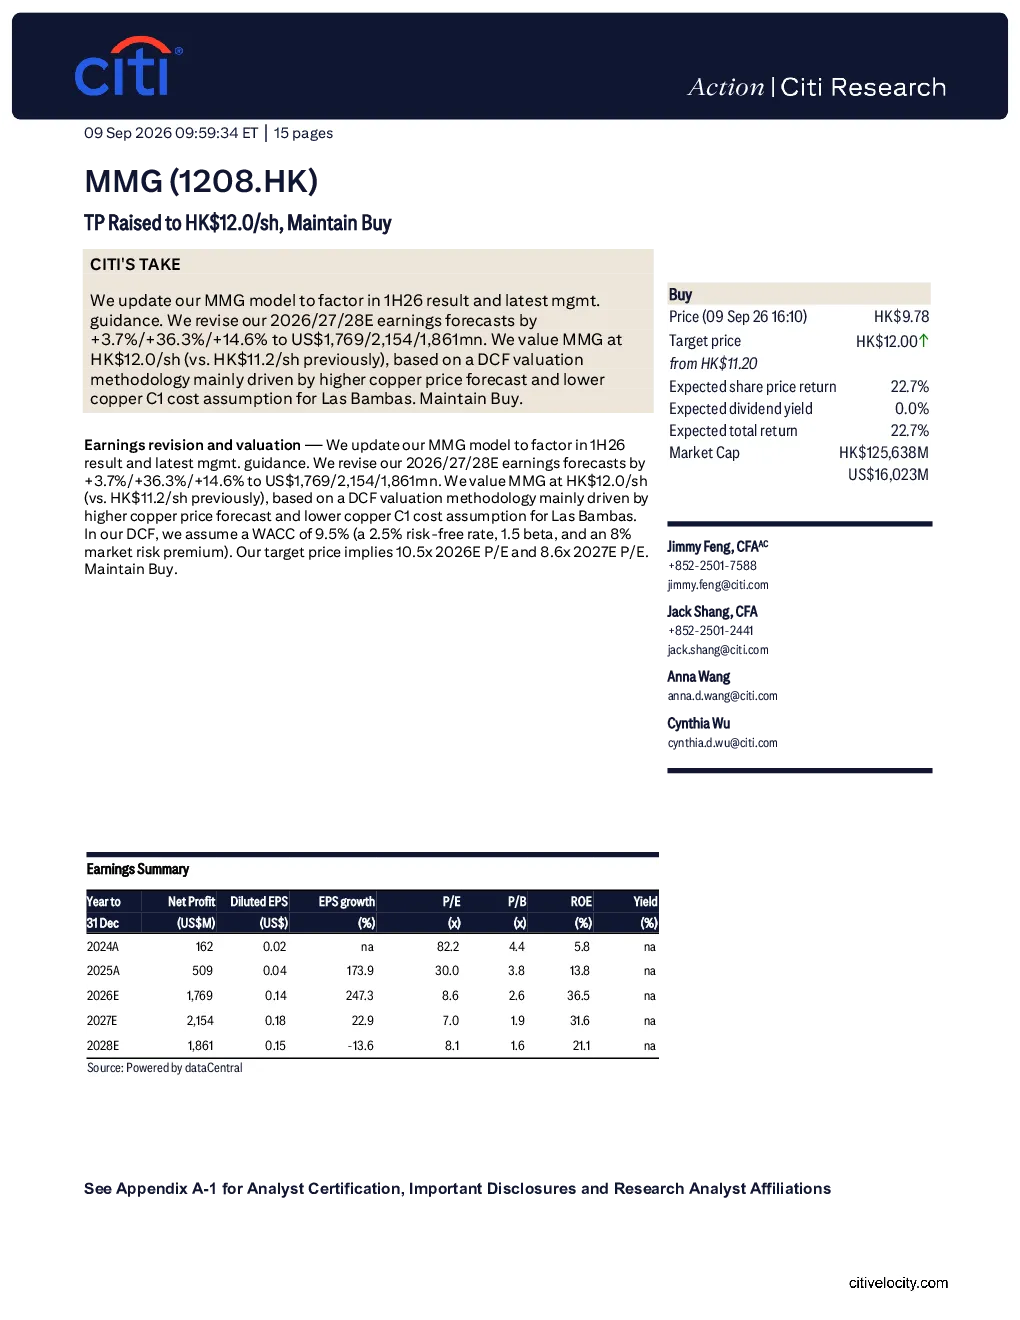
摩根大通上调MMG评级至买入主要基于对2026/27/28财年盈利预测的上调,以及铜价预期上涨和Las Bambas矿铜成本假设降低的DCF估值方法。报告中指出,MMG作为一家专注于铜和锌的集中型矿商,其旗舰矿Las Bambas具有低成本生产优势,且成功收购的Khoemacau铜矿未来有潜力扩展产能。这些因素共同支撑了摩根大通的评级上调决策。
铜行业未来发展趋势如何?
铜行业未来发展趋势受多种因素影响,包括全球经济增长、新能源产业扩张以及基础设施建设需求。随着全球向低碳经济转型,对铜的需求预计将持续增长。铜价波动主要受供需关系、宏观经济环境和地缘政治风险影响。MMG作为铜和锌的集中型矿商,其业务与铜价高度相关,因此其未来发展前景与铜行业整体趋势紧密相连。
摩根大通对MMG的估值逻辑是什么?
摩根大通基于DCF估值方法对MMG进行估值,目标价为HK$12.0。在DCF模型中,假设加权平均资本成本(WACC)为9.5%,并汇总MMG所有采矿资产的价值现值。报告中特别强调了Las Bambas矿的低成本生产优势,以及其对铜价上涨的敏感性。此外,MMG的产量增长和未来产能扩张潜力也是估值的重要考量因素。
当前铜市场状况如何?
当前铜市场状况受多种因素影响,包括全球宏观经济环境、新能源产业需求以及供应链稳定性。铜价波动较大,主要受供需关系、美元汇率和地缘政治风险影响。MMG作为一家专注于铜和锌的矿商,其业务与铜价高度相关。报告中指出,铜价预期上涨将为MMG带来积极影响,但市场波动也可能带来不确定性。
摩根大通提示的MMG投资风险有哪些?
摩根大通提示的MMG投资风险主要包括:1)铜和锌价格低于预期,可能导致公司盈利能力下降;2)Las Bambas矿产量不及预期且成本超支,尤其是社区问题可能引发的生产中断。此外,全球宏观经济波动和地缘政治风险也可能对MMG的业务产生不利影响。投资者在评估MMG的投资价值时需充分考虑这些潜在风险。