猜你想问
这份研报主要讲了什么内容?
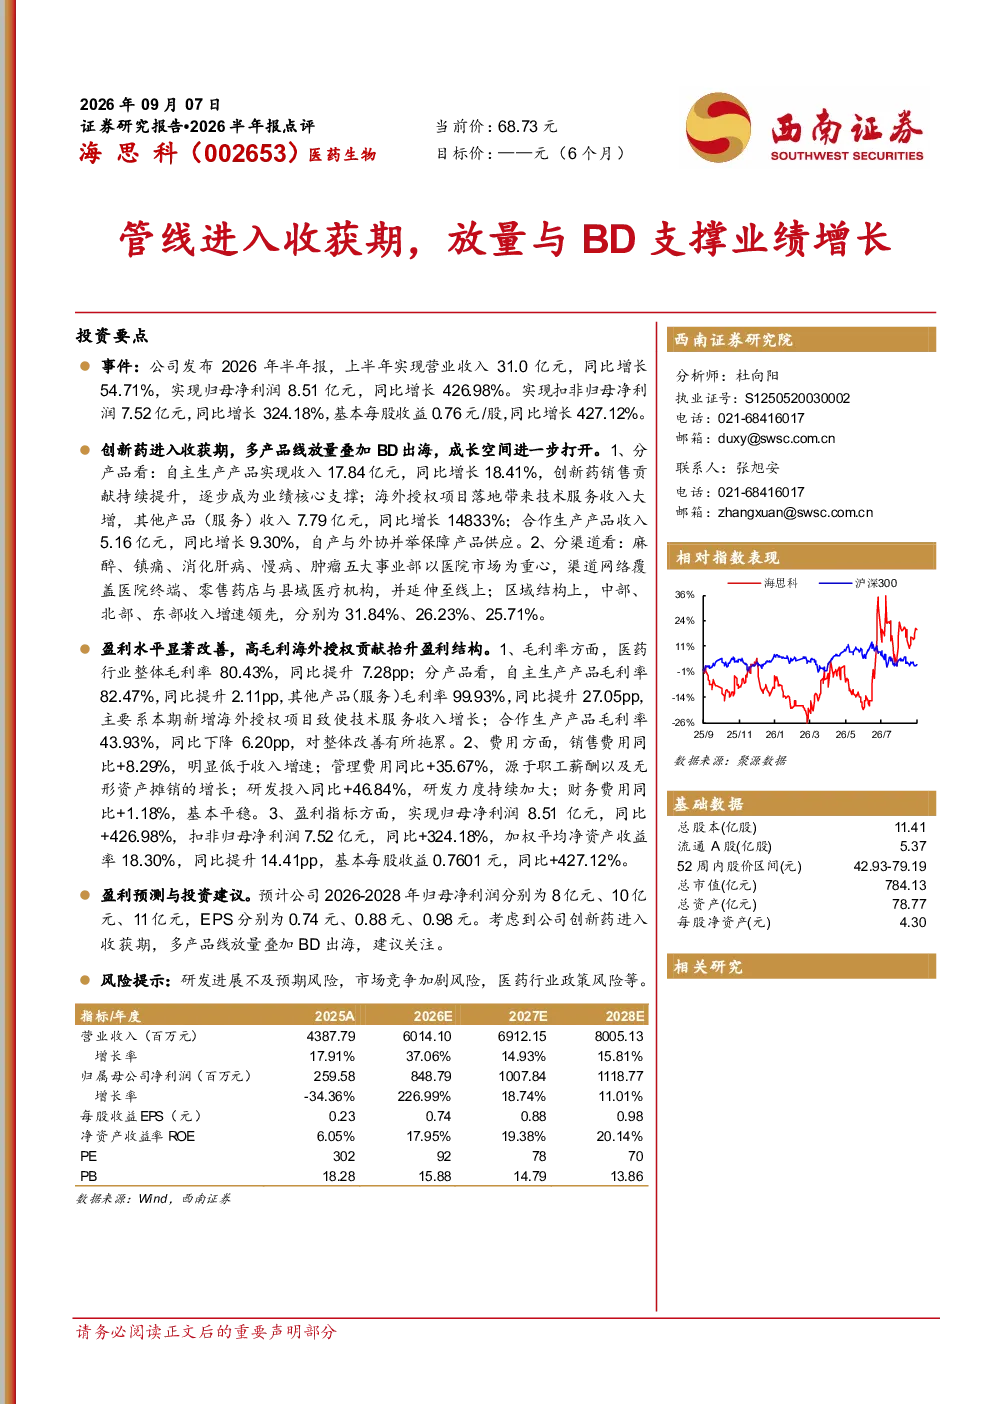
本报告分析了海思科医药集团股份有限公司的业绩增长驱动因素,指出其创新药研发进入收获期,环泊酚注射液等核心产品放量显著,同时BD合作助力业绩提升。报告详细展示了2026年上半年公司营收31亿元、净利润8.51亿元的成绩单,以及“1+3”产品结构和创新药销售收入超50%的同比增长。公司股权集中,家族持股超六成,渠道覆盖医院及零售终端,中部、北部、东部地区收入增速领先。整体毛利率达80.43%,净利率大幅提升,未来三年净利润预计达8-11亿元,EPS分别为0.74-0.98元。
医药行业创新药赛道发展趋势如何?
医药行业创新药赛道正经历从研发到商业化的关键阶段,政策支持加速创新药审评审批,市场对高性价比创新药需求持续增长。国内药企加速转型,仿制药集采压力下,创新药成为业绩核心驱动力。海思科等领先企业通过自主研发和BD合作,构建差异化产品管线,环泊酚注射液等1类创新药收入增长超50%,自主生产占比提升至74.72%。未来,创新药企需平衡研发投入与商业化节奏,多产品线放量及出海策略将成关键增长点。
研报重点分析了哪些方面?
本报告重点分析了海思科医药的产品结构、业绩表现及未来增长潜力。产品方面,公司构建“1个核心大单品+3个增长新引擎”梯队,环泊酚注射液等四款1类创新药收入同比增长超50%,自主生产占比达74.72%。业绩方面,2026上半年营收同比增长54.71%,净利润同比增长426.98%,创新药贡献核心增长动力。未来展望显示,2026-2028年净利润预计达8-11亿元,EPS分别为0.74-0.98元,多产品线放量与BD出海策略将提供持续增长动力。
当前医药市场整体情况如何判断?
当前医药市场呈现创新药与仿制药分化趋势,创新药企受益于政策红利和市场需求,业绩增长显著。海思科医药作为转型成功案例,展示了创新药从研发到商业化的完整路径,其毛利率达80.43%,净利率大幅提升,体现了行业领先企业的盈利能力。渠道方面,公司五大事业部以医院市场为重心,网络覆盖广泛,中部、北部、东部地区收入增速领先,反映了区域市场潜力。但行业整体竞争加剧,集采政策持续,药企需加强研发创新和成本控制。
研报提示了哪些风险因素?
本报告提示的主要风险包括研发进展不及预期风险,市场竞争加剧风险,以及医药行业政策风险。研发风险方面,创新药研发周期长、失败率高,海思科需持续保持研发投入和管线更新。市场竞争风险方面,创新药领域国内外巨头竞争激烈,产品同质化或导致价格压力。政策风险方面,集采、医保控费等政策调整可能影响药品定价和销售。此外,公司对头部产品依赖度较高,需警惕单一品种波动风险。