猜你想问
这份研报主要分析了什么内容?
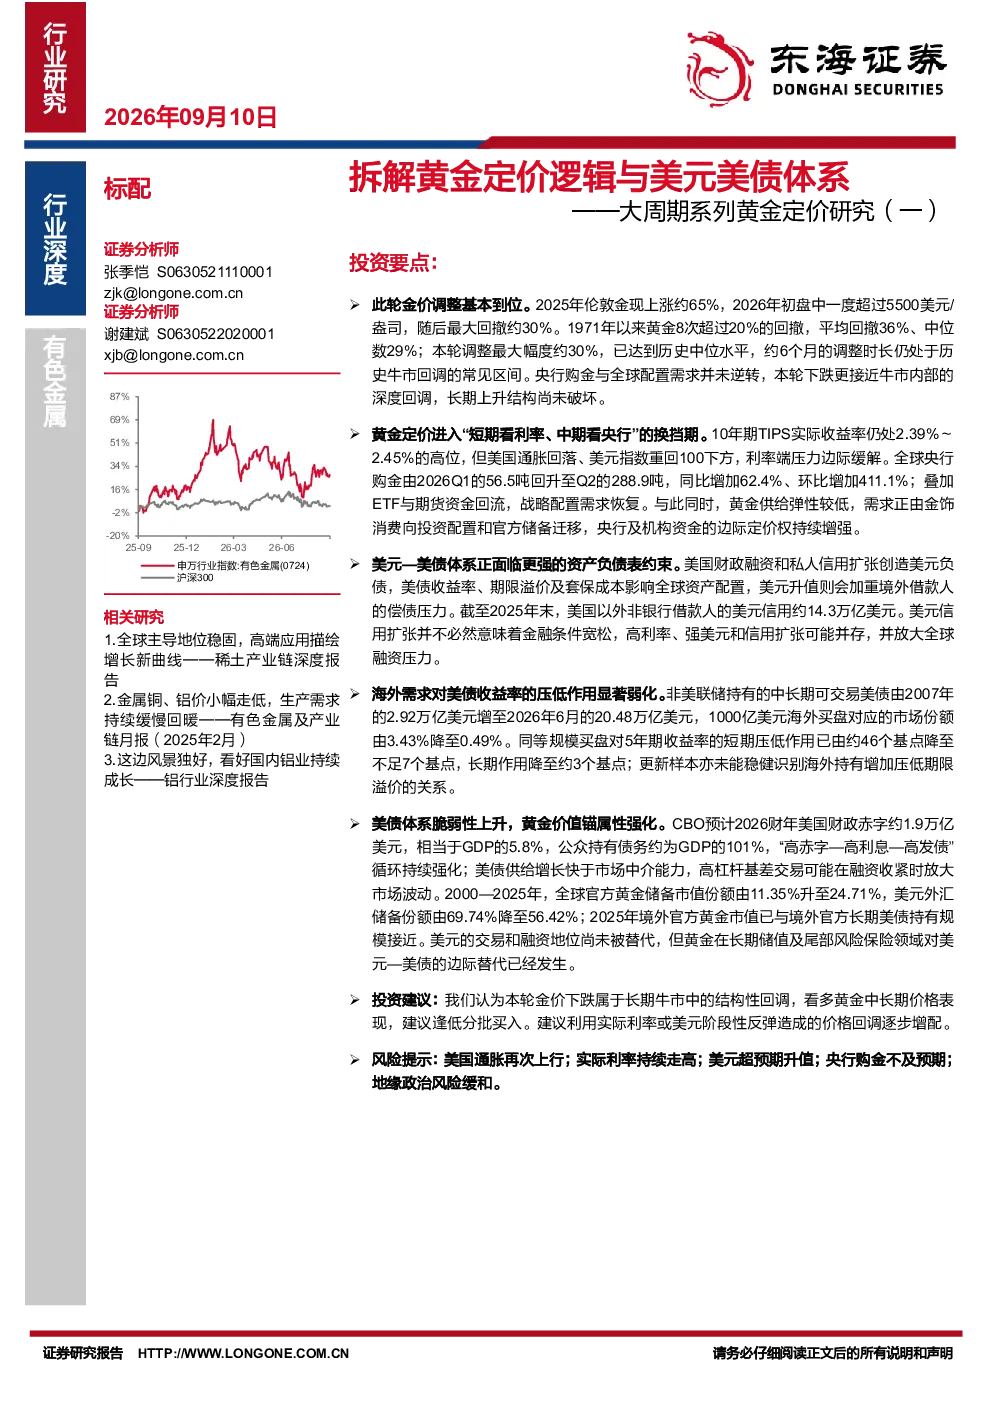
这份研报主要分析了黄金定价的逻辑以及美元和美债体系对黄金价格的影响。报告指出,黄金定价进入‘短期看利率、中期看央行’的换挡期,央行购金和全球配置需求并未逆转,长期上升结构尚未破坏。同时,美元—美债体系面临更强的资产负债表约束,美债体系脆弱性上升,黄金的价值锚属性强化。报告建议利用实际利率或美元阶段性反弹造成的价格回调逐步增配,看多黄金中长期价格表现。
黄金行业未来的发展趋势是什么?
黄金行业未来的发展趋势显示,需求正由金饰消费向投资配置和官方储备迁移,央行及机构资金的边际定价权持续增强。全球央行购金活动增加,ETF与期货资金回流,战略配置需求恢复。黄金供给弹性较低,而美元—美债体系的脆弱性可能推动黄金在长期储值及尾部风险保险领域对美元—美债的边际替代。这些因素共同支撑了黄金的长期价值。
研报重点分析了哪些方向?
研报重点分析了黄金定价逻辑、美元美债体系对黄金价格的影响、全球央行购金趋势以及黄金的长期储值和风险保险属性。报告指出,黄金定价进入‘短期看利率、中期看央行’的阶段,央行购金和全球配置需求是关键支撑因素。同时,美元—美债体系的脆弱性上升,强化了黄金的价值锚属性,使其在长期储值和风险保险领域具有替代美元—美债的潜力。
当前黄金市场的现状如何判断?
当前黄金市场的现状显示,金价调整基本到位,最大回撤约30%,已达到历史中位数水平。央行购金与全球配置需求并未逆转,长期上升结构尚未破坏。美元—美债体系面临更强的资产负债表约束,美债供给增长快于市场中介能力,高杠杆基差交易可能在融资收紧时放大市场波动。全球官方黄金储备市值份额上升,美元外汇储备份额下降,显示黄金在长期储值及尾部风险保险领域对美元—美债的边际替代已经发生。
研报提到了哪些风险提示?
研报提到了几个风险提示,包括美国通胀再次上行、实际利率持续走高、美元超预期升值、央行购金不及预期以及地缘政治风险缓和。这些风险因素可能对黄金价格产生负面影响。例如,美国通胀上行可能导致实际利率上升,从而对黄金价格不利;美元超预期升值可能加重境外借款人的偿债压力,影响全球融资环境;央行购金不及预期可能削弱黄金的长期配置需求;地缘政治风险缓和可能降低黄金作为风险保险资产的需求。这些风险需要投资者密切关注。