猜你想问
长端美债利率上行超出预期变化的原因是什么?
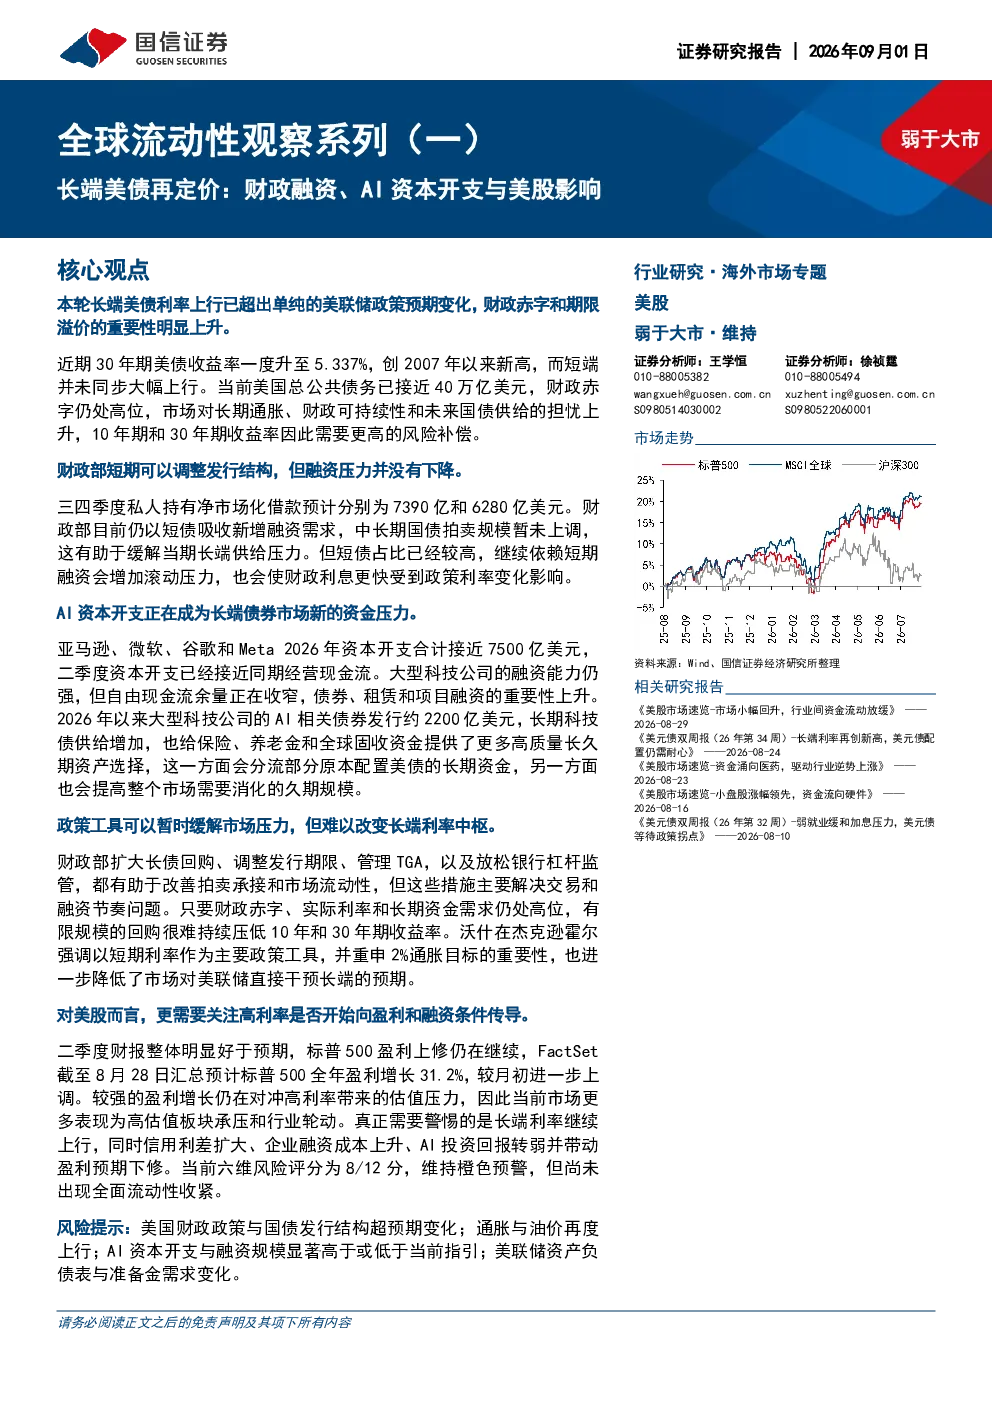
本轮长端美债利率上行超出美联储政策预期变化,主要由于财政赤字和期限溢价重要性上升。美国总公共债务接近40万亿美元,财政赤字仍处高位,市场担忧长期通胀、财政可持续性和国债供给,导致10年期和30年期收益率需要更高的风险补偿。财政部短期通过调整发行结构缓解长端供给压力,但融资压力并未下降,且短债占比过高会增加滚动压力。
AI资本开支对长端债券市场有何影响?
AI资本开支成为长端债券市场新的资金压力。大型科技公司AI相关债券发行增加,分流部分配置美债的长期资金,并提高市场需要消化的久期规模。2026年以来大型科技公司的AI相关债券发行约2200亿美元,这增加了长端债券市场的资金需求压力,对美债收益率形成上行压力。
报告如何分析财政融资对长端利率的影响?
报告指出,美国财政赤字仍处高位,市场担忧长期通胀、财政可持续性和国债供给,导致10年期和30年期收益率需要更高的风险补偿。财政部短期通过调整发行结构缓解长端供给压力,但融资压力并未下降,且短债占比过高会增加滚动压力。这些因素共同影响了长端利率的走势。
当前市场流动性状况如何?
当前六维风险评分为8/12分,维持橙色预警,但尚未出现全面流动性收紧。长端利率是目前最重要的指标,维持2分;财政融资维持1分;美元资金面维持1分;AI融资继续给2分;信用市场给1分;美股表现维持1分。市场流动性状况较为复杂,需要关注多维度指标的变化。
报告提示的主要风险是什么?
报告提示的主要风险包括:30年期重新突破5.33%左右并伴随10Y—30Y重新明显熊陡;银行准备金快速跌破2.8万亿美元,同时SOFR—EFFR持续扩大;投资级和高收益债OAS明显走阔;科技债一级发行开始出现更高的新券溢价;标普500EPS一致预期转为持续下修,同时市场宽度进一步恶化。这些指标同时恶化将是重要的风险升级信号。
你可能感兴趣
全球流动性观察系列第32期:长端美债利率快速上行,北上资金流入明显放缓
国泰君安证券2022-01-12
全球AI配套与工业周报:长端利率上行叠加AI融资结构再受审视,算力链估值回调,北美能源与电力基建韧性延续
公用事业华福国际2026-08-24
全球云厂商复盘系列(一):微软资本开支与ROIC
信息技术国信证券2024-08-13
AI资本开支持续超预期,本轮AI基建长周期确定性再强化
建筑建材华福国际2026-08-12
科技“转型牛”投资系列一:大潮起东方:AI资本开支的新周期
金融国泰君安证券2025-02-10
FICC&资产配置周观察:如何看待全球资产定价之锚,美债利率再新高?
东海证券2023-10-09
每周市场资金流动性跟踪:美债利率对全球资产定价影响的判断或被证伪,抓紧布局周期
西部证券2021-03-21
传媒行业周观察(20260727-20260802)CSP云收入加速验证AI需求,关注资本开支回报与应用兑现
文化传媒华创证券2026-08-03
传媒行业周观察(20260817-20260821)宏观压力及AI投入挑战企业现金流,关注资本开支回报与应用兑现
文化传媒华创证券2026-08-23
2021年年报及2022年一季报剖析:ROE与PPI再背离,资本开支扩张近尾声
国金证券2022-05-03