猜你想问
国金证券中报核心内容有哪些?
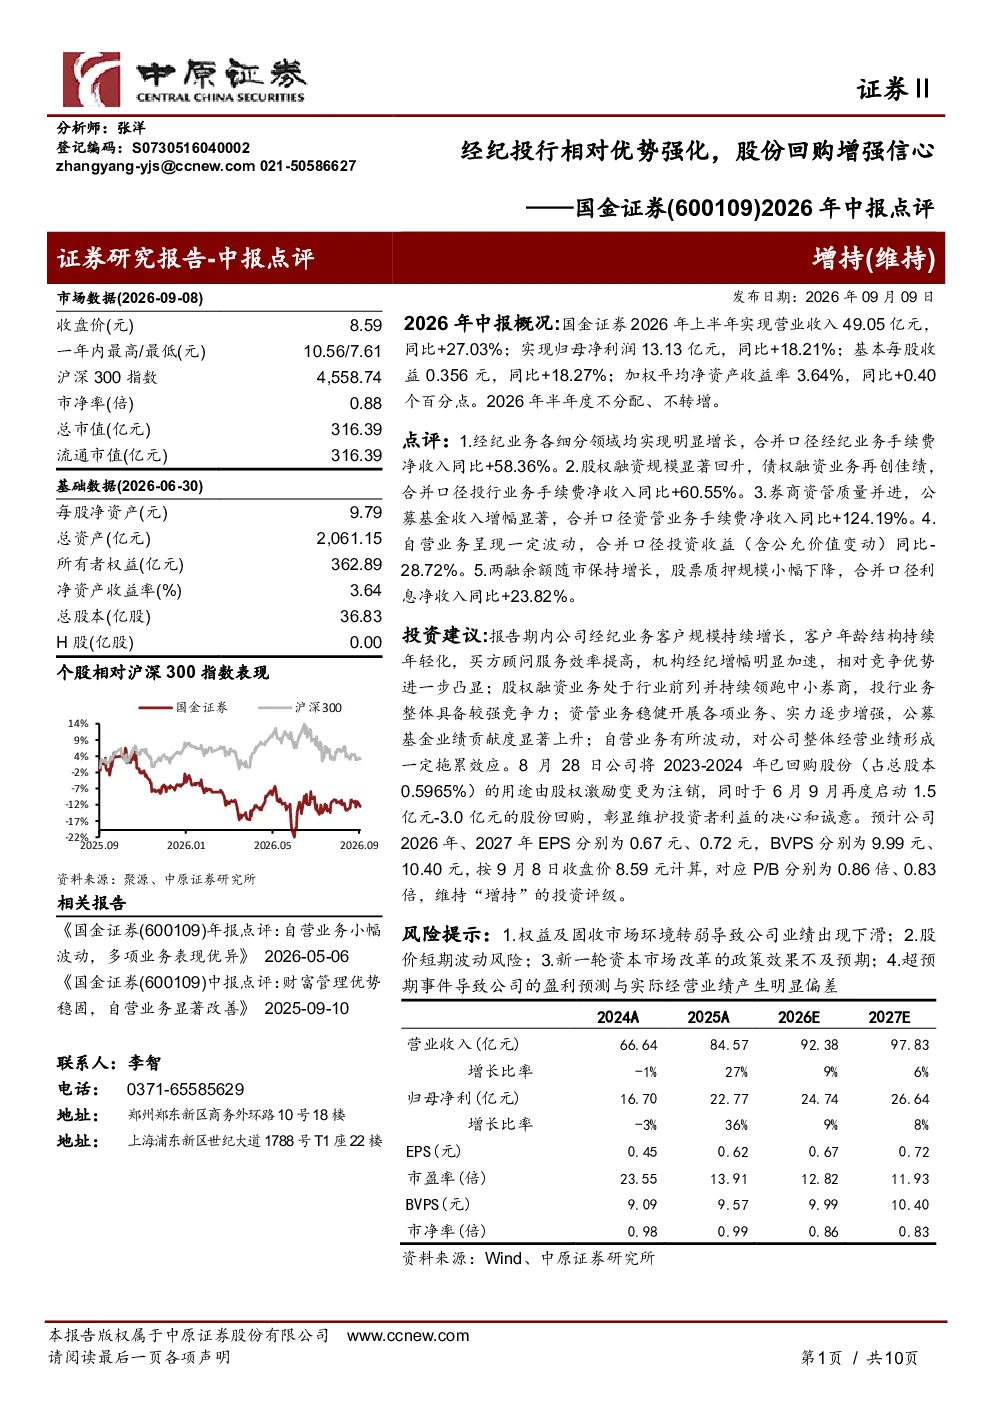
国金证券2026年上半年业绩表现优异,营业收入49.05亿元(同比+27.03%),归母净利润13.13亿元(同比+18.21%)。经纪业务手续费净收入19.13亿元(同比+58.36%),投行业务手续费净收入6.39亿元(同比+60.55%),资管业务手续费净收入1.39亿元(同比+124.19%)。公司启动股份回购计划,彰显维稳投资者信心。
券商行业发展趋势如何?
券商行业在2026年上半年呈现分化态势,头部券商优势明显。经纪业务中,机构客户规模持续增长,财富管理转型加速;投行业务中,股权融资市场活跃,中小券商在IPO领域表现突出;资管业务中,公募基金管理规模增长显著。行业整体面临市场波动和政策调整挑战。
国金证券报告重点分析了哪些业务板块?
国金证券报告重点分析了经纪、投行、资管三大业务板块。经纪业务展现强劲增长,手续费净收入同比大幅提升;投行业务股权融资领跑,主承销金额同比增长174.74%;资管业务公募基金贡献突出,管理规模增长46.80%。自营业务受权益类资产波动影响表现波动。
当前市场环境对券商有何影响?
当前市场环境对券商影响呈现结构性特征。一方面,资本市场活跃度提升利好经纪与投行业务;另一方面,市场波动增加自营业务风险。政策层面持续支持券商发展,但监管趋严也对业务创新提出更高要求。行业整体需平衡业务发展与风险控制。
国金证券研报提示了哪些风险?
国金证券研报提示的主要风险包括:市场环境转弱可能影响业务收入,股价波动影响投资者情绪,政策效果不及预期可能制约业务创新。此外,行业竞争加剧、同业竞争压力以及宏观环境不确定性也是潜在风险因素,需密切关注。
你可能感兴趣
华泰证券2020年报点评:一体化服务体系下财管与机构业务长足发展,投行、经纪业务优势强化
金融中泰证券2021-03-31
股份回购彰显信心,规模优势有望增强
基础化工安信证券2023-04-16
2026年中报点评:经纪自营共振向上,投行业务优势稳固
金融东吴证券2026-08-19
2026中报点评:行业调整期,分红回购增强信心
国信证券2026-08-27
2023年三季报点评:行业景气度影响导致业绩承压,运力规模持续提升,回购股份增强信心
华创证券2023-11-05
回购增强信心,猪OA苗有望进一步强化龙头地位!
农林牧渔安信证券2018-07-30
股权激励+回购彰显信心,一体化优势强化竞争力
建筑建材华鑫证券2022-06-04
2021年中报点评:业绩表现亮眼,回购股份彰显发展信心
医药生物华创证券2021-08-25
2024年中报点评:Q2实现盈利1.2亿,同比增长240%,中期分红+股份回购彰显信心
交通运输华创证券2024-08-15
2019年中报点评:业绩稳健盈利提升,股份回购彰显未来信心
建筑建材华创证券2019-08-14