猜你想问
这份研报的核心内容是什么?
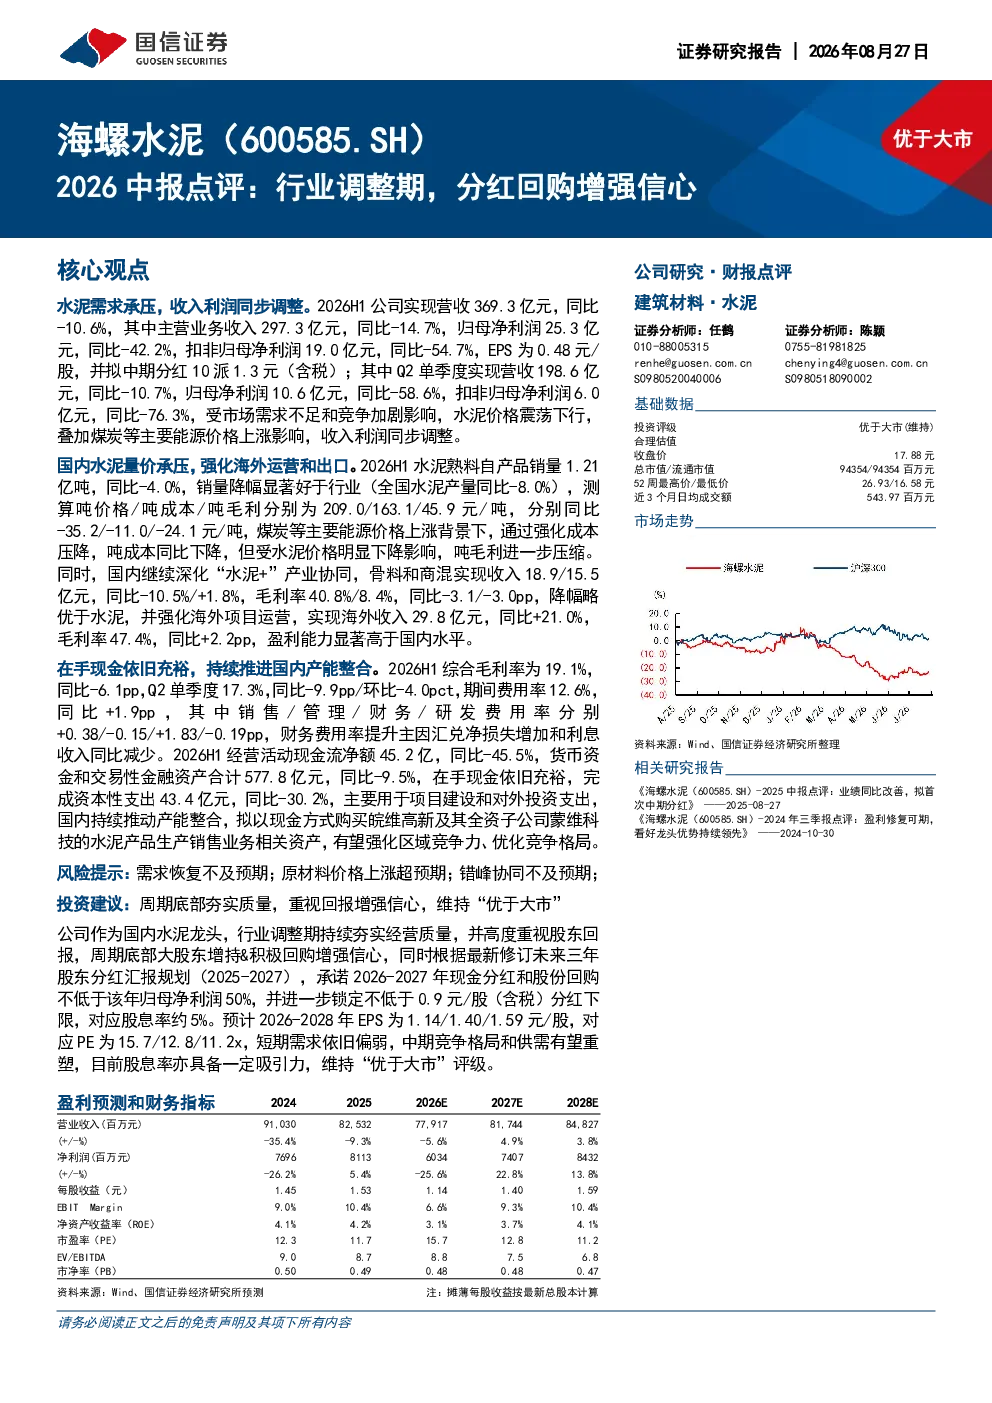
本报告点评海螺水泥2026年中报,指出公司在行业调整期持续夯实经营质量,高度重视股东回报。大股东增持和积极回购增强信心,承诺2026-2027年现金分红和股份回购不低于该年归母净利润50%,并锁定不低于0.9元/股(含税)分红下限,对应股息率约5%。报告显示2026H1营收369.3亿元,同比-10.6%;归母净利润25.3亿元,同比-42.2%;水泥熟料自产品销量1.21亿吨,同比-4.0%;吨毛利45.9元/吨,同比-24.1元/吨。
水泥行业未来发展趋势如何?
水泥行业目前面临市场需求不足和竞争加剧的挑战,导致价格震荡下行,煤炭等能源价格上涨进一步压缩利润。但海螺水泥销量降幅显著好于行业,海外运营表现亮眼,国内业务通过“水泥+”产业协同提升竞争力。未来行业供需格局有望重塑,龙头企业有望受益于产能整合和区域竞争力强化。报告预计2026-2028年EPS为1.14/1.40/1.59元/股,对应PE为15.7/12.8/11.2x。
研报重点分析了哪些方向?
研报重点分析了海螺水泥在国内业务、海外运营、财务状况及未来展望四个方向。国内业务方面,销量降幅显著好于行业,但吨毛利受价格下降影响进一步压缩;海外运营表现亮眼,收入同比增长21.0%;财务状况方面,公司在手现金充裕,持续推进国内产能整合,拟收购皖维高新相关资产以强化区域竞争力。
当前水泥市场现状如何判断?
当前水泥市场处于需求不足和竞争加剧的调整期,价格震荡下行,能源成本上涨压缩利润空间。海螺水泥作为行业龙头,经营质量持续夯实,但吨毛利仍受价格下降影响。报告指出短期需求偏弱,中期竞争格局和供需有望重塑,龙头企业有望受益于产能整合和区域竞争力强化。
研报提示了哪些风险?
研报提示的主要风险包括市场需求持续疲软、行业竞争加剧、煤炭等能源价格波动以及产能整合进展不及预期。此外,海外市场拓展也存在不确定性。报告强调短期需求偏弱,但中长期看,龙头企业通过产业协同和区域整合有望提升竞争力,目前股息率具备吸引力,维持“优于大市”评级。