猜你想问
报告主要分析了哪些内容?
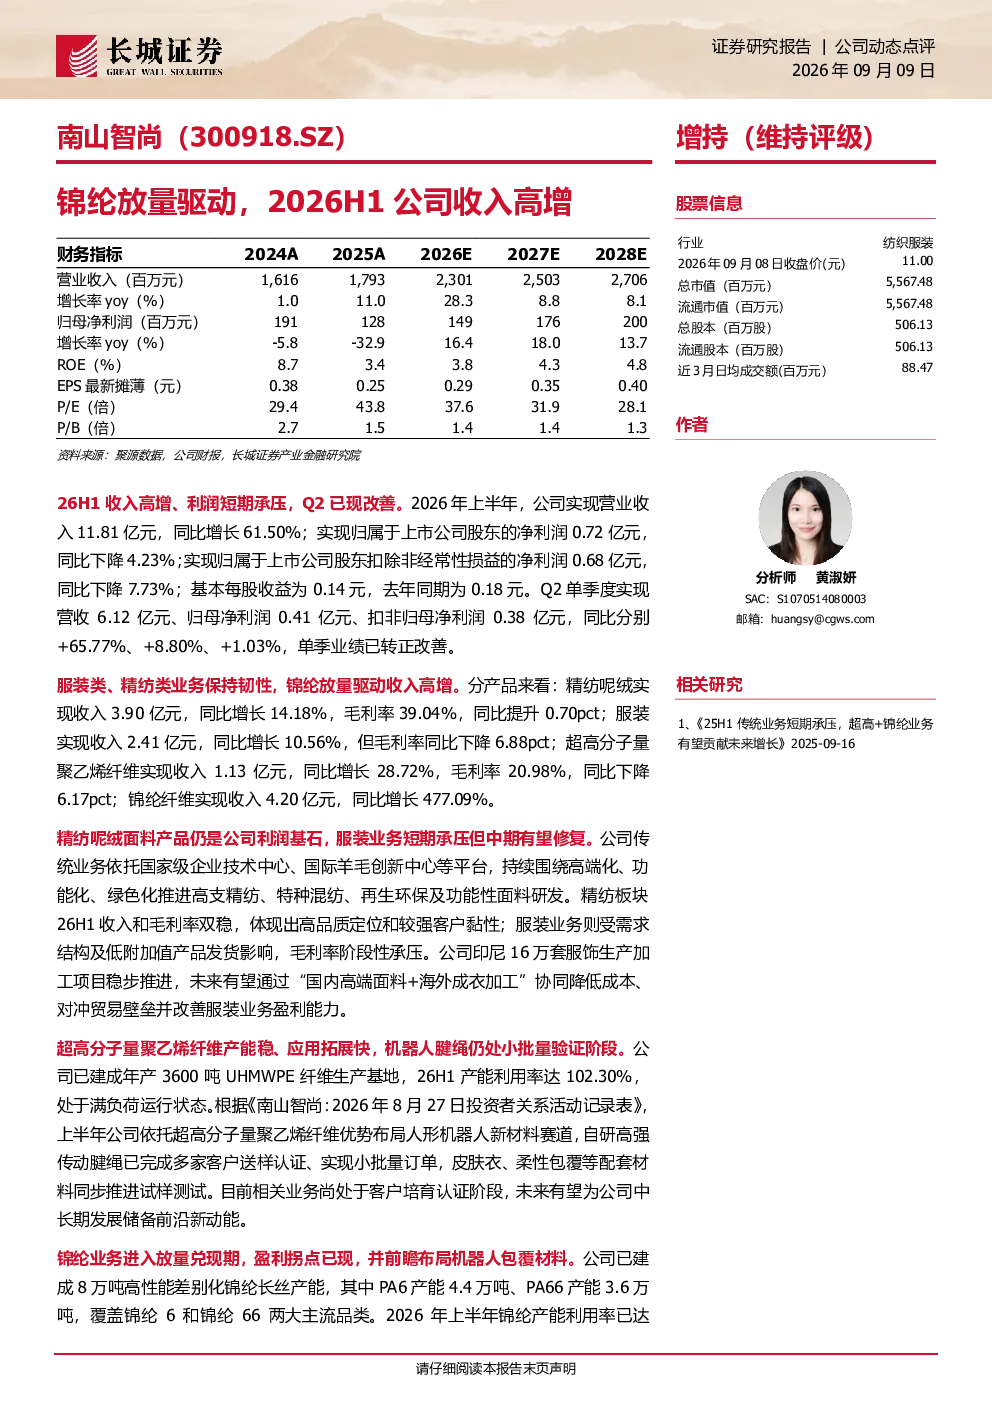
报告分析了南山智尚2026年上半年业绩表现,重点指出公司收入高增主要受锦纶业务放量驱动,锦纶纤维收入同比增长477.09%。报告还详细拆解了精纺呢绒、服装业务、超高分子量聚乙烯纤维等产品的收入和毛利率变化,以及公司在新材料和机器人领域的布局情况。此外,报告还提及了印尼服饰加工项目的推进情况,以及公司未来在机器人包覆材料方面的前瞻布局,形成了“刚柔互补”的双材料体系。
锦纶行业发展趋势如何?
锦纶行业发展趋势向好,报告显示锦纶业务进入放量期,成为南山智尚收入增长的核心驱动力。从行业层面来看,锦纶纤维因其优异的性能被广泛应用于多个领域,市场需求持续增长。随着技术的进步和产业升级,锦纶产品的附加值不断提升,行业整体盈利能力有望改善。同时,新材料和机器人领域的快速发展也为锦纶行业带来了新的增长点,未来锦纶行业有望在多个赛道实现突破。
报告重点分析了哪些方向?
报告重点分析了南山智尚的锦纶业务放量情况,以及公司在新材料和机器人领域的布局。报告指出,锦纶业务是南山智尚收入增长的核心驱动力,锦纶纤维收入同比增长477.09%。此外,报告还重点分析了公司在超高分子量聚乙烯纤维和机器人领域的布局,包括产能满负荷运行情况、人形机器人新材料赛道的布局情况,以及自研高强传动腱绳完成小批量订单的情况。报告还提及了公司在印尼服饰加工项目的推进情况,以及未来在机器人包覆材料方面的前瞻布局。
当前市场对南山智尚的判断是什么?
当前市场对南山智尚的判断是公司业绩表现亮眼,但存在一定风险。报告显示,南山智尚2026年上半年实现营业收入11.81亿元,同比增长61.50%,但净利润同比下降4.23%。Q2单季业绩转正改善,营收同比增长65.77%,归母净利润同比增长8.80%。公司收入高增主要受锦纶业务放量驱动,锦纶纤维收入同比增长477.09%。然而,报告也提示了原材料价格波动、锦纶及新材料产能爬坡不及预期、高附加值产品推广不及预期、机器人产品商业化进度不及预期、市场竞争加剧、海外产能建设及出口贸易风险等风险因素。
研报提示了哪些风险?
研报提示了多项风险,包括原材料价格波动、锦纶及新材料产能爬坡不及预期、高附加值产品推广不及预期、机器人产品商业化进度不及预期、市场竞争加剧、海外产能建设及出口贸易风险等。原材料价格波动可能影响公司成本控制,锦纶及新材料产能爬坡不及预期可能影响公司业绩增长,高附加值产品推广不及预期可能影响公司盈利能力,机器人产品商业化进度不及预期可能影响公司中长期发展,市场竞争加剧可能影响公司市场份额,海外产能建设及出口贸易风险可能影响公司国际化发展。这些风险因素需要投资者密切关注。