猜你想问
8月汽车行业销量情况如何?
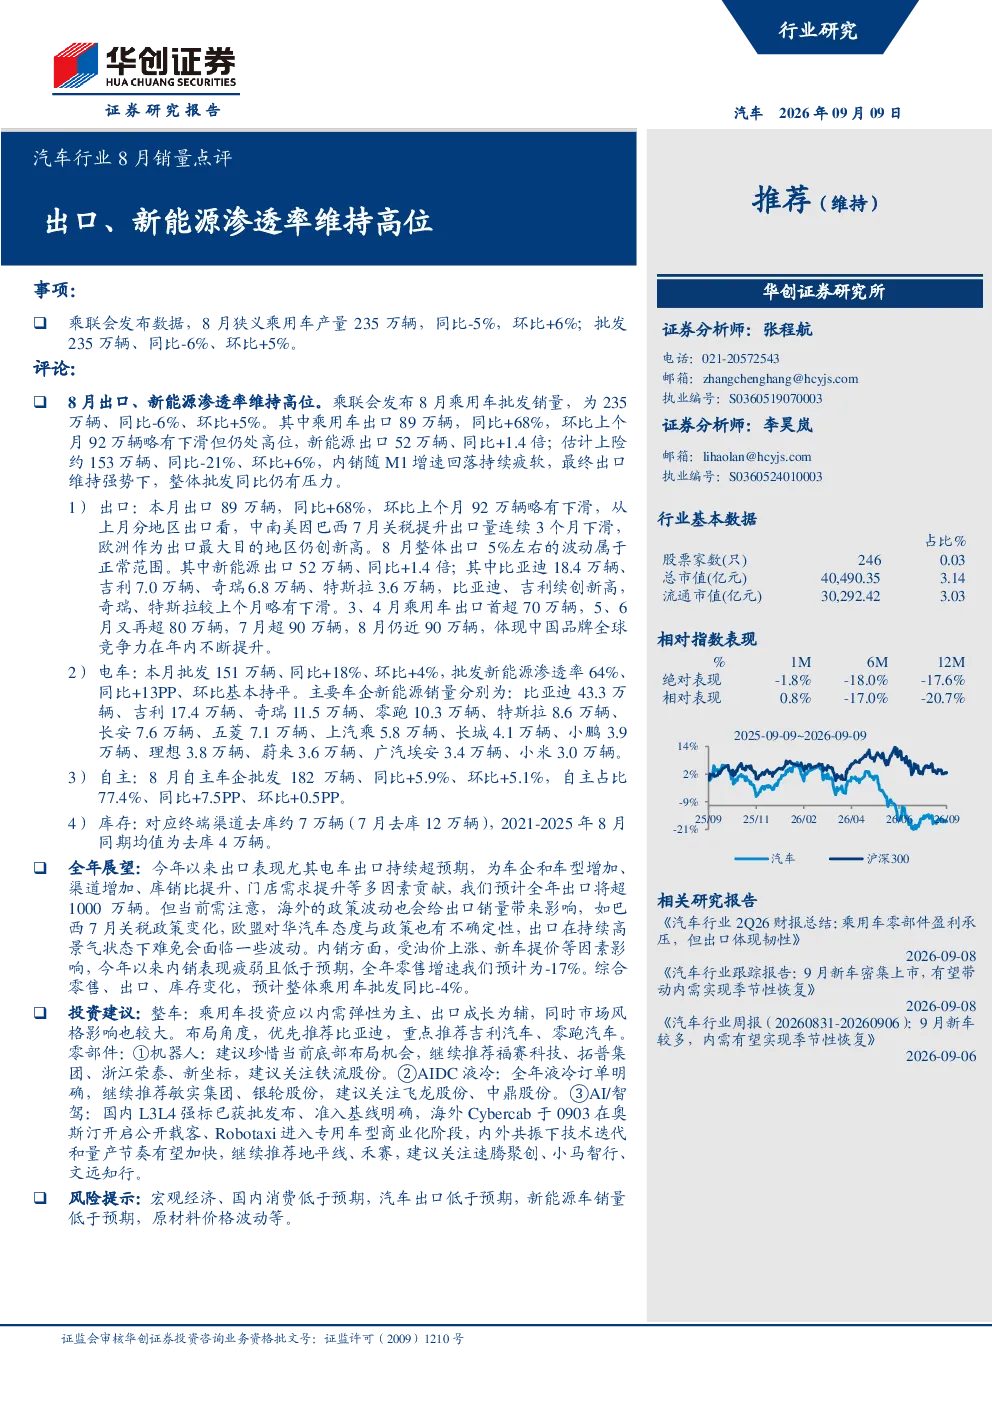
8月狭义乘用车产量235万辆,同比-5%,环比+6%;批发235万辆,同比-6%,环比+5%。乘用车出口89万辆,同比+68%,环比略降但仍处高位;新能源出口52万辆,同比+1.4倍。上险量约153万辆,同比-21%,环比+6%,内销持续疲软。终端渠道去库约7万辆,价格变化指数下降,终端优惠幅度扩大。
汽车行业未来发展趋势是什么?
预计全年出口将超1000万辆,但需注意海外政策波动带来的影响。内销方面,预计全年零售增速为-17%,受油价上涨、新车提价等因素影响。整体批发预计同比-4%。新能源车渗透率持续提升,出口市场表现强劲,但需关注宏观经济及原材料价格波动等风险。
报告重点关注了哪些分析方向?
报告重点分析了销量、库存、价格、市场竞争、板块估值及投资建议。其中,批发份额方面,比亚迪、奇瑞、吉利、长安、上汽乘用车位列前五。申万乘用车指数PE为23.3,PB为2.5;申万零部件指数PE为1.6,PB为2.5。投资建议方面,整车优先推荐比亚迪,重点推荐吉利汽车、零跑汽车;零部件方面,推荐福赛科技、拓普集团等。
当前汽车市场现状如何判断?
当前汽车市场呈现出口强劲、内销疲软的特点。乘用车出口89万辆,同比+68%,新能源出口52万辆,同比+1.4倍。但上险量同比-21%,内销市场面临压力。终端渠道去库约7万辆,价格优惠扩大。整体来看,市场处于调整期,需关注消费及政策变化。
研报提示了哪些风险因素?
主要风险包括宏观经济下行、国内消费疲软、汽车出口政策变化、新能源车销量不及预期以及原材料价格波动等。海外政策不确定性对出口市场影响较大,油价上涨、新车提价等因素也制约内销增长。此外,原材料价格波动对零部件企业成本端形成压力,需持续关注。
你可能感兴趣
汽车行业6月销量点评:出口再超预期,新能源渗透率续创新高
交运设备华创证券2026-07-13
汽车行业4月销量点评:出口再超预期,新能源渗透率新高
交运设备华创证券2026-05-18
汽车行业5月销量点评:出口再超预期,新能源渗透率续创新高
交运设备华创证券2026-06-10
出口延续亮眼表现,新能源渗透率续创新高:汽车行业7月销量点评
交运设备华创证券2026-08-14
汽车行业周报:8月销量好于预期 新能源渗透率再创新高
交运设备华西证券2021-09-14
汽车行业周报:8月销量好于预期,新能源渗透率再创新高
交运设备华西证券2021-09-12
汽车行业点评报告:11月批发环比-8%,新能源渗批发渗透率创新高
交运设备东吴证券2022-12-09
汽车行业9月销量点评:9月批发同比两位数增长,新能源渗透率再创新高
交运设备华创证券2025-10-14
汽车行业月报:新能源渗透率创新高,出口维持高景气
交运设备中原证券2026-05-19
新能源汽车行业8月销量点评:八月销量超预期,重视四季度旺季行情
电子设备国泰君安证券2021-09-14