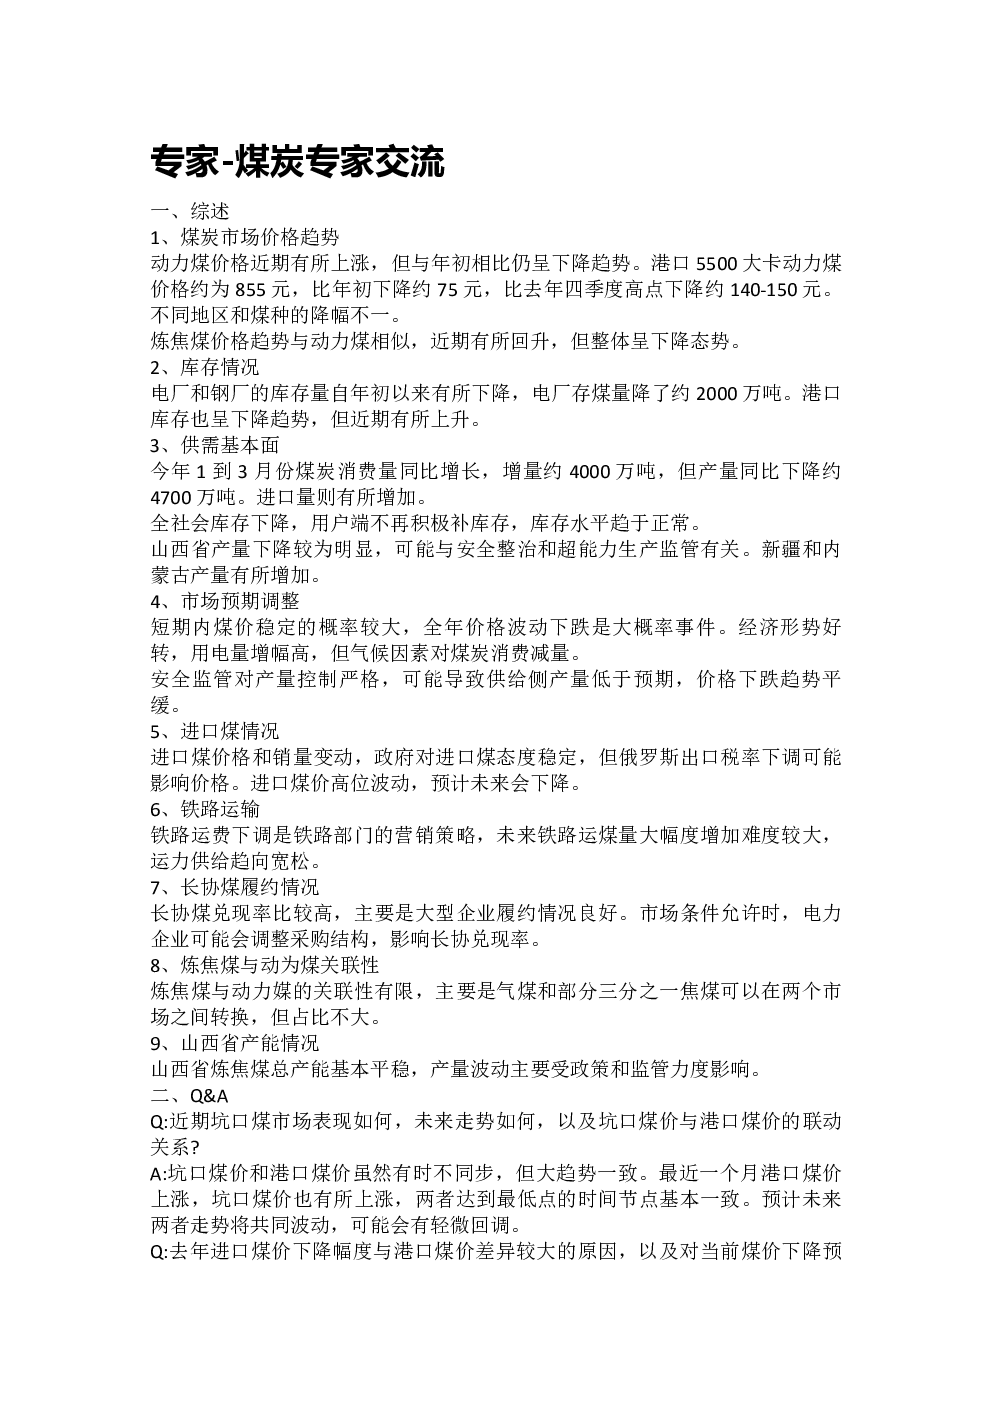
一、综述
- 煤炭市场价格趋势:动力煤和炼焦煤价格近期有所上涨,但整体仍呈下降趋势。港口5500大卡动力煤价格约为855元,比年初下降约75元。炼焦煤价格趋势与动力煤相似。
- 库存情况:电厂和钢厂库存量自年初以来下降,电厂存煤量降约2000万吨。港口库存下降后近期有所上升。
- 供需基本面:1-3月煤炭消费量同比增长约4000万吨,产量同比下降约4700万吨,进口量增加。全社会库存下降,用户端不再积极补库存。山西产量下降明显,可能与安全整治有关;新疆和内蒙古产量增加。
- 市场预期调整:短期内煤价稳定概率较大,全年价格波动下跌是大概率事件。经济形势好转,用电量增幅高,但气候因素对煤炭消费减量。安全监管可能导致供给侧产量低于预期,价格下跌趋势平缓。
- 进口煤情况:进口煤价格和销量变动,政府态度稳定,俄罗斯出口税率下调可能影响价格。预计未来进口煤价会下降。
- 铁路运输:铁路运费下调是营销策略,未来铁路运煤量大幅度增加难度较大,运力供给趋向宽松。
- 长协煤履约情况:长协煤兑现率较高,大型企业履约良好。市场条件允许时,电力企业可能调整采购结构,影响长协兑现率。
- 炼焦煤与动力煤关联性:两者关联性有限,气煤和部分三分之一焦煤可在两个市场之间转换,但占比不大。
- 山西省产能情况:山西省炼焦煤总产能基本平稳,产量波动主要受政策和监管力度影响。
二、Q&A
Q&A部分就坑口煤市场、进口煤价、港口煤价交易量、市场结构变化、铁路运费、长协合同履约、焦煤与动力煤关联性、山西产能、不同省份产量变化、进口煤价与交易量、采购策略、未来三五年动力煤价格趋势、影响供需平衡的核心变量、未来煤炭产量预期、焦煤价格趋势、炼焦煤供给情况、动力煤与炼焦煤互补机制、中小煤炭企业压力、煤炭市场竞争格局和成本结构、煤炭行业资产报酬率和亏损面、今年动力煤价格底部等问题进行了详细解答,核心观点包括:
- 坑口煤价与港口煤价大趋势一致,未来可能共同波动。
- 去年进口煤价下降幅度与港口煤价差异大,主要由于煤监部门安检力度大,控制供给力度大。
- 港口煤价小幅上涨,但交易量受市场结构变化影响,长协煤比例增大导致市场煤交易量减少。
- 进口煤价高位波动,预计未来会下降,中国煤炭市场是全球市场的基准。
- 电厂库存总体下降,可能与价格预期有关,预计4月份后库存可能趋稳甚至反弹。
- 水电情况好于预期导致对煤炭需求的减量影响,气温是否高温天气尚不确定。
- 铁路运费下降是营销策略,未来铁路运煤量可能难以大幅增加,运力供求形势趋向宽松。
- 长协合同监管力度较弱,大型企业兑现率较高,但未来兑现率与市场供求形势密切相关。
- 焦煤价格与动力煤价格关联性有限,主要影响体现在炼焦配煤上。
- 山西省产能恢复到之前水平可能需要较长时间,安检力度较大影响了煤炭产量。
- 内蒙古、贵州、湖北、河北等省份产量变化可能导致市场回归正常。
- 进口煤价高时交易量依然不错,预计四月是高点,五月份以后进口煤量可能会有所回调。
- 进口煤价高于国内现货港口煤价,但用户侧可能继续采购进口煤,部分原因是签订了长期协议合同。
- 未来三五年动力煤市场将趋向宽松,主要基于需求和供给侧增量差异较大、钢铁行业消费量统计可能存在误差、煤炭消费量统计可能存在误差、原煤产量可能存在虚报、非化石能源增长等因素。
- 影响动力煤供需平衡的核心变量包括库存水平、产量报告的准确性、新能源的发展速度。
- 未来三至五年煤炭总产能预计是增加的,今年的产量下降可能包含了虚增的部分。
- 未来三至五年焦煤价格趋势受国内建筑用钢材需求减少和“一带一路”战略支撑的钢材出口增长影响。
- 目前监测的重点炼焦煤企业产量呈下降趋势,尤其是山西省;河北、湖北、河南等资源枯竭区的炼焦煤供给量预计将下降。
- 动力煤和炼焦煤之间的互补机制不是很强。
- 在供求趋向均衡的预期下,中小煤炭企业或高成本煤矿的压力会更大。
- 煤炭市场的竞争格局和成本结构因地区而异,鄂尔多斯、新疆、陕北等地具有竞争优势。
- 煤炭行业的资产报酬率较高,但亏损面也相当严重,特别是中东部的井工煤矿。
- 今年动力煤市场价格底部难以准确预测,存在多种不确定因素。