猜你想问
这份研报的核心内容是什么?
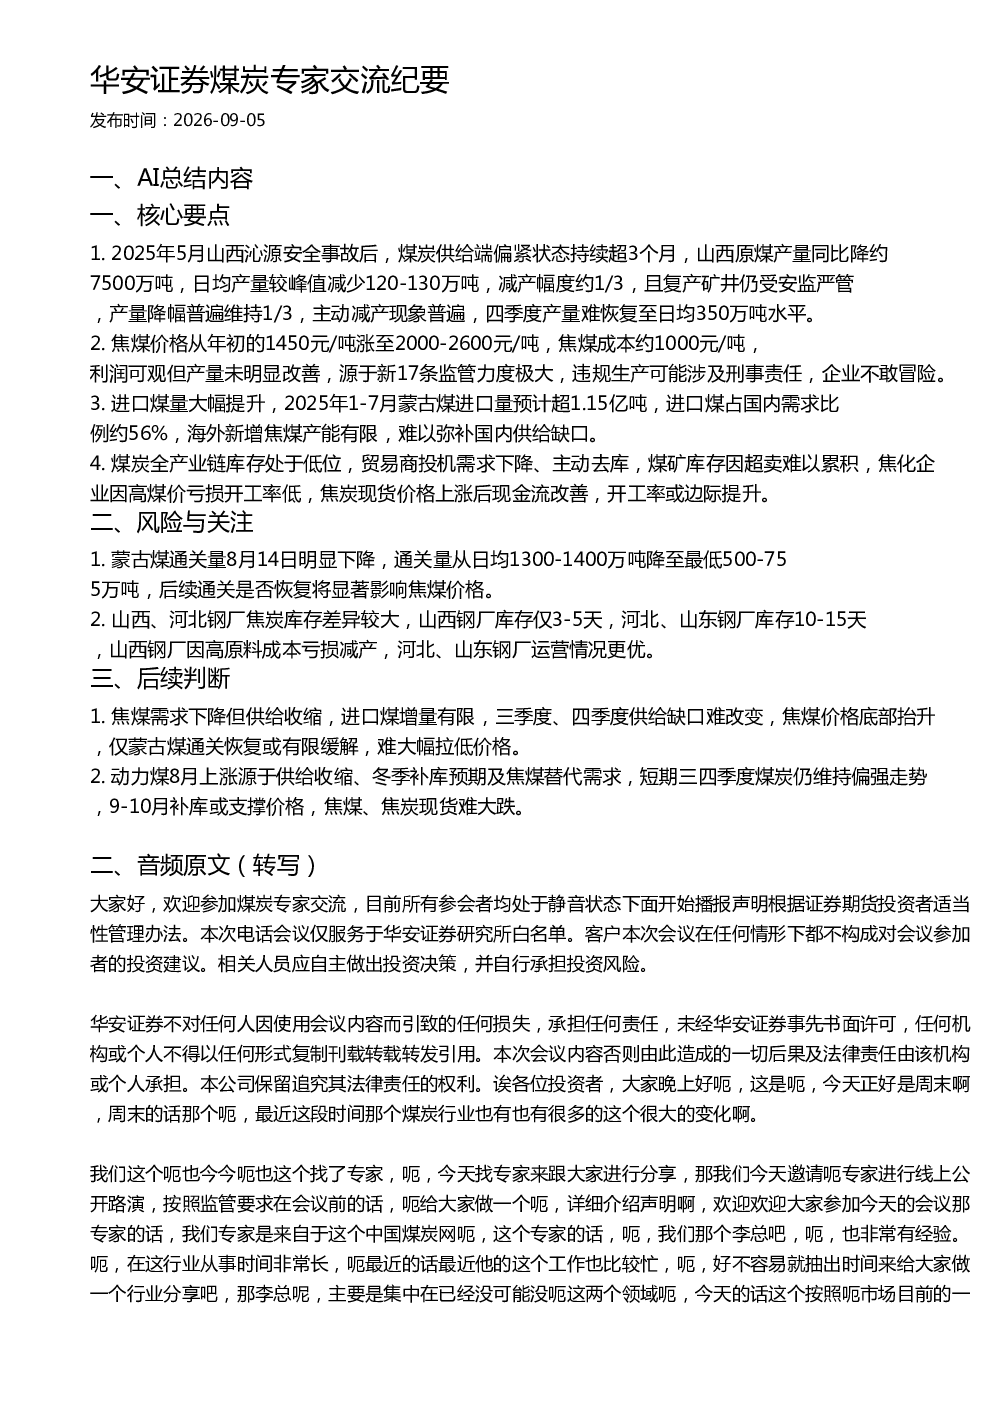
这份研报指出,2025年5月山西沁源安全事故后,山西原煤产量同比降约7500万吨,日均产量较峰值减少120-130万吨,减产幅度约1/3。复产矿井仍受安监严管,产量降幅普遍维持1/3,主动减产现象普遍,四季度产量难恢复至日均350万吨水平。焦煤价格从年初的1450元/吨涨至2000-2600元/吨,焦煤成本约1000元/吨,利润可观但产量未明显改善,源于新17条监管力度极大,违规生产可能涉及刑事责任,企业不敢冒险。2025年1-7月蒙古煤进口量预计超1.15亿吨,进口煤占国内需求比例约56%,海外新增焦煤产能有限,难以弥补国内供给缺口。煤炭全产业链库存低位,贸易商投机需求下降、主动去库,煤矿库存因超卖难以累积,焦化企业因高煤价亏损开工率低,焦炭现货价格上涨后现金流改善,开工率或边际提升。
煤炭行业未来发展趋势如何?
研报分析,煤炭供给端持续偏紧,焦煤需求下降但供给收缩,进口煤增量有限,三季度、四季度供给缺口难改变,焦煤价格底部抬升。蒙古煤通关恢复或有限缓解,难大幅拉低价格。动力煤短期偏强,供给收缩、冬季补库预期及焦煤替代需求推动8月上涨,短期三四季度煤炭仍维持偏强走势,9-10月补库或支撑价格,焦煤、焦炭现货难大跌。监管持续严格,企业不敢冒险违规生产,供给端改善缓慢。
研报重点分析了哪些方向?
研报重点分析了煤炭供给端偏紧的现状,包括山西原煤产量大幅下降、复产矿井受限、主动减产现象普遍等。同时关注焦煤价格上涨的原因,如新17条监管、企业避险情绪等。此外,报告还分析了进口煤量大幅提升对国内市场的影响,以及煤炭全产业链库存低位的情况。焦化企业开工率低、现金流改善等细节也纳入分析范围。
当前煤炭市场现状如何判断?
当前煤炭市场呈现供给收缩、需求相对平稳但受成本制约的态势。山西沁源安全事故后,煤炭产量持续下降,供给端压力明显。焦煤价格大幅上涨,但产量未同步改善,主要受严格监管制约。进口煤量增加难以弥补国内缺口,全产业链库存处于低位,显示市场供需紧张。焦化企业开工率受高煤价影响偏低,但焦炭价格上涨后现金流有望改善,开工率或边际提升。蒙古煤通关量波动对市场影响显著。
研报提示了哪些风险?
研报提示的主要风险包括:蒙古煤通关量下降,若后续无法恢复至高位,将显著影响焦煤价格。钢厂焦炭库存差异,山西钢厂因高原料成本减产,而河北、山东钢厂运营情况更优,可能加剧区域供需失衡。此外,新17条监管政策持续严格,企业违规生产风险高,供给端改善预期不明确,可能持续压制煤炭价格弹性。进口煤量大幅提升虽部分缓解国内供给,但难以完全弥补缺口,需关注国际市场变化对进口成本的影响。