猜你想问
这份研报的核心内容是什么?
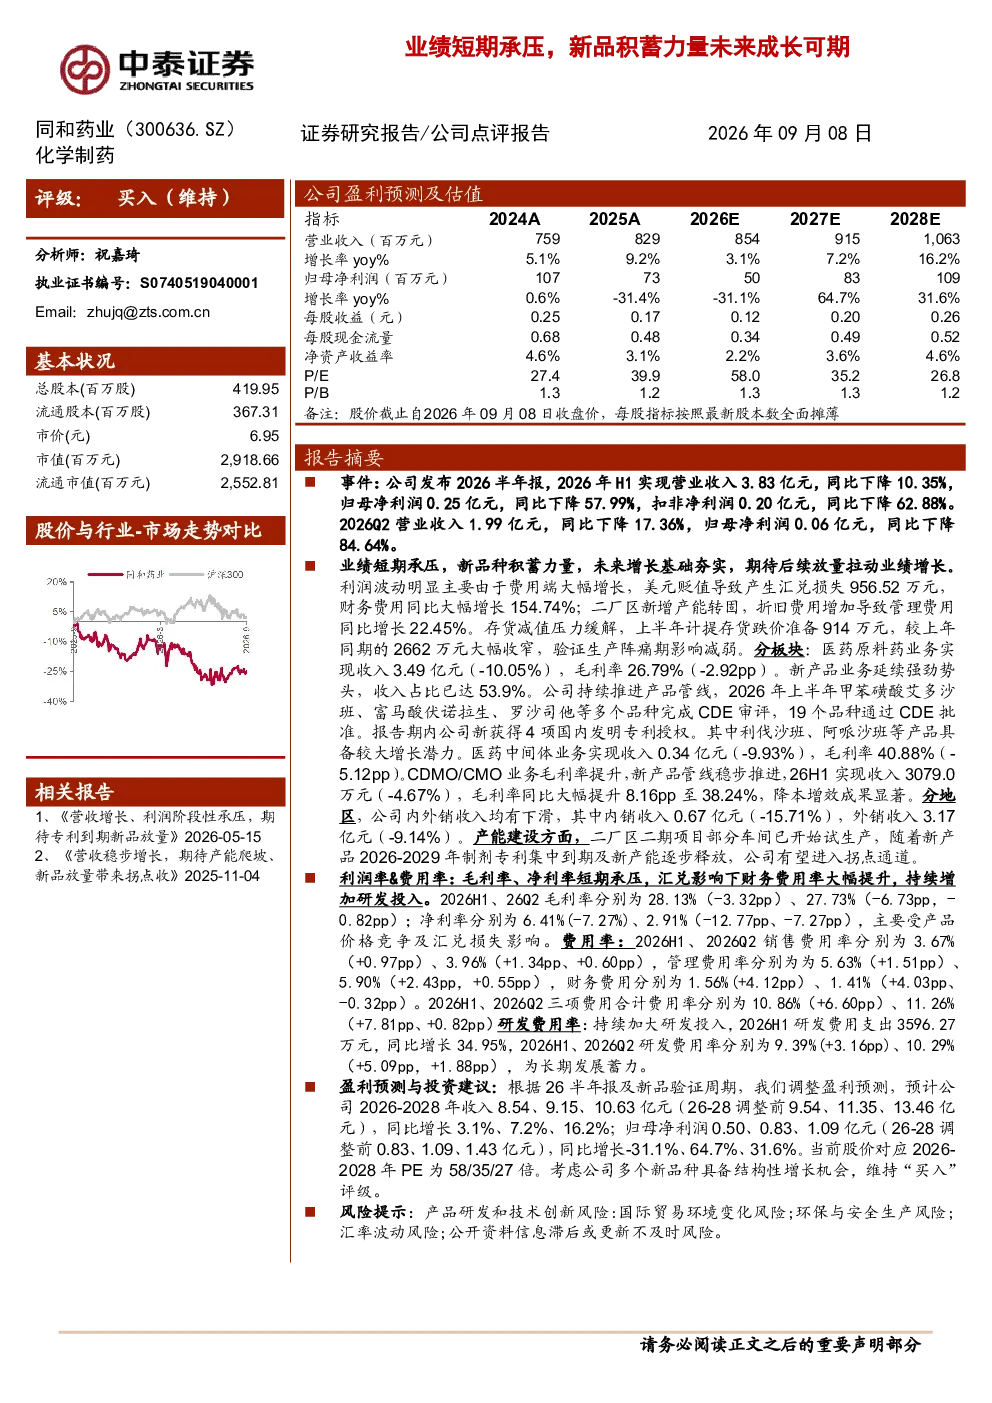
本报告分析同和药业2026年H1业绩短期承压,但新品种积蓄力量,未来增长基础夯实。报告指出,公司H1营业收入3.83亿元(-10.35%),归母净利润0.25亿元(-57.99%),主要受费用端大幅增长影响。存货减值压力缓解,上半年计提存货跌价准备914万元,较上年同期大幅收窄。分板块看,医药原料药收入3.49亿元(-10.05%),新产品业务收入占比53.9%,甲苯磺酸艾多沙班等品种完成CDE审评,具备较大增长潜力。二厂区二期部分车间试生产,2026-2029年制剂专利集中到期及新产能释放将推动拐点。研发费用率9.39%(+3.16pp),持续加大投入。
医药原料药行业发展趋势如何?
医药原料药行业整体面临价格竞争加剧、环保压力增大及产能过剩挑战。行业集中度提升,头部企业通过技术升级和成本控制保持竞争优势。未来,原料药行业将向高附加值、差异化方向发展,创新药和生物药原料药需求增长较快。同和药业医药原料药板块收入3.49亿元(-10.05%),毛利率26.79%(-2.92pp),需关注市场竞争和成本控制。同时,行业政策趋严,环保合规成本上升,企业需加大研发投入,提升产品附加值。
报告重点分析了同和药业的哪些方面?
报告重点分析了同和药业业绩短期承压的原因及未来增长潜力。业绩方面,H1利润下滑主要因汇兑损失、财务费用及管理费用增加。存货减值压力缓解,验证生产阵痛期影响减弱。分板块看,重点关注新产品业务,收入占比53.9%,甲苯磺酸艾多沙班等品种完成CDE审评,19个品种通过CDE批准,利伐沙班、阿哌沙班等具备较大增长潜力。CDMO/CMO板块毛利率提升至38.24%,降本增效显著。产能建设方面,二厂区二期部分车间试生产,未来产能释放将推动增长。
当前医药行业市场现状如何?
当前医药行业市场现状呈现多元化发展趋势。国内市场方面,人口老龄化加速,居民医疗支出持续增长,创新药和仿制药需求旺盛。政策方面,国家医保控费、集采常态化影响药企利润,但鼓励创新政策推动高附加值产品发展。国际市场方面,全球医药市场增长稳定,但地缘政治和贸易摩擦带来不确定性。同和药业面临内外销收入均下滑(内销0.67亿元(-15.71%),外销3.17亿元(-9.14%)),需关注国际贸易环境变化。行业整体竞争激烈,企业需通过技术创新和成本控制提升竞争力。
研报提示了哪些主要风险?
研报提示的主要风险包括产品研发风险、国际贸易环境变化及汇率波动。产品研发方面,新药研发周期长、失败率高,同和药业19个品种通过CDE批准,仍需关注后续生产及市场推广风险。国际贸易环境方面,地缘政治紧张可能导致出口受阻,报告显示公司外销收入下滑3.17亿元(-9.14%)。汇率波动风险显著,H1汇兑损失956.52万元,财务费用同比增长154.74%,需关注人民币汇率变动影响。此外,行业政策变化、原材料价格波动等也可能对公司经营产生影响。