猜你想问
华电国际2026年中报的主要业绩表现如何?
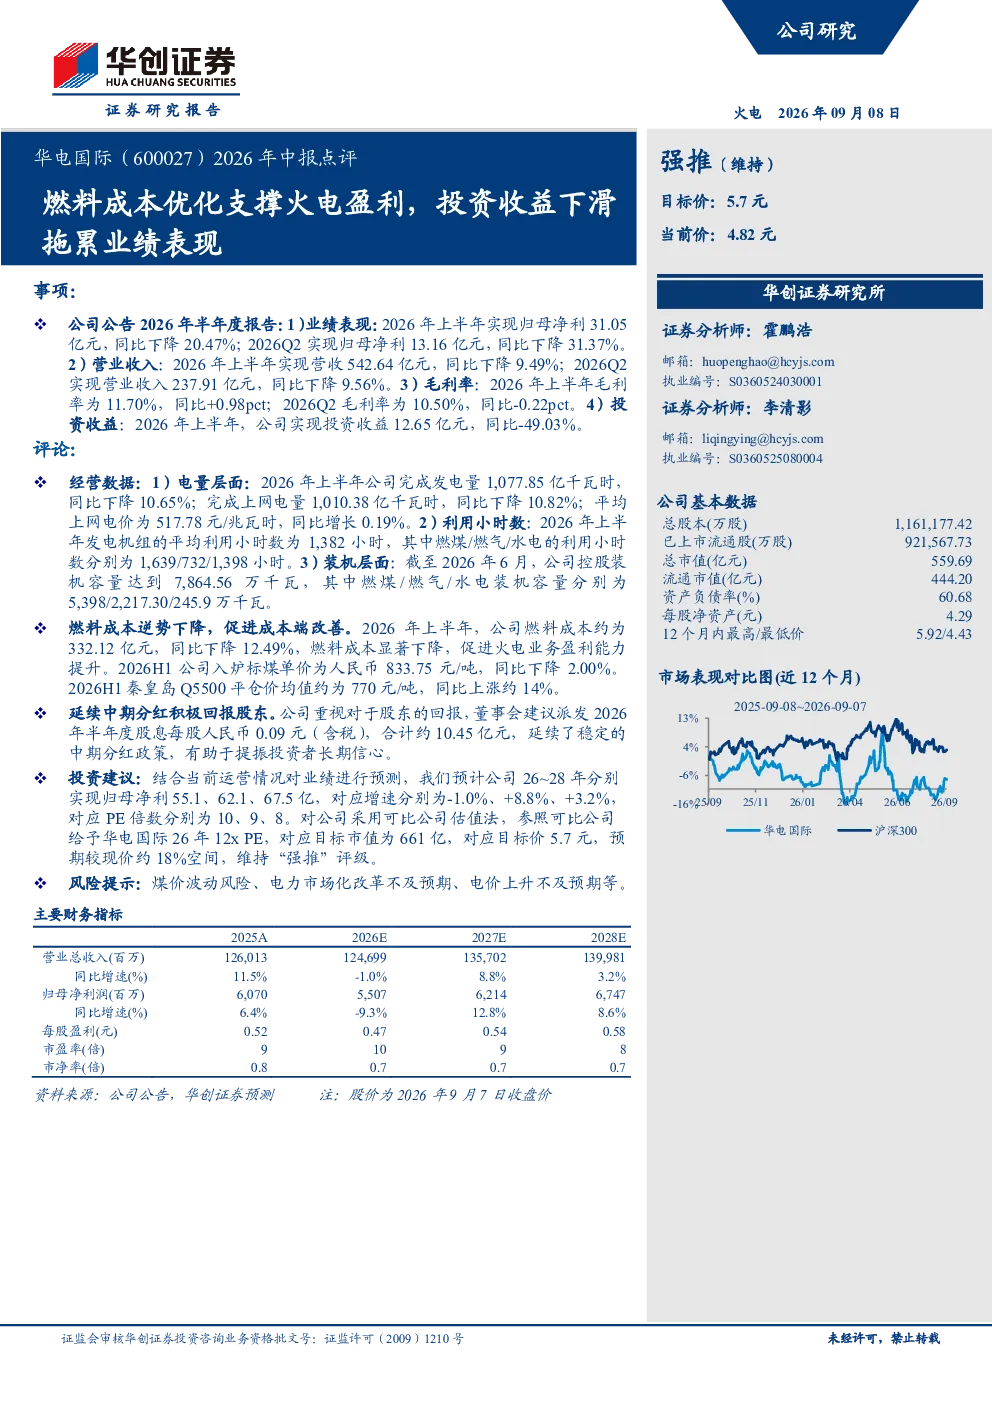
2026年上半年,华电国际实现归母净利31.05亿元,同比下降20.47%;Q2归母净利13.16亿元,同比下降31.37%。营业收入542.64亿元,同比下降9.49%;Q2营业收入237.91亿元,同比下降9.56%。毛利率上半年为11.70%,同比提升0.98pct;Q2毛利率为10.50%,同比下降0.22pct。尽管业绩有所下滑,但公司通过优化燃料成本,实现了毛利率的提升。
火电行业2026年的发展趋势如何?
火电行业在2026年面临煤价波动和电力市场化改革的挑战,但通过燃料成本优化,火电企业仍能保持一定的盈利能力。华电国际的案例表明,火电企业在成本控制方面具有优势,能够支撑火电盈利。未来火电行业的发展将取决于煤价走势和电力市场化改革的推进情况。
华电国际2026年中报的重点分析方向是什么?
华电国际2026年中报的重点分析方向包括成本端改善、投资收益下滑和股东回报政策。报告显示,公司通过降低燃料成本实现了成本端的改善,但投资收益有所下滑。此外,公司延续稳定分红政策,建议派发中期股息每股0.09元,合计约10.45亿元。
当前火电市场的现状如何?
当前火电市场面临煤价上涨和电力市场化改革的压力,但火电企业通过成本优化和结构调整,仍能保持一定的竞争力。华电国际的业绩表现表明,火电企业在成本控制方面具有优势,能够应对市场变化。未来火电市场的现状将取决于煤价走势和电力市场化改革的推进情况。
华电国际2026年中报存在哪些风险提示?
华电国际2026年中报的风险提示主要包括煤价波动、电力市场化改革不及预期和电价上升不及预期。煤价波动将直接影响火电企业的成本端,电力市场化改革不及预期将影响火电企业的盈利能力,电价上升不及预期将影响火电企业的收入水平。公司需要密切关注这些风险因素,并采取相应的措施进行应对。
你可能感兴趣
华电国际(600027):2024年报点评:煤价下行驱动盈利改善,分红比例进一步提升
华创证券2025-03-29
华电国际(01071):燃料成本飙升导致盈利下跌95.3%
京华山一2010-08-30
华电国际2022年半年报点评:投资收益贡献可观,火电成本改善在即
国泰君安证券2022-08-28
电力公用事业行业2017年中报总结:火电业绩受燃料成本下滑明显,水电受来水偏枯影响业绩
公用事业长城证券2017-09-09
华电国际2022年业绩预告点评:业绩低于预期,期待火电盈利回暖
国泰君安证券2023-01-31
2026年中报点评:Q2利润环比高增,矿产金成本显著优化
有色金属东吴证券2026-08-30
2026年一季报点评:养殖成本持续优化,屠宰板块实现盈利
农林牧渔中原证券2026-04-23
南京银行2026年中报点评:净息差降幅收窄,资产配置优化释放盈利韧性
太平洋证券2026-08-22
2026年中报点评:产品结构持续优化,盈利能力稳步提升
东吴证券2026-08-13
2026年中报点评:信用减值&所得税提升致业绩承压,工程收缩盈利结构优化
公用事业东吴证券2026-08-27