猜你想问
这份研报主要分析了甲醇市场的哪些核心内容?
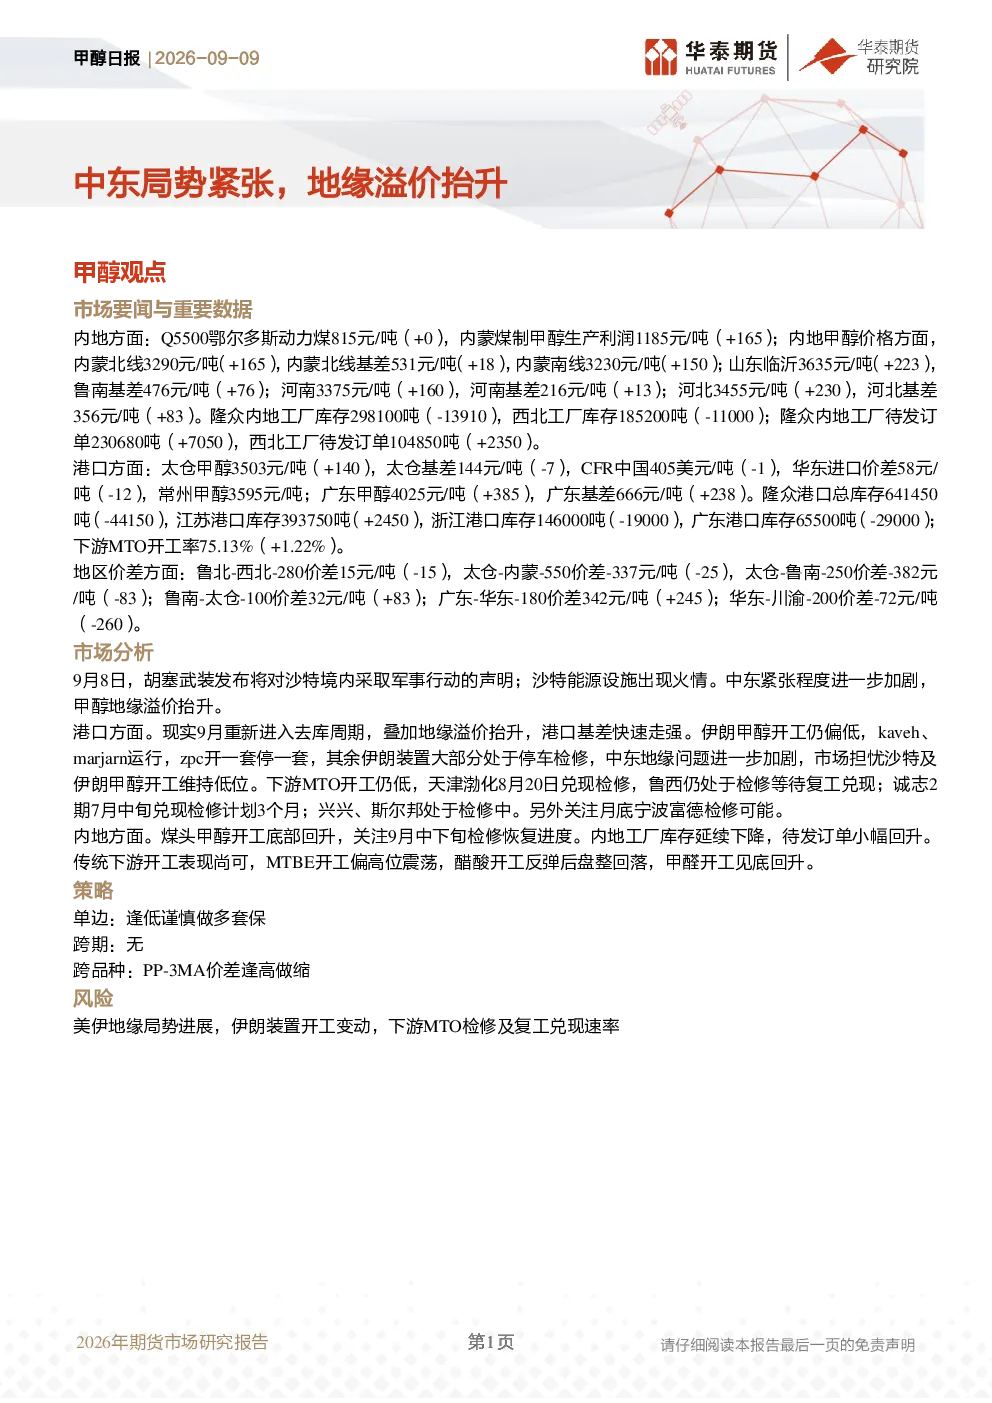
本研报重点分析了内地甲醇价格普遍上涨,鄂尔多斯动力煤价格稳定带动煤制甲醇生产利润上升,隆众内地工厂库存下降及待发订单回升,MTO开工率小幅上升等关键数据。同时关注了港口甲醇价格变化、基差走弱或扩大、隆众港口库存大幅下降、华东进口价差收窄等港口动态,以及鲁北-西北、太仓-鲁南、广东-华东、华东-川渝等地区价差变化。报告还探讨了中东地缘政治紧张加剧导致甲醇地缘溢价提升,伊朗甲醇开工偏低引发市场对供应低位的担忧,下游MTO开工率偏低限制需求增长,内地煤头甲醇开工底部回升但库存压力仍存,传统下游开工表现稳定但利润空间有限等市场分析要点。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势受多重因素影响。地缘政治紧张可能持续支撑甲醇地缘溢价,港口库存去库周期和基差走强为价格提供上涨动力。但下游MTO开工率偏低限制了甲醇需求的增长空间,传统下游开工虽稳定但利润空间有限。内地甲醇供应端逐步恢复,库存压力仍存。中东供应不确定性、伊朗装置开工变动、下游MTO检修及复工兑现速率等因素均可能影响市场走势。整体而言,甲醇行业需关注地缘政治变化、下游需求恢复情况及供应端动态平衡。
研报重点分析了甲醇市场的哪些方向?
研报重点分析了内地甲醇市场供需变化,包括鄂尔多斯动力煤价格稳定对煤制甲醇利润的影响,内地多地价格提升,隆众工厂库存下降和待发订单回升,MTO开工率小幅上升等。同时关注港口甲醇市场动态,如太仓、广东价格变化与基差变动,隆众港口库存大幅下降,华东进口价差收窄等。此外,报告深入探讨了地缘溢价形成机制,分析了中东地缘政治紧张对甲醇价格的影响,伊朗甲醇供应低位担忧,下游MTO开工率偏低限制需求增长,内地煤头甲醇开工底部回升但库存压力,传统下游开工表现及利润空间等关键分析方向。
当前甲醇市场处于什么状态?
当前甲醇市场呈现供需阶段性平衡但结构性分化状态。内地甲醇价格普遍上涨,煤制甲醇生产利润上升,库存下降,待发订单回升,供应端底部回升。港口甲醇进入去库周期,库存大幅下降,基差快速走强,价格表现活跃。地缘政治紧张推升地缘溢价,成为市场主要支撑因素。下游MTO开工率偏低限制需求增长,传统下游开工表现尚可但利润空间有限。整体看,甲醇市场受地缘政治影响显著,港口库存下降和基差走强为价格上涨提供动力,但下游需求恢复缓慢,供应端库存压力仍存。
研报提示了哪些主要风险?
研报提示的主要风险包括美伊地缘局势进展,可能进一步加剧地缘政治紧张并推高甲醇地缘溢价。伊朗装置开工变动风险,若伊朗甲醇供应持续低位或进一步减少,可能加剧市场供应担忧。下游MTO检修及复工兑现速率的不确定性,若MTO装置检修时间延长或复工进度不及预期,将限制甲醇需求增长。此外,内地煤头甲醇开工恢复过程中可能出现的库存压力,以及传统下游开工虽稳定但利润空间有限的状况,也可能影响市场情绪和价格走势。这些因素均需密切关注,可能对甲醇市场产生重要影响。