猜你想问
这份研报的核心观点是什么?
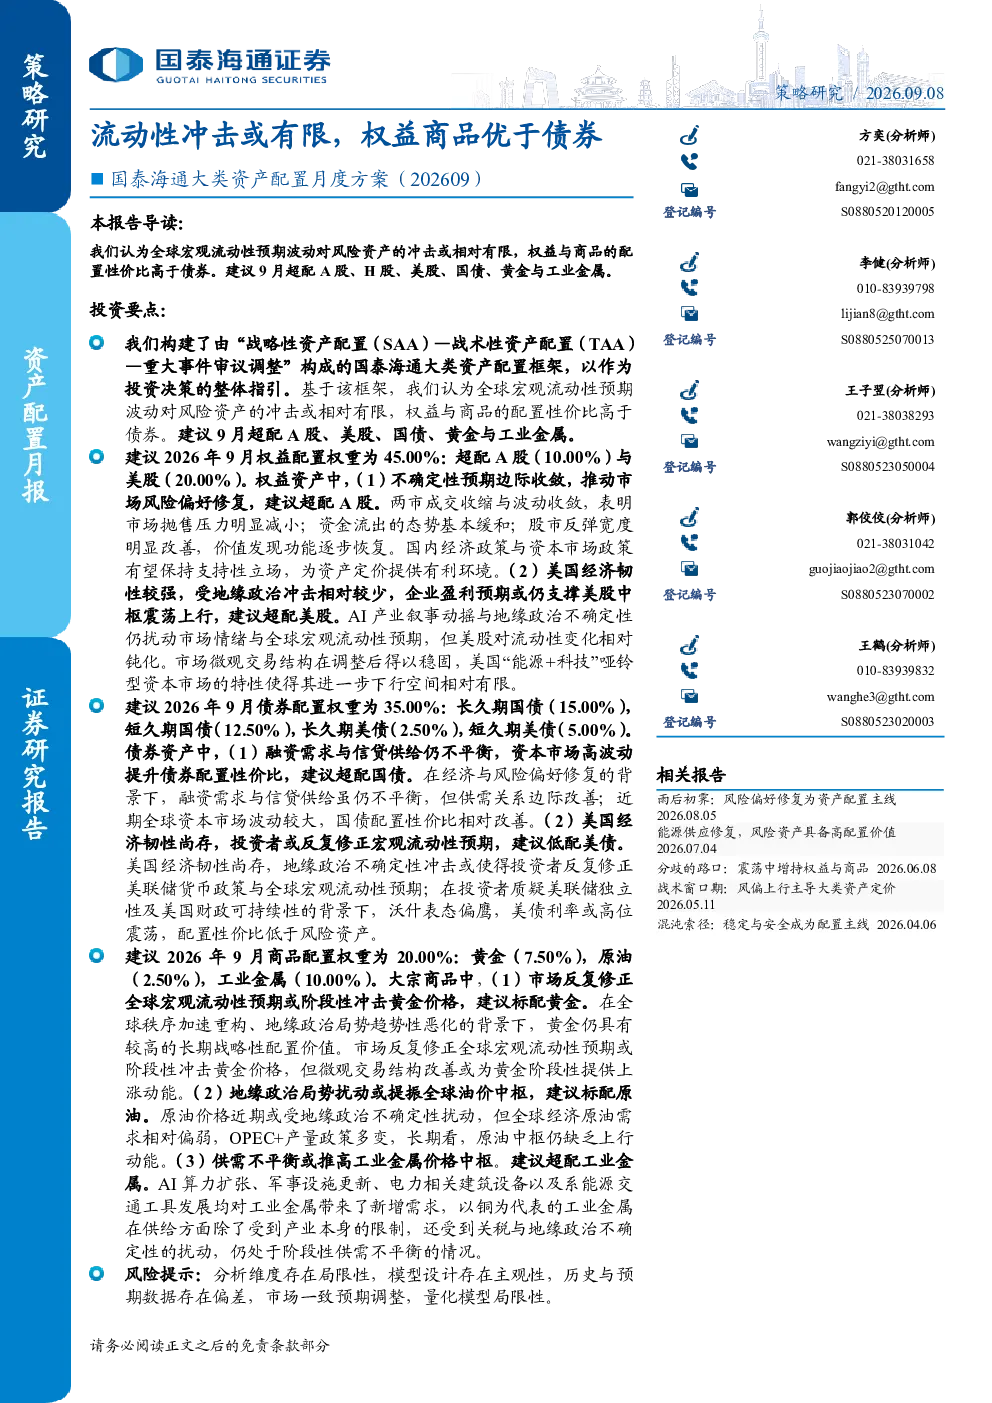
研报指出全球宏观流动性预期波动对风险资产的冲击相对有限,权益与商品的配置性价比高于债券。9月建议超配A股、H股、美股、国债、黄金与工业金属。
A股市场在9月有哪些投资机会?
A股市场不确定性预期边际收敛,推动市场风险偏好修复,两市成交收缩与波动收敛表明市场抛售压力减小。资金流出态势缓和,股市反弹宽度改善,价值发现功能逐步恢复,国内经济政策与资本市场政策有望保持支持性立场。
报告对债券市场的分析有哪些?
报告认为融资需求与信贷供给仍不平衡,资本市场高波动提升债券配置性价比。在经济与风险偏好修复背景下,供需关系边际改善。近期全球资本市场波动较大,国债配置性价比相对改善,而美债因美国经济韧性及地缘政治不确定性,利率或高位震荡,配置性价比低于风险资产。
工业金属板块有哪些驱动因素?
工业金属板块面临供需不平衡可能推高价格中枢。AI算力扩张、军事设施更新、电力相关建筑设备以及新能源交通工具发展均对工业金属带来新增需求。以铜为代表的工业金属供给受限,还受到关税与地缘政治不确定性的扰动,仍处于阶段性供需不平衡的情况。
研报提示哪些投资风险?
研报指出全球宏观流动性预期反复修正可能阶段性冲击黄金价格,但黄金仍具有长期战略性配置价值。原油市场受地缘政治局势扰动可能提振油价中枢,但全球经济原油需求相对偏弱,OPEC+产量政策多变,长期看,原油中枢仍缺乏上行动能。此外,地缘政治不确定性仍是全球市场的主要风险因素。
你可能感兴趣
国泰海通资产配置月度方案(202602):市场波动加剧,权益商品迎配置良机
国泰海通证券2026-02-04
11月超配AH股与工业商品:国泰海通大类资产配置月度方案(20251110)
国泰海通证券2025-11-10
国泰海通大类资产配置月度方案(202603):全球秩序加速重构,建议超配黄金原油
国泰海通证券2026-03-03
国泰海通大类资产配置月度方案(202604):混沌索径:稳定与安全成为配置主线
国泰海通证券2026-04-06
国泰海通大类资产配置月度方案(202607):能源供应修复,风险资产具备高配置价值
国泰海通证券2026-07-04
国泰海通大类资产配置月度方案(202608):雨后初霁:风险偏好修复为资产配置主线
国泰海通证券2026-08-05
国泰海通2026年1月大类资产配置方案我们认为美联储如期降息并超预期扩表或阶
未知机构2025-12-31
国泰海通财富管理:居民配置权益力量与行业趋势研讨
未知机构2026-08-17
国泰海通非银:居民权益配置力量成财富管理行业发展趋势
未知机构2026-08-17
国泰海通战术性大类资产配置周度观点20260125特朗普政府施行霸权主义
未知机构2026-01-28