猜你想问
这份研报的核心内容是什么?
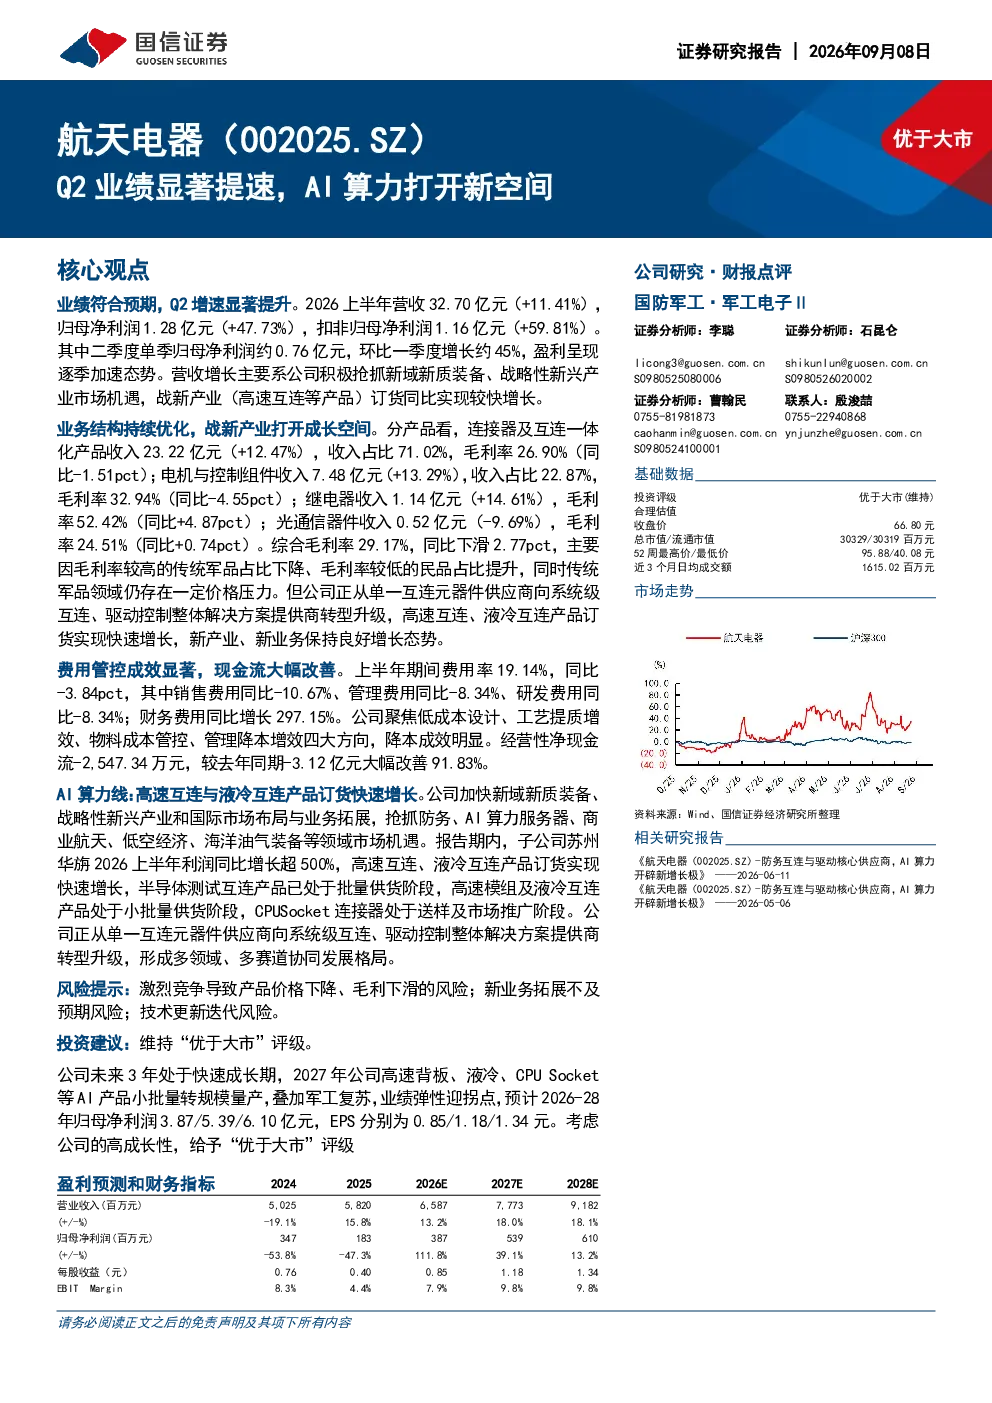
本报告显示公司2026上半年业绩符合预期,Q2增速显著提升。营收32.70亿元(+11.41%),归母净利润1.28亿元(+47.73%),扣非归母净利润1.16亿元(+59.81%)。二季度单季归母净利润约0.76亿元,环比增长约45%,盈利逐季加速。营收增长主要来自战新产业(高速互连等产品)订货同比较快增长。公司正向系统级互连、驱动控制整体解决方案提供商转型,高速互连、液冷互连产品订货快速增长。
AI算力赛道的发展趋势如何?
AI算力赛道中,高速互连、液冷互连产品订货快速增长,子公司苏州华旃2026上半年利润同比增长超500%。半导体测试互连产品已批量供货,高速模组及液冷互连产品小批量供货,CPUSocket连接器处于送样及推广阶段。行业整体正从单一产品向系统级解决方案转型,战新产业需求旺盛,技术迭代加速推动产品升级。
报告重点分析了哪些方面?
报告重点分析了公司业绩增长点,特别是战新产业(高速互连等产品)的快速订货增长。产品结构方面,连接器及互连一体化产品收入占比71.02%,电机与控制组件收入占比22.87%,继电器收入占比3.48%,光通信器件收入占比1.61%。公司正聚焦高附加值项目,研发费用3.00亿元,推动向系统级互连、驱动控制整体解决方案提供商转型。
当前市场对这类产品的现状如何?
当前市场对高速互连、液冷互连等AI算力相关产品需求旺盛,公司相关产品订货快速增长。传统军品占比下降、民品占比提升,价格压力导致综合毛利率29.17%(-2.77pct)。行业竞争激烈,技术迭代快,公司通过聚焦高附加值项目、拓展系统级解决方案来应对市场变化。经营性净现金流较去年同期大幅改善91.83%。
研报提示了哪些风险?
研报提示的主要风险包括:激烈竞争可能导致产品价格下降、毛利下滑;新业务拓展不及预期;技术更新迭代快可能带来挑战。此外,财务费用同比增长297.15%值得关注,需关注其对公司盈利能力的影响。公司需持续提升产品竞争力、拓展新市场以应对潜在风险。