猜你想问
这份研报主要讨论了什么内容?
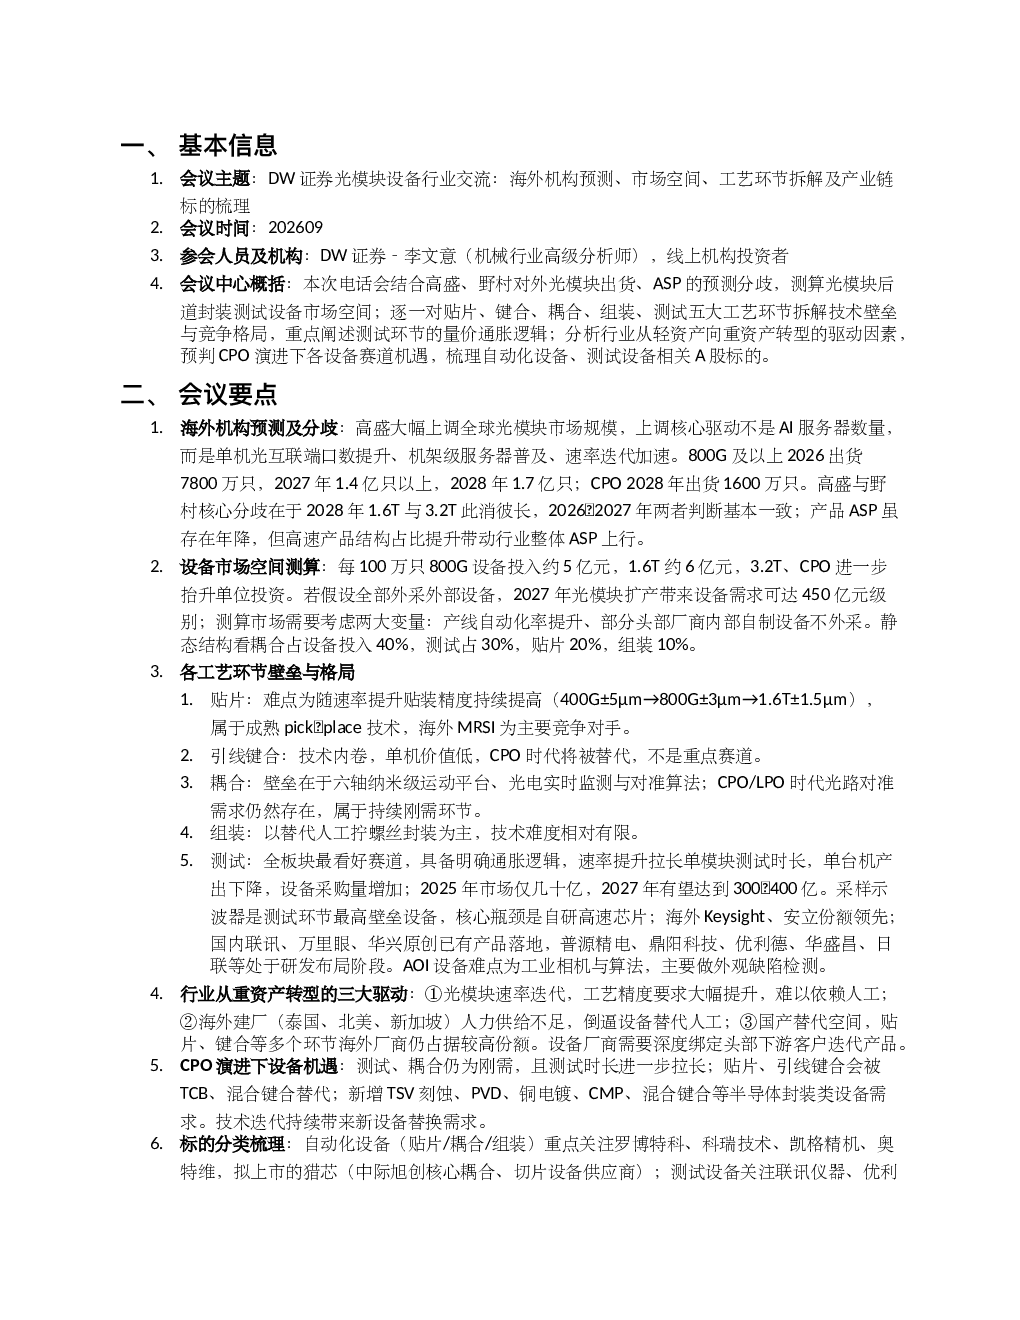
这份研报围绕DW证券光模块设备行业交流展开,重点讨论了海外机构预测、市场空间、工艺环节拆解及产业链标的梳理。报告分析了800G及以上光模块出货量预测、核心驱动因素、ASP趋势、设备市场空间测算、各工艺环节壁垒与格局、行业从轻资产向重资产转型的驱动、CPO演进下设备机遇以及相关标的梳理。
光模块设备行业的发展趋势如何?
光模块设备行业发展趋势呈现多方面特点。首先,单机光互联端口数提升、机架级服务器普及、速率迭代加速是核心驱动因素。其次,行业从轻资产向重资产转型,技术迭代、海外建厂、国产替代等因素推动设备需求增长。CPO演进下,测试、耦合仍为刚需,贴片、引线键合被TCB、混合键合替代,同时新增半导体类设备需求,持续的技术迭代带来新设备替换需求。
研报重点分析了哪些方向?
研报重点分析了海外机构对光模块出货量的预测及分歧、设备市场空间测算、各工艺环节的壁垒与格局、行业从轻资产向重资产转型的驱动因素以及CPO演进下设备的机遇。其中,对测试、耦合环节的看好,以及贴片、引线键合被替代的趋势,是报告关注的重点分析方向。
当前光模块设备市场的现状如何?
当前光模块设备市场呈现快速放量状态。设备市场空间测算显示,2027年若全部外采设备,扩产规模达7000万只以上,对应设备需求450亿元级别。各工艺环节中,耦合占设备投入40%,测试占30%,贴片占20%,组装占10%。自动化设备、测试设备等领域订单快速增长,行业整体处于快速发展阶段。
研报提示了哪些风险?
研报提示的风险主要集中在技术迭代带来的设备更新换代需求,以及行业从轻资产向重资产转型可能带来的成本压力。此外,产线自动化率提升、部分头部厂商自制设备不外采等因素,可能影响设备市场的整体规模。同时,国产替代进程中,海外厂商在贴片、键合等环节仍占较高份额,也存在一定的竞争风险。
你可能感兴趣
国金机械 光模块设备行业深度汇报
未知机构2026-09-12
东吴机械 光模块设备行业深度AI发展带动光模块需求爆发看好封装测试设备商充分受益
未知机构2026-09-07
东吴机械:光模块测试设备 光模块量产卖铲人受益行业通胀与国产替代
未知机构2026-08-19
GTHT机械PCB设备行业解读交流
未知机构2026-09-08
广发机械AI设备研究框架要点及行业交流总结
未知机构2026-08-18
板块转发招商机械光模块普涨再call卡位核心设备的科瑞技术20
未知机构2026-01-28
招商机械光模块普涨再call卡位核心设备的科瑞技术20260127
未知机构2026-01-27
中信机械光模块设备公司
未知机构2026-07-08
中信机械 光模块设备公司推荐
未知机构2026-04-08
国海机械第77期:杰瑞股份订单解读与光模块设备产业链更新
未知机构2026-07-26