猜你想问
这份研报主要讲了什么内容?
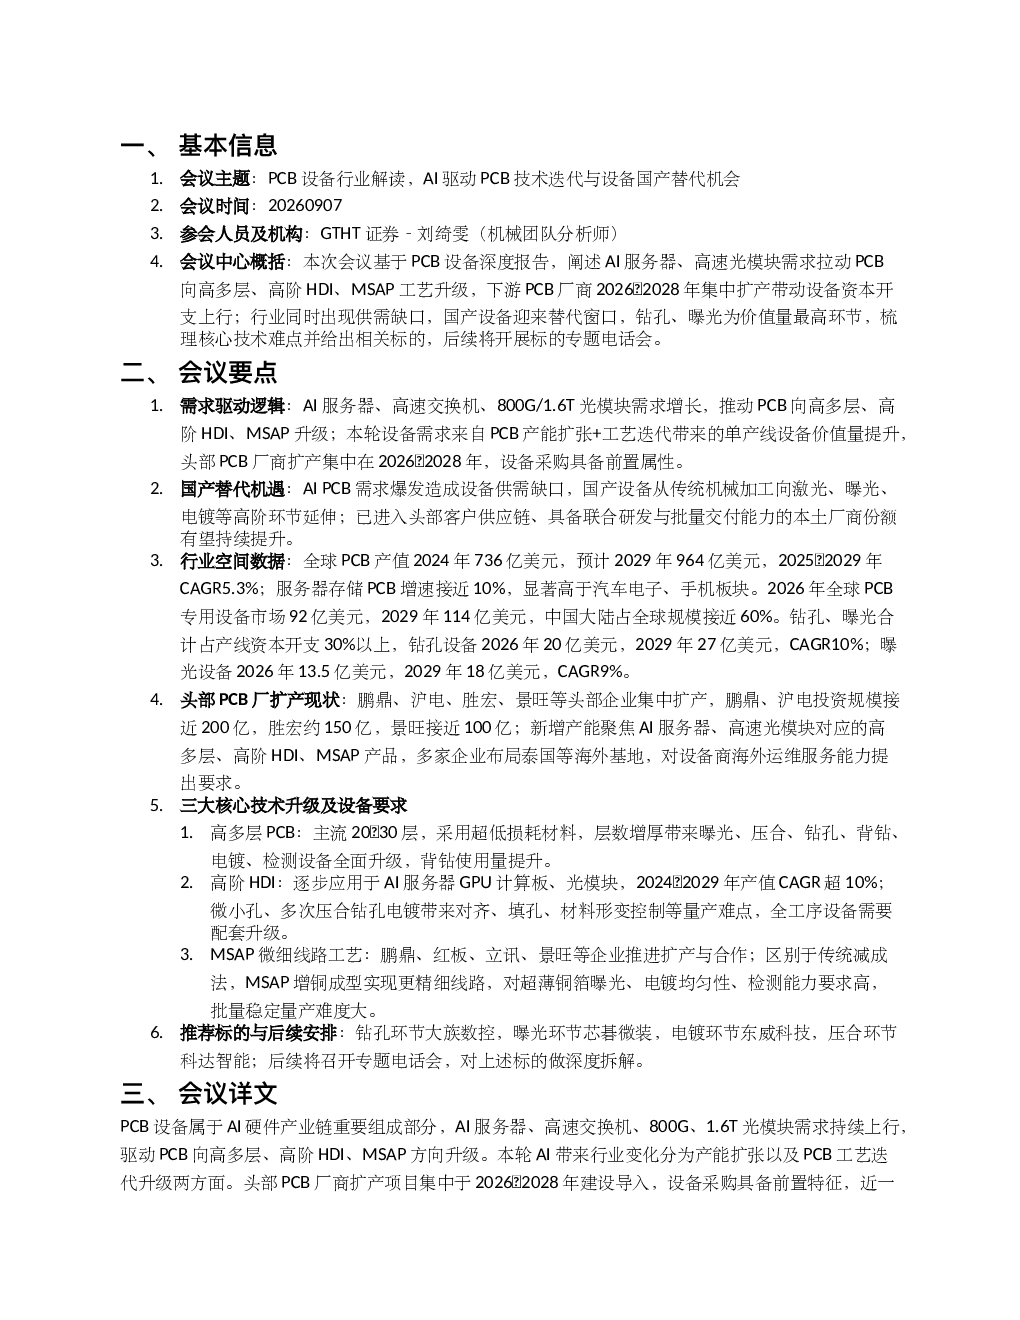
这份研报主要解读了PCB设备行业的现状与未来趋势,重点关注AI服务器、高速光模块需求对PCB技术升级的推动作用,以及下游厂商扩产如何带动设备资本开支上行。报告分析了国产设备替代的机遇,特别梳理了钻孔、曝光等核心技术环节的难点和设备要求,并给出了相关标的推荐。报告还涵盖了全球PCB产值、设备市场规模等数据,以及头部PCB厂扩产和三大核心技术升级的设备需求。
PCB设备行业未来发展趋势如何?
PCB设备行业未来发展趋势向好,主要受AI服务器、高速光模块需求增长驱动,推动行业向高多层、高阶HDI、MSAP等高端技术升级。头部PCB厂商扩产集中在2026-2028年,设备采购具备前置属性,行业进入新一轮资本开支周期。国产设备替代机遇明显,从传统机械加工向激光、曝光、电镀等高阶环节延伸,具备联合研发与批量交付能力的本土厂商份额有望持续提升。
研报重点分析了哪些方向?
研报重点分析了PCB设备行业的核心需求驱动逻辑,包括AI服务器、高速交换机、800G/1.6T光模块需求增长如何推动PCB技术升级,以及设备采购的前置属性如何带动行业资本开支上行。此外,报告还深入探讨了国产设备替代的机遇,梳理了钻孔、曝光等高价值量环节的技术难点,并给出了钻孔、曝光、电镀、压合等环节的设备需求分析。
当前PCB设备市场现状如何?
当前PCB设备市场呈现供需缺口扩大趋势,AI PCB需求爆发带动设备采购需求增长。全球PCB产值预计2029年达964亿美元,2025-2029年CAGR 5.3%,服务器存储PCB增速接近10%。全球PCB专用设备市场规模预计2029年达114亿美元,2026-2029年CAGR 9-10%,中国大陆占全球规模近60%。钻孔、曝光设备需求显著,合计占产线资本开支30%以上,钻孔设备CAGR 10%,曝光设备CAGR 9%。
研报是否存在需要关注的风险?
研报提示的风险主要集中在技术迭代快速带来的设备更新换代压力,以及国产设备在高端环节的稳定性与可靠性仍需持续验证。此外,头部PCB厂商海外基地布局对设备商的海外运维服务能力提出更高要求,可能存在供应链波动风险。同时,报告强调设备厂商需关注技术难点,如高多层PCB的背钻稳定性、高阶HDI的对齐填孔控制,以及MSAP工艺的批量稳定量产能力,这些环节的技术突破是行业发展的关键。