猜你想问
这份研报的核心内容是什么?
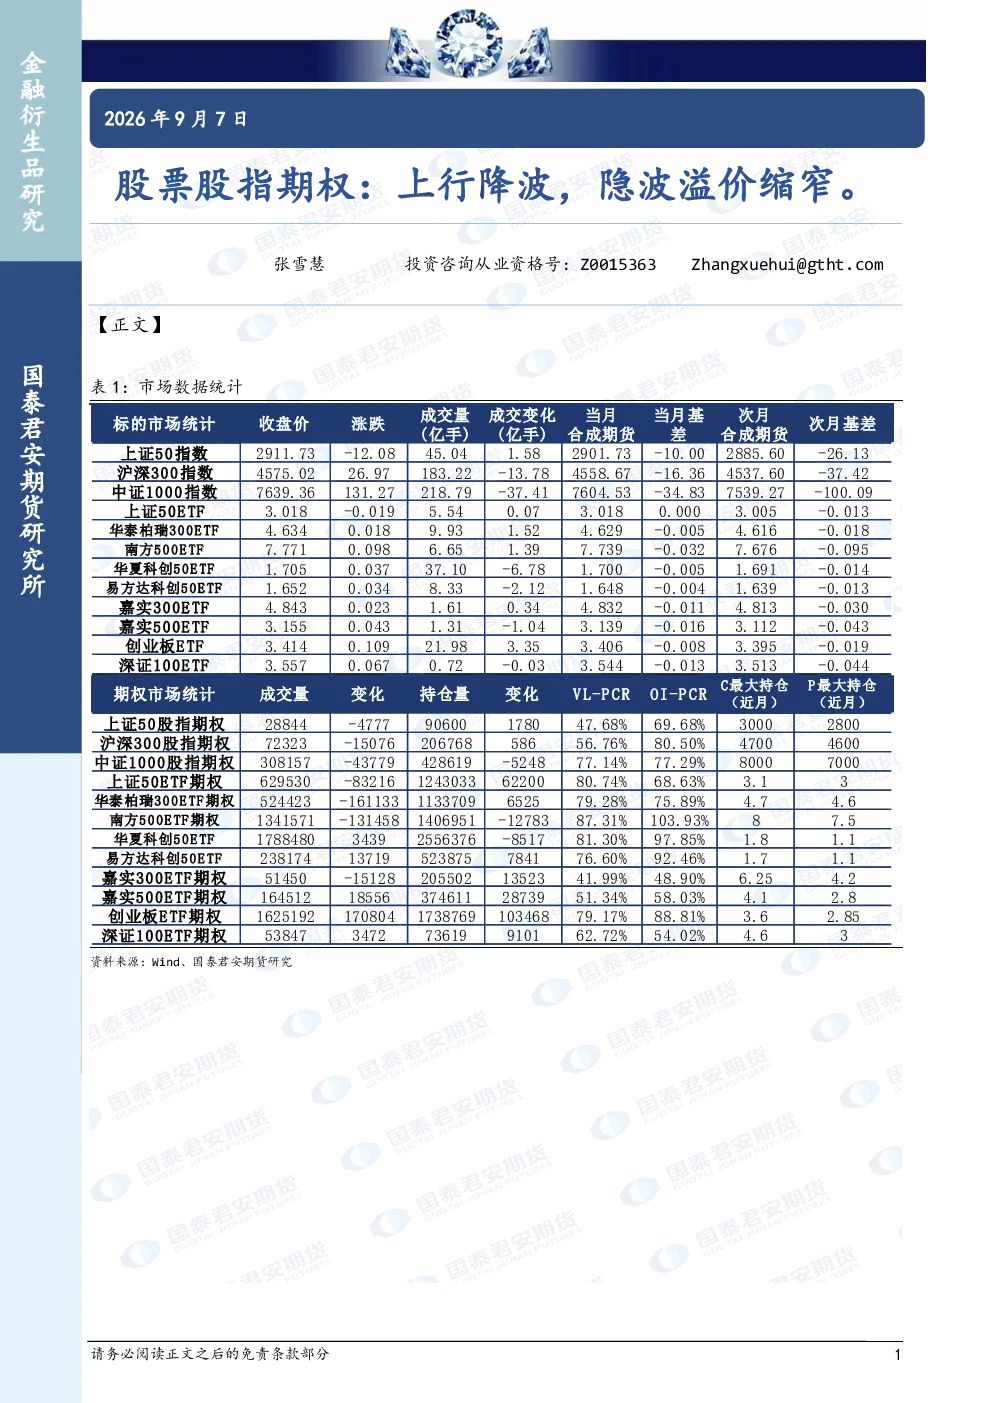
本报告分析股票股指期权市场呈现“上行降波,隐波溢价缩窄”的特征。基于Wind及国泰君安期货研究数据,指出当前市场环境下股指期权波动率上行压力有所缓解,隐含波动率溢价(IV Spread)持续收窄,反映市场对未来波动率的预期趋于稳定。报告未涉及宏观经济、政策环境及市场情绪等具体影响因素细节。
股指期权市场未来发展趋势如何?
报告指出股指期权市场呈现“上行降波,隐波溢价缩窄”的特征,反映市场对未来波动率的预期趋于稳定。当前市场环境下股指期权波动率上行压力有所缓解,隐含波动率溢价持续收窄。未来发展趋势需持续关注市场情绪、政策环境及宏观经济等多重因素变化对波动率及溢价水平的影响。
研报主要分析了哪些方向?
本报告主要分析了股指期权市场的波动率变化及隐含波动率溢价(IV Spread)趋势。报告基于Wind及国泰君安期货研究数据,指出当前市场环境下股指期权波动率上行压力有所缓解,隐含波动率溢价持续收窄,反映市场对未来波动率的预期趋于稳定。报告未涉及具体影响因素及投资建议的细节。
当前股指期权市场现状如何判断?
当前股指期权市场呈现“上行降波,隐波溢价缩窄”的特征,反映市场对未来波动率的预期趋于稳定。股指期权波动率上行趋势有所减弱,隐含波动率溢价(IV Spread)持续收窄。市场现状判断需结合宏观经济、政策环境及市场情绪等多重因素综合分析。
研报存在哪些风险提示?
本报告内容仅供参考,不构成投资建议。投资者需自行承担风险。报告基于Wind及国泰君安期货研究数据,并符合中国证监会及期货业协会的合规要求。未涉及投资涨跌、买入卖出时机的判断性表述,建议投资者结合自身风险承受能力决策。
你可能感兴趣
股票股指期权:上行降波,隐波溢价缩窄
国泰君安证券2026-09-07
股票股指期权:上行降波,隐波溢价缩窄。
国泰君安证券2026-09-07
股票股指期权:上行降波,隐波溢价收窄
国泰君安期货2025-08-05
股票股指期权:上行降波,隐波溢价收窄。
国泰君安期货2025-08-05
股票股指期权:隐波高位回升,折价缩窄。
国泰君安证券2026-07-24
股票股指期权:盘中隐波与标的呈现正相关上行,隐波溢价扩大。
国泰君安期货2025-07-29
股票股指期权:上行降波,隐波与标的相关性改变。
国泰君安期货2024-08-19
股票股指期权:上行降波,部分品种隐波折价较多,谨慎进行卖出操作。
国泰君安期货2024-05-06
股票股指期权:上行降波,隐波低位可考虑偏买权的策略。
国泰君安期货2024-06-18
股票股指期权:上行降波,市场恐慌情绪逐渐冷却,隐波仍有下行空间。
国泰君安期货2024-03-05