猜你想问
这份报告主要分析了什么内容?
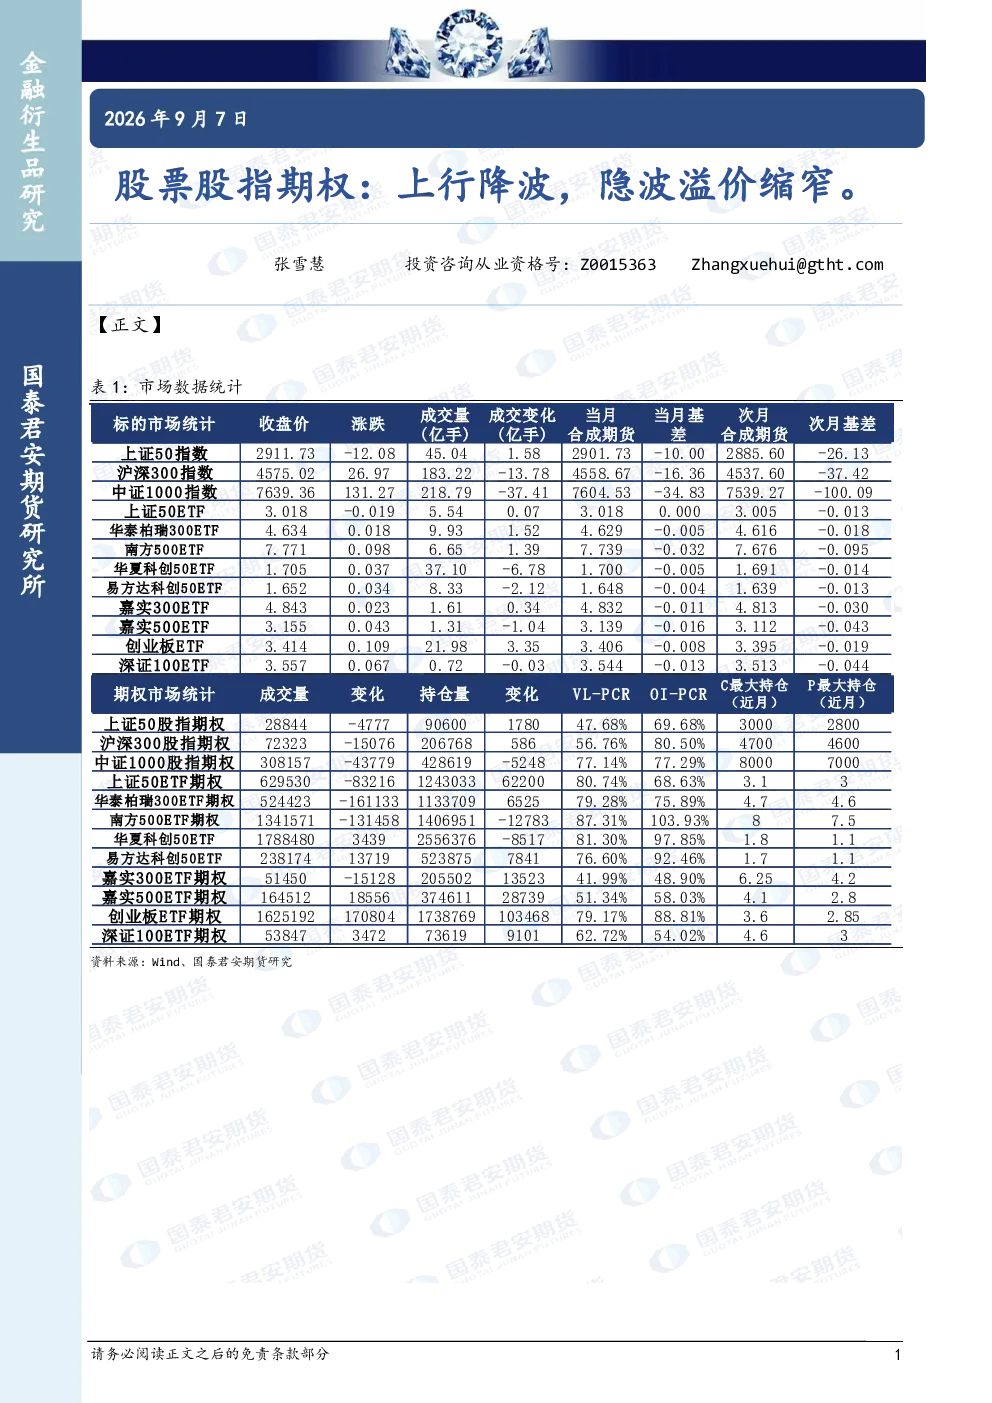
本报告分析股票股指期权市场,指出当前市场呈现“上行降波,隐波溢价缩窄”的特征。报告基于Wind及国泰君安期货研究数据,从市场波动率及隐含波动率变化角度进行解读,旨在帮助投资者理解当前期权市场的运行逻辑。
股指期权市场未来的发展趋势如何?
股指期权市场未来可能继续呈现波动率下降和隐含波动率溢价收窄的趋势,这反映了市场情绪的谨慎和投资者避险需求的减弱。投资者可关注期权策略的灵活性提升,以及市场对未来行情预期的稳定性。
报告重点分析了哪些方向?
报告重点分析了股指期权市场的波动率变化和隐含波动率溢价水平。通过Wind及国泰君安期货研究数据,报告揭示了市场上行波动率的下降和对冲成本的降低,为投资者提供了期权策略优化的参考依据。
当前股指期权市场的现状如何判断?
当前股指期权市场呈现上行波动率下降和隐含波动率溢价缩窄的特征,表明市场情绪趋于谨慎,投资者避险需求减弱。这一现状为期权策略的灵活性提供了更多可能性,但投资者仍需关注市场波动性的潜在变化。
阅读这份报告需要注意哪些风险?
本报告强调观点仅供参考,不构成投资建议。投资者需自行承担风险,尤其是期权策略的复杂性和市场波动性可能带来的不确定性。报告信息来源于公开资料,准确性及完整性未作保证,公司不对据此产生的损失负责。
你可能感兴趣
股票股指期权:上行降波,隐波溢价缩窄。
国泰君安证券2026-09-08
股票股指期权:上行降波,隐波溢价缩窄。
国泰君安证券2026-09-07
股票股指期权:上行降波,隐波溢价收窄
国泰君安期货2025-08-05
股票股指期权:上行降波,隐波溢价收窄。
国泰君安期货2025-08-05
股票股指期权:隐波高位回升,折价缩窄。
国泰君安证券2026-07-24
股票股指期权:盘中隐波与标的呈现正相关上行,隐波溢价扩大。
国泰君安期货2025-07-29
股票股指期权:上行降波,春节假期隐波仍有上行风险,节前谨慎追空隐波。
国泰君安期货2024-02-06
股票股指期权:上行降波,隐波持续回落至低分位。
国泰君安期货2025-06-30
股票股指期权:上行降波,隐波盘中走势与标的正相关。
国泰君安期货2025-02-06
股票股指期权:上行降波,隐波与标的相关性改变。
国泰君安期货2024-08-19