猜你想问
北方华创中报核心内容有哪些?
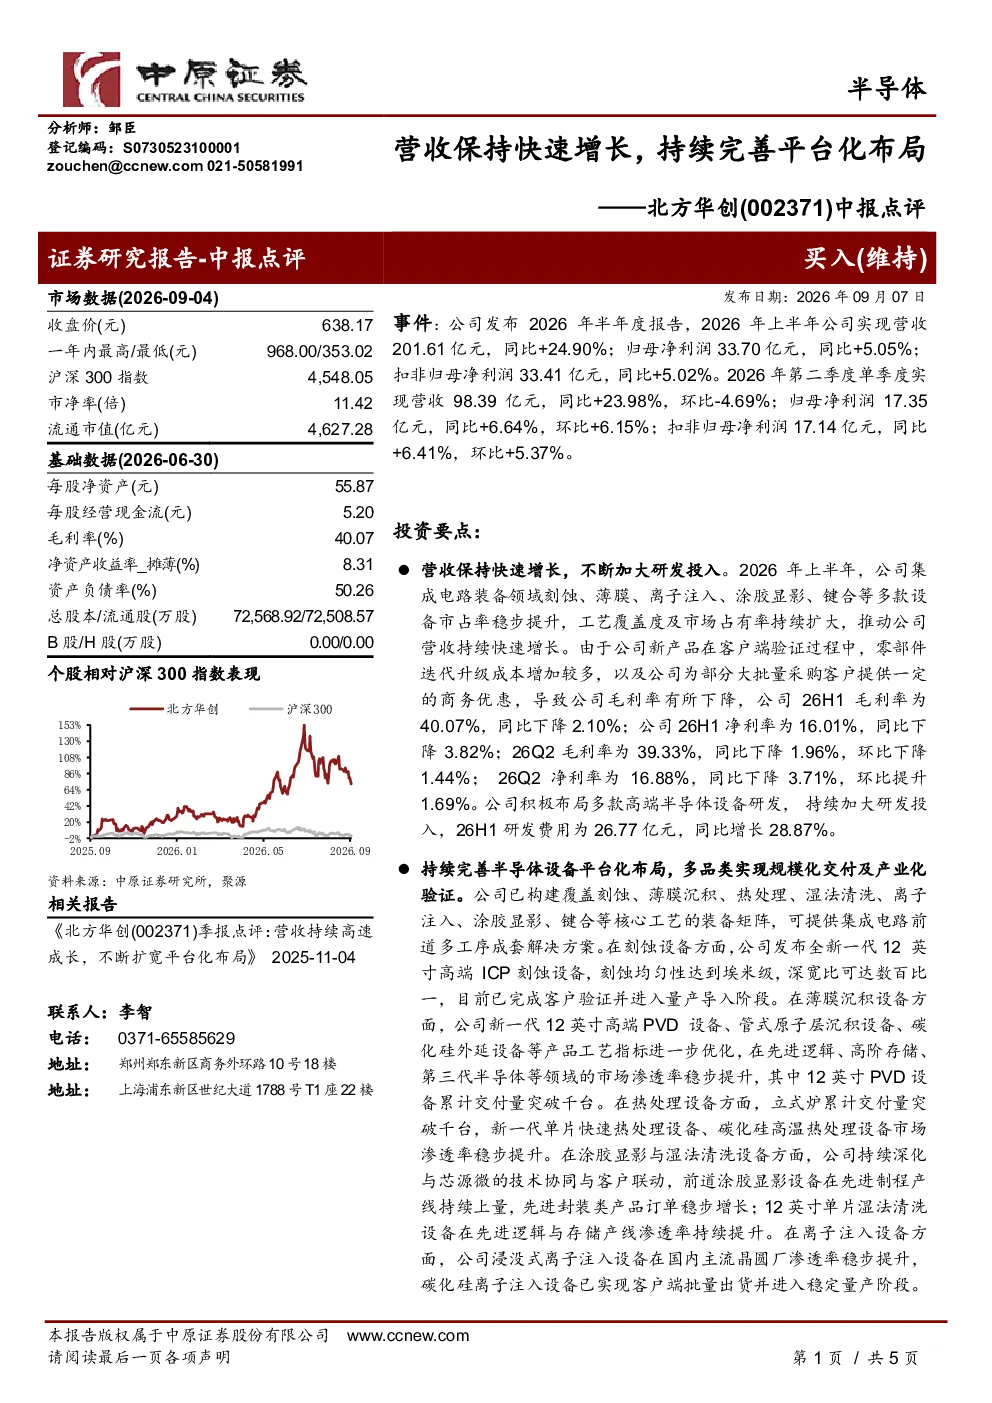
北方华创2026年中报显示公司营收保持快速增长,上半年实现营收201.61亿元,同比+24.90%;归母净利润33.70亿元,同比+5.05%。公司积极加大研发投入,26H1研发费用为26.77亿元,同比增长28.87%。在刻蚀、薄膜沉积等核心工艺方面均有显著进展,如发布全新一代12英寸高端ICP刻蚀设备、新一代12英寸高端PVD设备等。
半导体设备赛道发展趋势如何?
半导体设备赛道持续向平台化、规模化发展,北方华创通过完善半导体设备平台化布局,多品类实现规模化交付及产业化验证。公司集成电路装备领域多款设备市占率稳步提升,工艺覆盖度及市场占有率持续扩大,推动营收增长。行业竞争加剧,但技术迭代和需求增长为头部企业带来发展机遇。
北方华创报告重点分析了哪些方向?
报告重点分析了北方华创在刻蚀、薄膜沉积、热处理等核心工艺领域的进展,以及公司平台化布局的成效。公司多款设备实现规模化交付,如高端ICP刻蚀设备、PVD设备等,推动营收增长。同时关注到公司毛利率有所下降,26H1毛利率为40.07%,同比下降2.10%。
当前半导体设备市场现状如何?
当前半导体设备市场呈现头部企业优势明显、技术迭代加速的特点。北方华创在刻蚀、薄膜沉积等关键领域市占率稳步提升,工艺覆盖度持续扩大。但行业竞争激烈,毛利率有所下滑,26H1净利率为16.01%,同比下降3.82%。市场需求与行业景气度密切相关。
北方华创研报有哪些风险提示?
研报提示的主要风险包括下游需求不及预期、行业竞争加剧、新产品研发或验证进展不及预期。公司虽持续加大研发投入,但技术迭代快,新产品市场接受度存在不确定性。同时,行业竞争加剧可能导致价格压力和利润空间压缩。
你可能感兴趣
2026年中报点评:营收持续高增,平台化布局加速落地
东吴证券2026-08-27
25Q1营收同比高增,设备+材料平台化布局持续完善
华西证券2025-04-28
营收维持稳健增长,平台化布局持续完善
电子设备国信证券2026-09-01
2024年报点评:营收快速增长,平台化布局加速
机械设备东吴证券2025-04-18
2020年中报点评:业绩保持快速增长,持续完善业务布局
医药生物上海证券2020-08-18
2024年中报点评:单季营收创历史新高,平台化布局雏形已现
华创证券2024-08-16
营收保持快速增长,外延并购完善市场布局
医药生物上海证券2019-10-31
年报点评报告:营收持续高增,设备平台化布局渐丰
机械设备国盛证券2025-04-18
2024年报预告点评:营收持续高增,平台化布局加速
东吴证券2025-01-15
2016年三季度报告点评:营收持续稳步上升,平台化战略布局初现
建筑建材华安证券2016-10-26