猜你想问
这份报告的核心内容是什么?
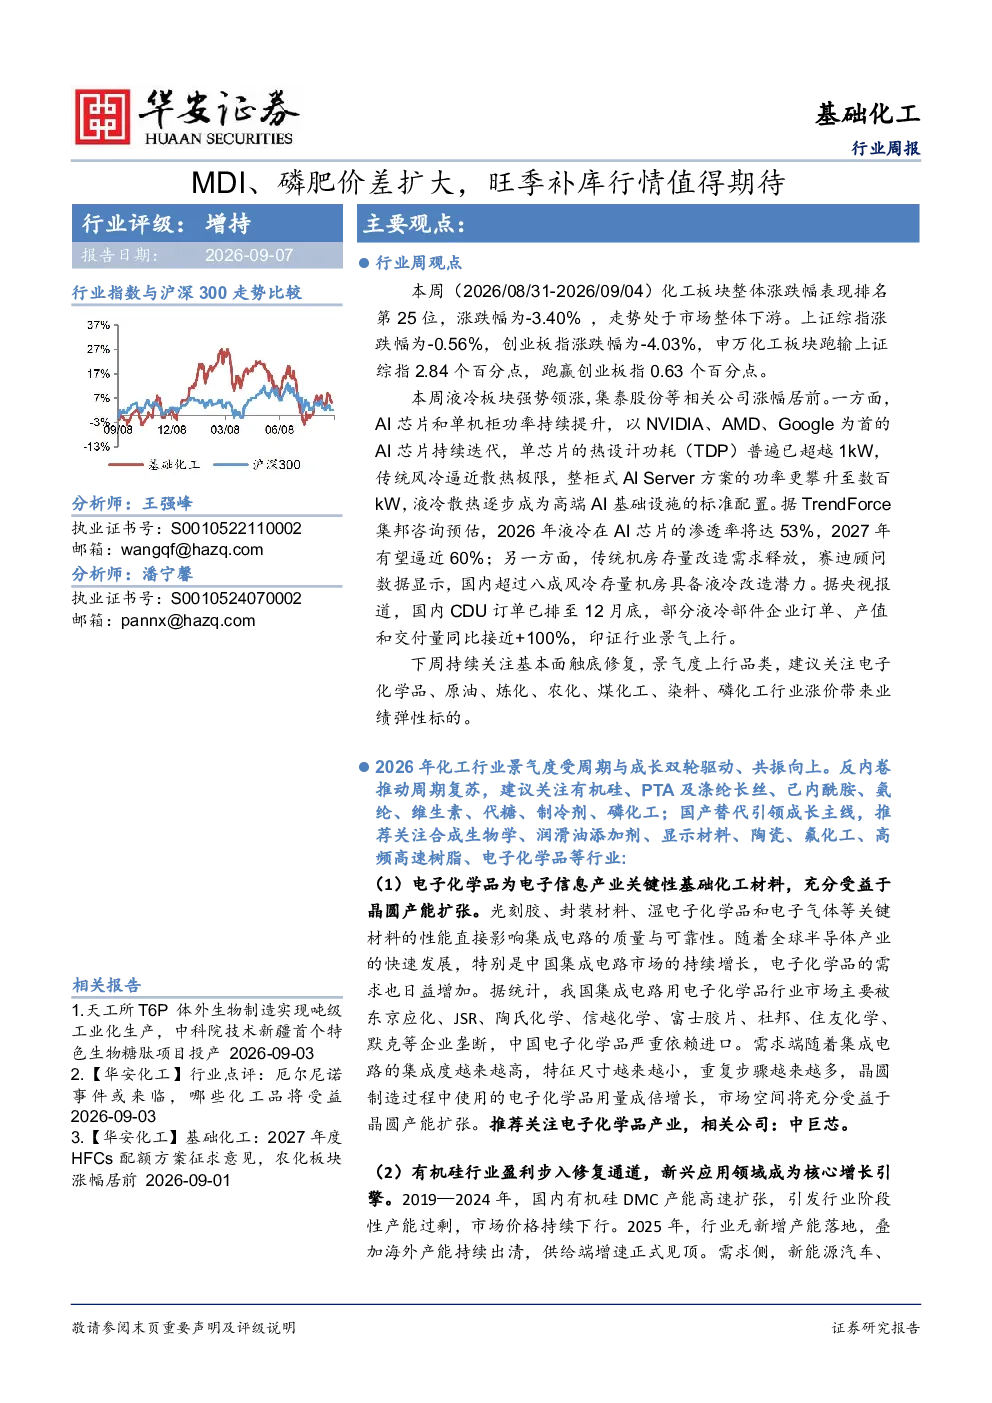
本报告分析了2026年8月31日至9月4日化工板块的市场表现,指出液冷板块强势领涨,AI芯片和单机柜功率提升推动液冷散热成为高端AI基础设施的标准配置。报告还探讨了化工行业景气度受周期与成长双轮驱动、共振向上的情况,建议关注有机硅、PTA及涤纶长丝、己内酰胺、氨纶、维生素、代糖、制冷剂、磷化工等周期复苏领域,以及合成生物学、润滑油添加剂、显示材料、陶瓷、氟化工、高频高速树脂、电子化学品等国产替代引领的成长主线。重点推荐了电子化学品、有机硅、煤与乙烷替代原料、OLED材料、高频高速树脂、油气板块、PTA/涤纶长丝、制冷剂、合成生物学等行业的多家公司。报告还跟踪了化工价格和行业供给侧变化,并提示了政策扰动、技术扩散、新技术突破、全球知识产权争端、全球贸易争端、碳排放趋严、油价大幅下跌、经济大幅下滑等风险。
基础化工行业未来发展趋势如何?
基础化工行业未来发展趋势呈现周期与成长双轮驱动、共振向上的特点。周期方面,反内卷推动周期复苏,有机硅、PTA及涤纶长丝、己内酰胺、氨纶、维生素、代糖、制冷剂、磷化工等领域值得关注。成长方面,国产替代引领成长主线,合成生物学、润滑油添加剂、显示材料、陶瓷、氟化工、高频高速树脂、电子化学品等行业具有发展潜力。液冷散热在AI芯片的渗透率预计2026年达53%,2027年逼近60%,传统机房存量改造需求释放,国内超过八成风冷存量机房具备液冷改造潜力。煤与乙烷替代原料供应自主可控且价格低位,成为原油替代原料的核心增长引擎。
报告重点分析了哪些行业及公司?
报告重点分析了电子化学品、有机硅、煤与乙烷替代原料、OLED材料、高频高速树脂、油气板块、PTA/涤纶长丝、制冷剂、合成生物学等行业的多家公司。推荐关注中巨芯(电子化学品)、合盛硅业、兴发集团(有机硅)、宝丰能源、华鲁恒升、卫星化学、鲁西化工(煤与乙烷替代原料)、莱特光电(OLED材料)、圣泉集团、东材科技、中化国际(高频高速树脂)、中国海油、中国石油、中曼石油、万华化学、恒力石化(油气板块)、桐昆股份、新凤鸣(PTA/涤纶长丝)、巨化股份、昊华科技、永和股份(制冷剂)、凯赛生物、华恒生物(合成生物学)等企业。
当前基础化工市场现状如何判断?
当前基础化工市场现状呈现周期与成长共振向上的态势。化工板块整体表现处于市场下游,跑输上证综指2.84个百分点,但跑赢创业板指0.63个百分点。液冷板块强势领涨,AI芯片和单机柜功率提升推动液冷散热成为高端AI基础设施的标准配置,CDU订单排至12月底,部分液冷部件企业订单同比接近+100%。化工价格方面,液氯、乙二醇MEG、甲醇、PVC粉、甲苯等价格上涨,而钛白粉、硫磺、磷矿石、磷酸一铵、黄磷等价格下跌。行业供给侧方面,本周行业内主要化工产品共有214家企业产能状况受到影响,其中新增检修8家,重启21家。
这份报告提示了哪些风险?
本报告提示了多项风险,包括政策扰动、技术扩散、新技术突破、全球知识产权争端、全球贸易争端、碳排放趋严带来的抢上产能风险,以及油价大幅下跌风险、经济大幅下滑风险。政策扰动可能影响行业供需格局,技术扩散和新突破可能引发产能过剩,全球知识产权争端和贸易争端可能影响供应链安全,碳排放趋严可能增加企业成本,油价大幅下跌可能冲击化工原料价格,经济大幅下滑可能抑制下游需求,这些风险需引起投资者关注。