猜你想问
美格智能如何拓展业务至光通信领域?
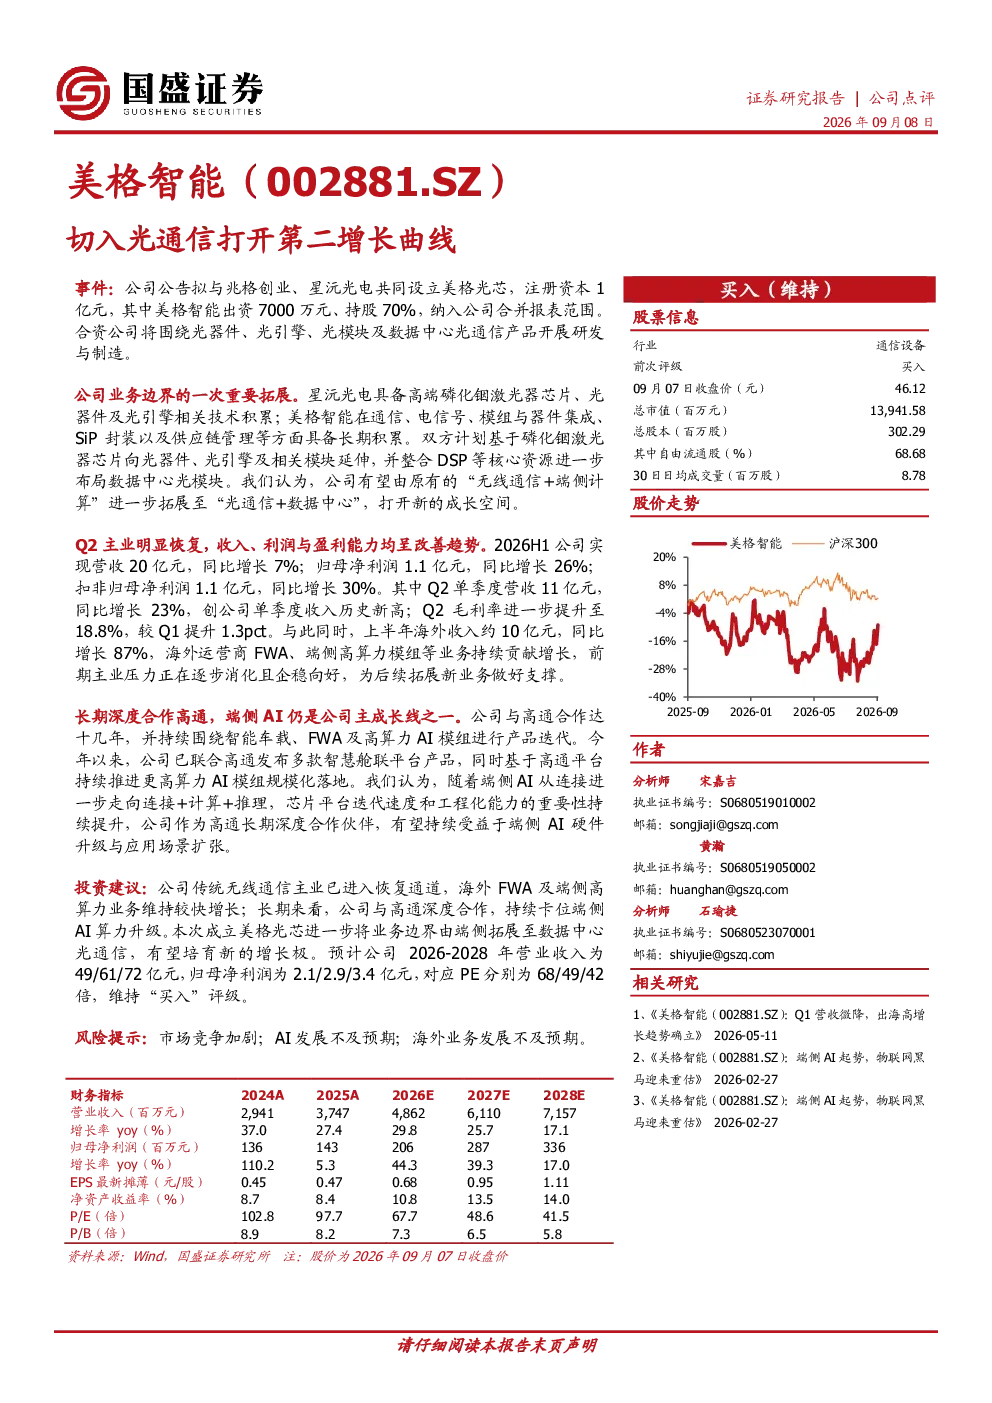
美格智能通过设立合资公司美格光芯,正式进军光通信和数据中心业务。该合资公司注册资本1亿元,美格智能出资7000万元持股70%,主要研发制造光器件、光引擎、光模块及数据中心光通信产品。此举标志着公司业务从原有的无线通信和端侧计算,全面拓展至光通信和数据中心两大新赛道,有望打开第二增长曲线。
光通信行业发展趋势如何?
光通信行业正迎来数据中心光模块需求的爆发期。随着AI算力需求持续提升,数据中心对高速光模块的需求量显著增长。美格智能通过布局光通信业务,精准切入这一高增长赛道。行业方面,光模块市场正朝着更高带宽、更低功耗方向发展,同时国产替代趋势明显,为美格智能等国内企业带来发展机遇。
美格智能Q2业绩表现如何?
美格智能Q2实现营收20亿元,同比增长7%,归母净利润1.1亿元,同比增长26%。单季度营收达11亿元,同比增长23%,创历史新高,毛利率提升至18.8%。海外业务表现亮眼,上半年海外收入约10亿元,同比增长87%,主要得益于FWA和端侧高算力模组的强劲增长。这些数据表明公司传统主业逐步恢复,新业务增长点开始贡献效益。
美格智能的市场现状如何?
美格智能目前业务呈现双轮驱动格局。传统无线通信和端侧计算业务已进入恢复通道,而光通信和数据中心业务正加速成长。公司依托与高通的深度合作,在端侧AI算力升级领域具备先发优势。同时,美格光芯的成立为公司在数据中心光通信领域奠定基础。整体来看,公司业务结构持续优化,市场竞争力逐步增强。
美格智能投资风险有哪些?
美格智能投资需关注几点风险:首先,新业务拓展存在不确定性,光通信市场竞争激烈,公司需持续投入研发以保持技术领先。其次,海外业务占比提升后,地缘政治风险可能影响业绩表现。再次,公司财务预测基于当前市场环境,若行业增速不及预期,可能影响未来盈利水平。最后,与高通的合作虽带来协同效应,但也存在技术路线依赖风险。
你可能感兴趣
美格智能切入光通信打开第二增长曲线
国盛证券2026-09-08
华盛昌(002980)重大事项点评:伽蓝特收购落地,光通信测试打开第二增长曲线
华创证券2026-05-28
五洋自控重大推荐 收购柯斯宇切入液冷不锈钢波纹管赛道 液冷需求增长打开第二成长曲线 浙商新兴产
未知机构2026-09-02
海泰新光医疗业务筑底光通信打开第二增长曲线
未知机构2026-08-18
太阳 宇瞳光学光学镜头龙头切入AI光通信 多点开花打开第二曲
未知机构2026-09-09
重点推荐 联讯仪器 高速光通信测试国产龙头 1.6T量价齐升 存储与CPO打开第二成长曲线
未知机构2026-09-11
切入先进封装材料,赛道跃迁打开第二曲线
电子设备国信证券2026-06-01
豪威集团(603501.SH):CIS向智驾与新兴迁徙,模拟借AI光通信打开第二曲线
国盛证券2026-09-15
光通信及电网业务为基石 海风光储打造第二增长曲线
信息技术长城国瑞证券2024-06-27