猜你想问
普洛药业CDMO业务增长情况如何?
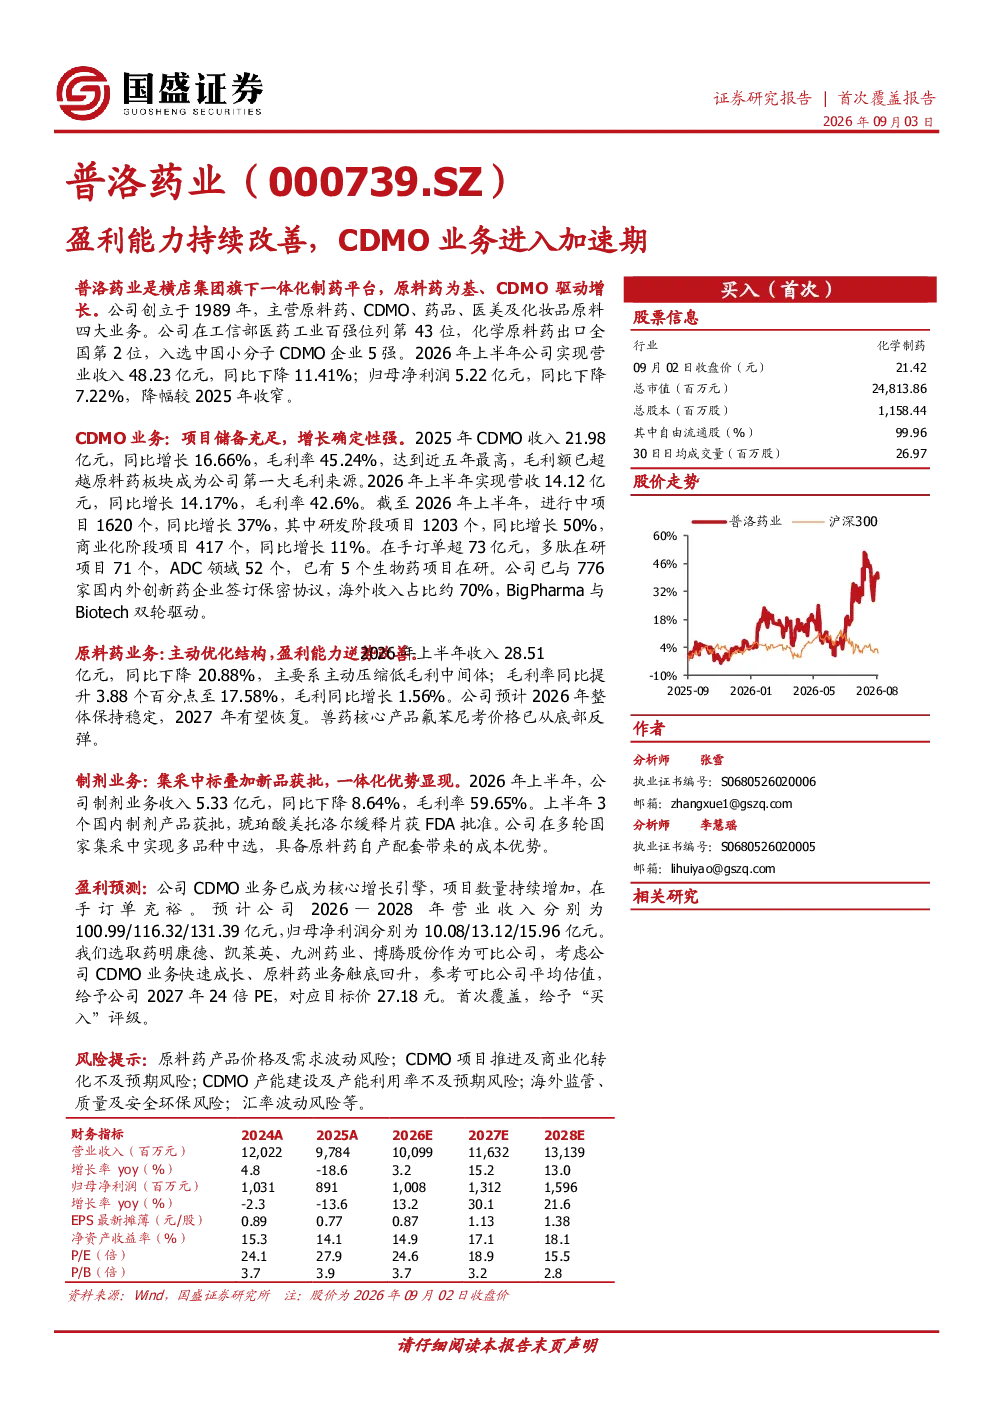
普洛药业CDMO业务进入加速期,进行中项目1620个同比增长37%,在手订单超73亿元。公司加速向生物药、多肽、ADC等新领域延伸,海外收入占比约70%,研发网络与技术平台支撑项目承接,产能扩建有序落地,商业化产能充足。
医药生物行业CDMO发展趋势?
全球创新药研发投入持续增长推动CDMO业务需求长期扩容。CDMO行业毛利率稳步提升,2025年毛利率达到45.24%。行业加速向生物药、多肽、ADC等高附加值领域延伸,客户结构持续优化,海外市场占比提升。
普洛药业原料药业务转型情况?
普洛药业原料药业务正经历从“规模导向”向“利润导向”的转型,主动压缩低毛利中间体,毛利率同比提升3.88个百分点至17.58%。公司API全球注册申报进入密集收获期,2026年上半年共有4个原料药品种实现国内外注册获批。API产品结构向慢性病领域集中,聚焦精神类、心血管等治疗领域。
普洛药业市场现状如何?
普洛药业收入结构持续优化,CDMO业务占比稳步提升,已成为公司第一大毛利来源。公司在多轮国家集采中实现多品种中选,“以价换量”加速成熟品种放量。原料药与制剂两大主业协同发展,2026年上半年药品业务收入5.33亿元,毛利率59.65%。
普洛药业研报风险提示有哪些?
普洛药业面临原料药产品价格及需求波动风险;CDMO项目推进及商业化转化不及预期风险;CDMO产能建设及产能利用率不及预期风险;海外监管、质量及安全环保风险;汇率波动风险。
你可能感兴趣
盈利能力持续改善,CDMO业务进入加速期
医药生物国盛证券2026-09-03
普洛药业2020年半年度业绩预告点评:盈利能力改善,看好CDMO贡献业绩增量
医药生物民生证券2020-07-02
三季报点评:业绩进入加速期,盈利能力大幅改善
电子设备世纪证券2019-10-30
全年业绩略超预期,CDMO业务进入加速期
医药生物太平洋证券2021-03-11
后端CDMO业务增长亮眼,盈利能力有望开始边际改善
医药生物信达证券2025-08-13
CDMO引擎驱动增长,盈利能力持续改善
医药生物中邮证券2026-04-24
22年盈利能力持续改善,海外业务加速增长
电子设备群益证券2023-01-31
盈利能力提升,CDMO业务持续发力
医药生物国联证券2023-08-14
CDMO业务稳健增长,盈利能力持续提升
医药生物西南证券2023-08-21
普洛药业 设立新公司进军生物大分子 小分子CDMO进入收获期 招商医药
未知机构2026-07-21