猜你想问
普洛药业CDMO业务发展情况如何?
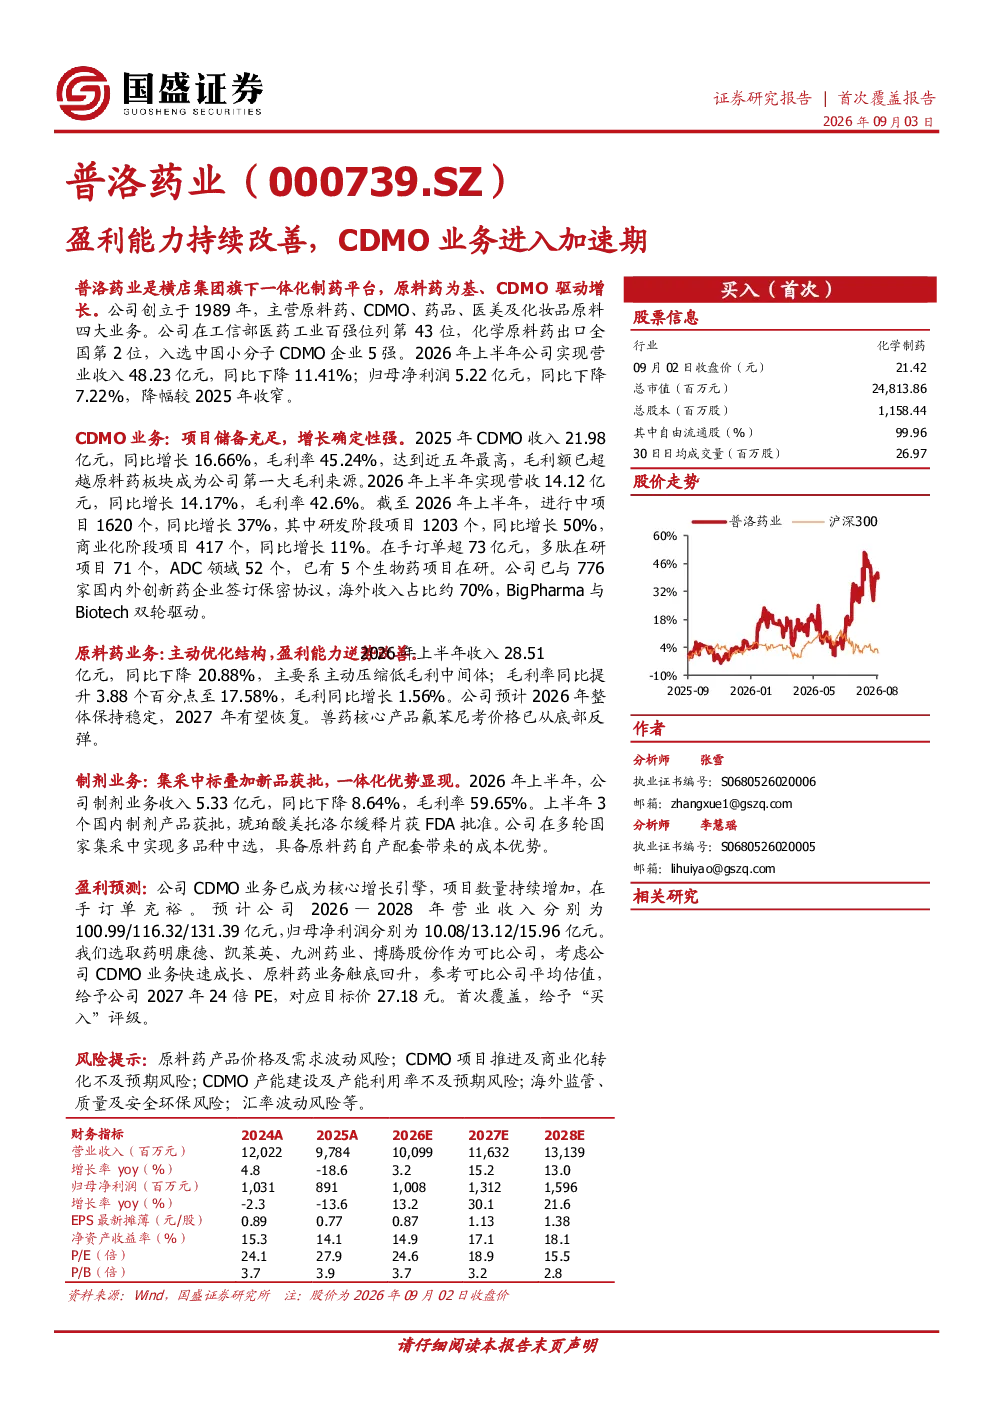
普洛药业CDMO业务已成为公司核心增长引擎。2025年收入21.98亿元,同比增长16.66%,毛利率45.24%。2026年上半年营收14.12亿元,同比增长14.17%,毛利率42.6%。进行中项目达1620个,同比增长37%,研发阶段项目1203个,同比增长50%。在手订单超73亿元,多肽、ADC领域项目进展顺利,与776家国内外创新药企合作,海外收入占比约70%
医药生物行业CDMO赛道发展趋势?
全球创新药研发投入持续增长,推动CDMO业务需求长期扩容。行业呈现BigPharma与Biotech双轮驱动格局,对高附加值CDMO服务需求增加。技术平台建设、产能扩建及商业化能力成为竞争关键。头部企业通过研发网络、技术积累和产能优势巩固市场地位,行业整合加速,头部效应明显
报告重点分析了普洛药业的哪些方面?
报告重点分析了普洛药业的业务结构优化、CDMO业务增长逻辑、原料药业务转型、制剂业务协同发展及盈利预测。指出公司战略重心向高附加值环节倾斜,CDMO业务占比稳步提升至29.27%,盈利能力显著改善,销售毛利率、净利率分别提升至29.55%、10.83%。同时关注原料药业务向利润导向转型及制剂业务技术平台建设
当前医药生物行业市场现状如何?
医药生物行业市场呈现创新药研发投入持续增长态势,带动CDMO需求扩容。原料药行业经历从规模导向向利润导向转型,产品结构向慢性病领域集中。多轮集采影响下,制剂业务具备原料药自产配套的成本优势。行业竞争加剧,头部企业通过技术、产能和客户资源构建壁垒,但面临海外监管、汇率波动等风险
研报提示了哪些主要风险?
研报提示的主要风险包括:原料药产品价格及需求波动风险;CDMO项目推进及商业化转化不及预期风险;CDMO产能建设及产能利用率不及预期风险;海外监管、质量及安全环保风险;汇率波动风险。这些风险可能影响公司业绩表现及业务拓展,需密切关注行业政策变化及国际市场动态
你可能感兴趣
普洛药业(000739.SZ)盈利能力持续改善,CDMO业务进入加速期
医药生物国盛证券2026-09-03
三季报点评:业绩进入加速期,盈利能力大幅改善
电子设备世纪证券2019-10-30
全年业绩略超预期,CDMO业务进入加速期
医药生物太平洋证券2021-03-11
后端CDMO业务增长亮眼,盈利能力有望开始边际改善
医药生物信达证券2025-08-13
CDMO引擎驱动增长,盈利能力持续改善
医药生物中邮证券2026-04-24
22年盈利能力持续改善,海外业务加速增长
电子设备群益证券2023-01-31
盈利能力提升,CDMO业务持续发力
医药生物国联证券2023-08-14
CDMO业务稳健增长,盈利能力持续提升
医药生物西南证券2023-08-21
盈利能力和市场份额稳中有升,灯塔工厂照亮行业智能制造方向,煤矿智能化建设进入加速期
第一上海证券2020-08-20
2018年三季报点评:风场盈利能力突出,风机有望进入加速交付期
电气设备华创证券2018-10-28