猜你想问
这份研报的核心内容是什么?
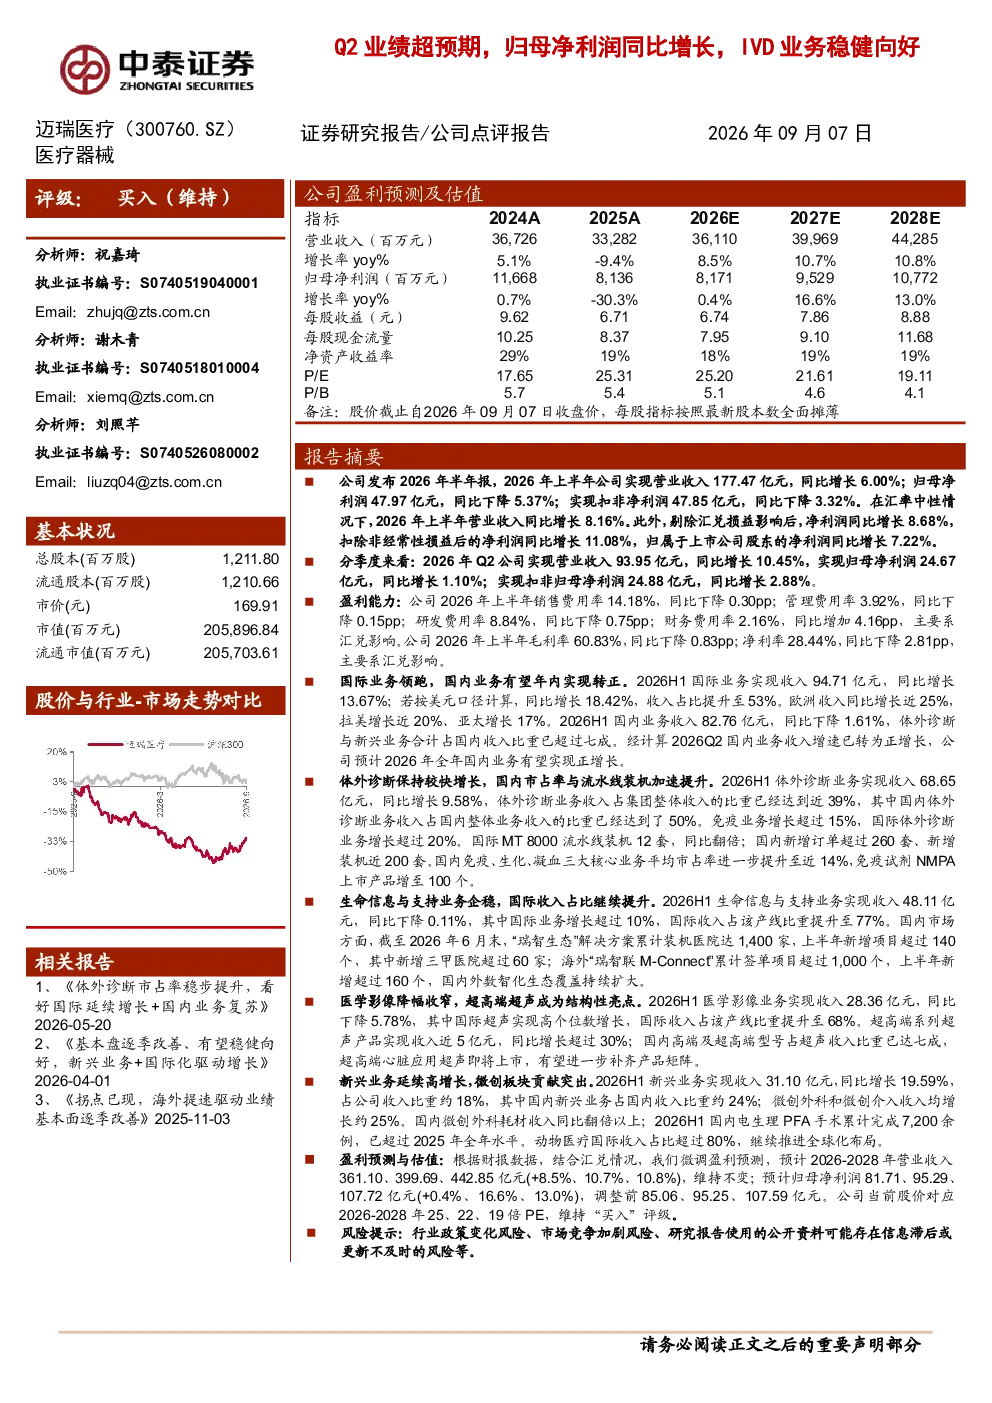
这份研报主要分析了迈瑞医疗2026年上半年的业绩表现。公司上半年实现营业收入177.47亿元,同比增长6.00%;归母净利润47.97亿元,同比下降5.37%。剔除汇兑影响后,营业收入和净利润分别同比增长8.16%和8.68%。Q2单季度表现强劲,营业收入93.95亿元,同比增长10.45%;归母净利润24.67亿元,同比增长1.10%。报告还详细分析了各业务板块的表现,特别是体外诊断业务收入同比增长9.58%,占集团收入近39%,国内业务占国内整体业务收入比重达50%。免疫业务增长超过15%,国际体外诊断业务增长超过20%
体外诊断行业的发展趋势如何?
体外诊断行业正呈现稳健增长态势。根据报告,迈瑞医疗体外诊断业务收入同比增长9.58%,占集团收入近39%。国内业务占国内整体业务收入比重达50%,免疫业务增长超过15%,国际体外诊断业务增长超过20%。国际MT8000流水线装机量同比翻倍,国内新增订单超过260套、新增装机近200套。国内免疫、生化、凝血三大核心业务平均市占率近14%,免疫试剂NMPA上市产品增至100个。这些数据表明,体外诊断行业在技术创新和市场需求的双重驱动下,未来有望继续保持增长势头
研报重点分析了哪些业务方向?
研报重点分析了迈瑞医疗的体外诊断业务和生命信息与支持业务。体外诊断业务方面,报告详细介绍了其收入结构、增长情况、市场占有率以及核心产品表现。生命信息与支持业务方面,报告指出其收入48.11亿元,同比下降0.11%,但国际业务增长超过10%,国内“瑞智生态”解决方案累计装机医院达1,400家,上半年新增项目超过140个,其中新增三甲医院超过60家。这些分析突出了公司在核心业务领域的竞争优势和发展潜力
当前市场对迈瑞医疗的整体判断是什么?
当前市场对迈瑞医疗的整体判断是积极乐观的。报告预测2026-2028年公司营业收入将分别达到361.10、399.69、442.85亿元,归母净利润将分别达到81.71、95.29、107.72亿元。公司当前股价对应2026-2028年25、22、19倍PE,维持“买入”评级。这些预测基于公司稳健的业绩表现、清晰的业务增长路径以及较强的市场竞争力
研报中提到了哪些风险提示?
研报中提到了行业政策变化风险和市场竞争加剧风险。行业政策变化可能对公司业务发展产生不利影响,例如监管政策调整、医保支付政策变化等。市场竞争加剧也可能导致公司面临更大的经营压力,例如国内外竞争对手的激烈竞争、产品价格战等。这些风险需要公司密切关注并及时应对,以确保持续稳健的发展