猜你想问
高通最新研报核心内容是什么?
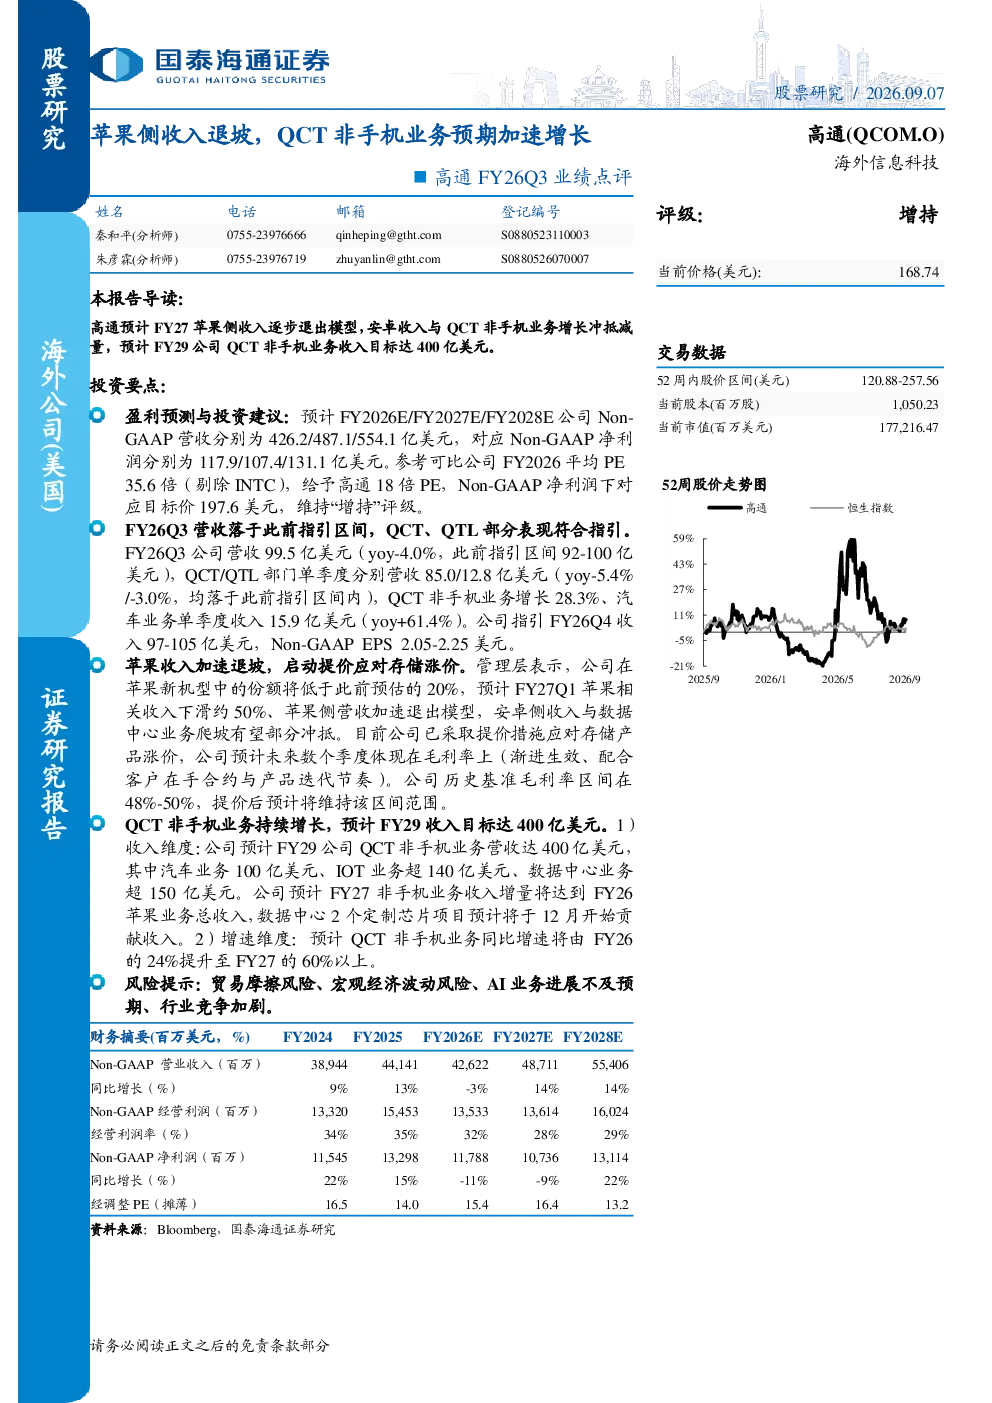
高通FY26Q3营收99.5亿美元,符合指引,QCT/QTL部门表现符合预期,QCT非手机业务增长28.3%,汽车业务单季度收入15.9亿美元(同比增长61.4%)。苹果收入加速退坡,预计FY27Q1下滑约50%,公司启动提价应对存储涨价,预计毛利率维持48%-50%区间。QCT非手机业务持续增长,预计FY29收入目标达400亿美元,其中汽车业务100亿美元,IOT业务超140亿美元,数据中心业务超150亿美元;同比增速预计由FY26的24%提升至FY27的60%以上。
高通非手机业务赛道发展趋势如何?
QCT非手机业务持续加速增长,预计FY29收入目标达400亿美元,汽车业务占比100亿美元,IOT业务超140亿美元,数据中心业务超150亿美元。同比增速预计由FY26的24%提升至FY27的60%以上。汽车、IOT、数据中心成为主要增长引擎,行业渗透率持续提升,技术迭代驱动需求爆发。
研报重点分析了哪些方向?
研报重点分析了高通FY26Q3业绩表现,特别是QCT非手机业务的增长情况,包括汽车、IOT、数据中心等细分赛道的收入贡献和增速。同时关注苹果收入退坡对高通的影响,以及公司通过提价应对存储成本上涨的策略。此外,还展望了FY29的收入目标和非手机业务的未来增长潜力。
当前高通市场现状如何?
高通FY26Q3营收99.5亿美元,同比下降4.0%,QCT部门收入同比下降5.4%,QTL部门同比下降3.0%。尽管整体营收略有下滑,但QCT非手机业务仍实现28.3%的同比增长,汽车业务单季度收入15.9亿美元,同比增长61.4%。公司指引FY26Q4收入97-105亿美元,Non-GAAP EPS 2.05-2.25美元,展现稳健经营能力。
研报提示了哪些风险?
研报提示的主要风险包括贸易摩擦风险,可能影响高通的国际业务拓展;宏观经济波动风险,可能抑制下游客户采购需求;AI业务进展不及预期,高通在AI芯片领域的布局面临不确定性;行业竞争加剧,来自联发科、英特尔等竞争对手的压力持续存在,可能影响市场份额和盈利能力。