猜你想问
中天科技2026年中报主要业绩表现如何?
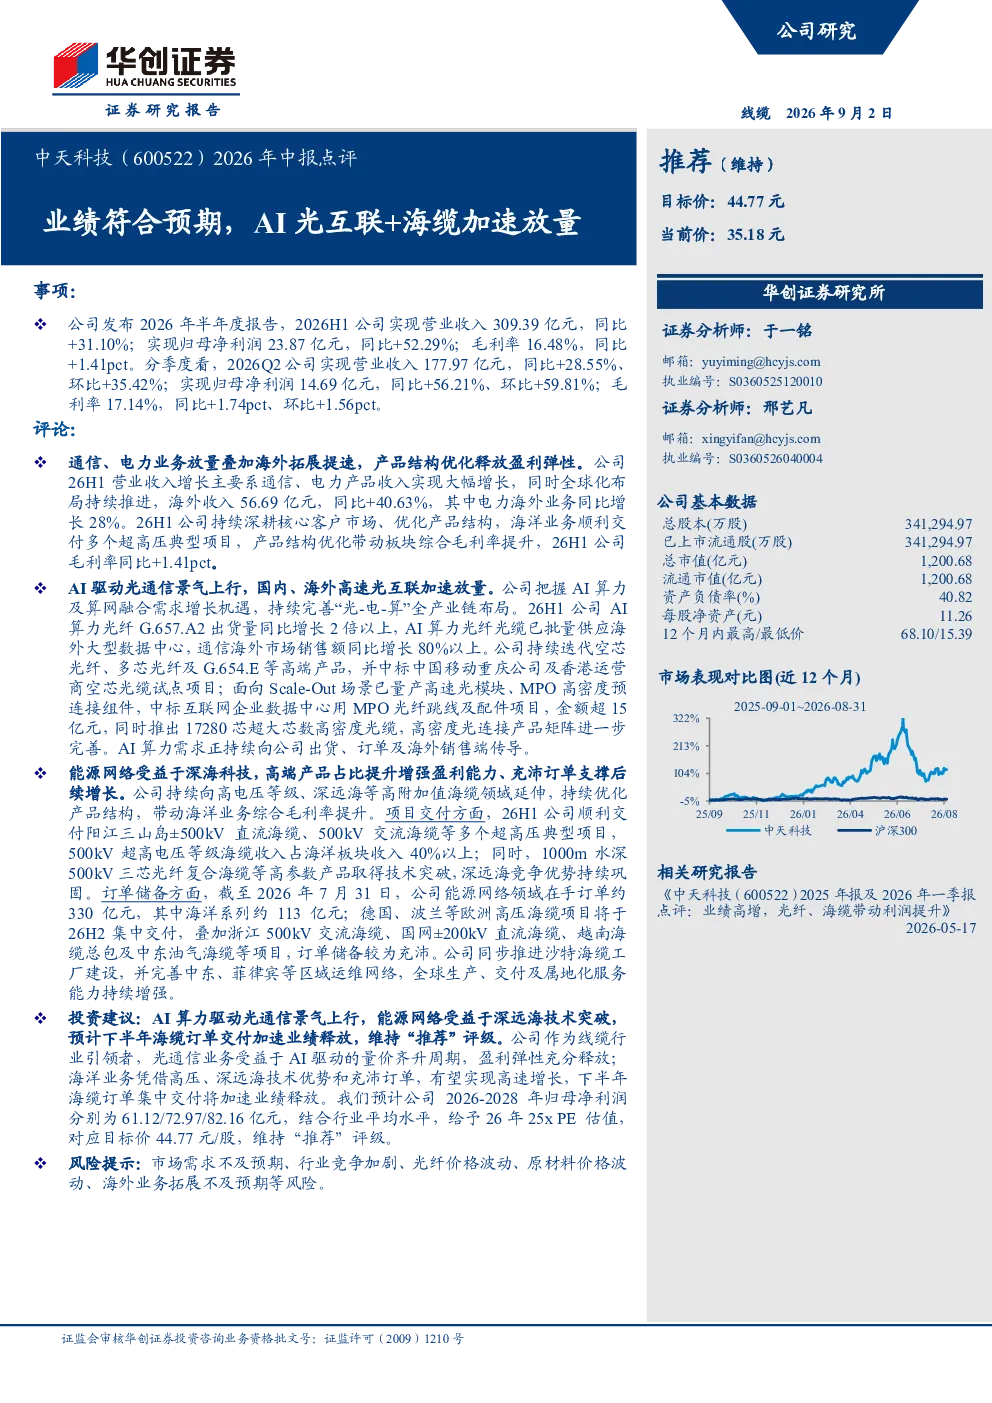
中天科技2026年半年度业绩符合预期,实现营业收入309.39亿元,同比增长31.10%;归母净利润23.87亿元,同比增长52.29%;毛利率16.48%,同比提升1.41个百分点。分季度看,2026Q2营业收入177.97亿元,同比增长28.55%,环比增长35.42%;归母净利润14.69亿元,同比增长56.21%,环比增长59.81%;毛利率17.14%,同比提升1.74个百分点。业绩增长主要来自通信、电力产品收入大幅增长,海外收入56.69亿元,同比增长40.63%
AI光互联业务发展趋势如何?
AI光互联业务发展趋势向好,公司把握AI算力及算网融合需求增长机遇,AI算力光纤G.657.A2出货量同比增长2倍以上,AI算力光纤光缆已批量供应海外大型数据中心,通信海外市场销售额同比增长80%以上。公司持续迭代高端产品,并中标中国移动重庆公司及香港运营商空芯光缆试点项目;面向Scale-Out场景已量产高速光模块、MPO高密度预连接组件,中标互联网企业数据中心用MPO光纤跳线及配件项目,金额超15亿元,同时推出17280芯超大芯数高密度光缆,高密度光连接产品矩阵进一步完善。
海缆业务的核心竞争力体现在哪些方面?
海缆业务的核心竞争力体现在高电压等级、深远海技术优势和充沛订单储备。公司持续向高电压等级、深远海等高附加值海缆领域延伸,带动海洋业务综合毛利率提升。项目交付方面,26H1公司顺利交付阳江三山岛±500kV直流海缆、500kV交流海缆等多个超高压典型项目,500kV超高电压等级海缆收入占海洋板块收入40%以上;同时,1000m水深500kV三芯光纤复合海缆等高参数产品取得技术突破,深远海竞争优势持续巩固。订单储备方面,截至2026年7月31日,公司能源网络领域在手订单约330亿元,其中海洋系列约113亿元;德国、波兰等欧洲高压海缆项目将于26H2集中交付,叠加浙江500kV交流海缆、国网±200kV直流海缆、越南海缆总包及中东油气海缆等项目,订单储备较为充沛。
当前光通信行业市场现状如何?
当前光通信行业市场现状是AI算力驱动光通信景气上行,高速光互联需求加速放量。AI算力及算网融合需求持续增长,推动AI算力光纤、光缆等高端产品需求提升。公司AI算力光纤G.657.A2出货量同比增长2倍以上,AI算力光纤光缆已批量供应海外大型数据中心,通信海外市场销售额同比增长80%以上。同时,公司持续迭代高端产品,推出高密度光连接产品矩阵,满足数据中心等场景需求,市场竞争力增强。
研报提示的主要风险有哪些?
研报提示的主要风险包括市场需求不及预期、行业竞争加剧、光纤价格波动、原材料价格波动、海外业务拓展不及预期等。市场需求方面,AI算力等新兴应用场景需求变化可能影响行业增长;行业竞争方面,光通信、海缆行业竞争激烈,可能影响产品价格和市场份额;光纤价格波动、原材料价格波动可能影响公司盈利能力;海外业务拓展方面,国际政治经济环境变化可能影响海外市场拓展进度。