猜你想问
乖宝宠物2026年半年报核心内容有哪些?
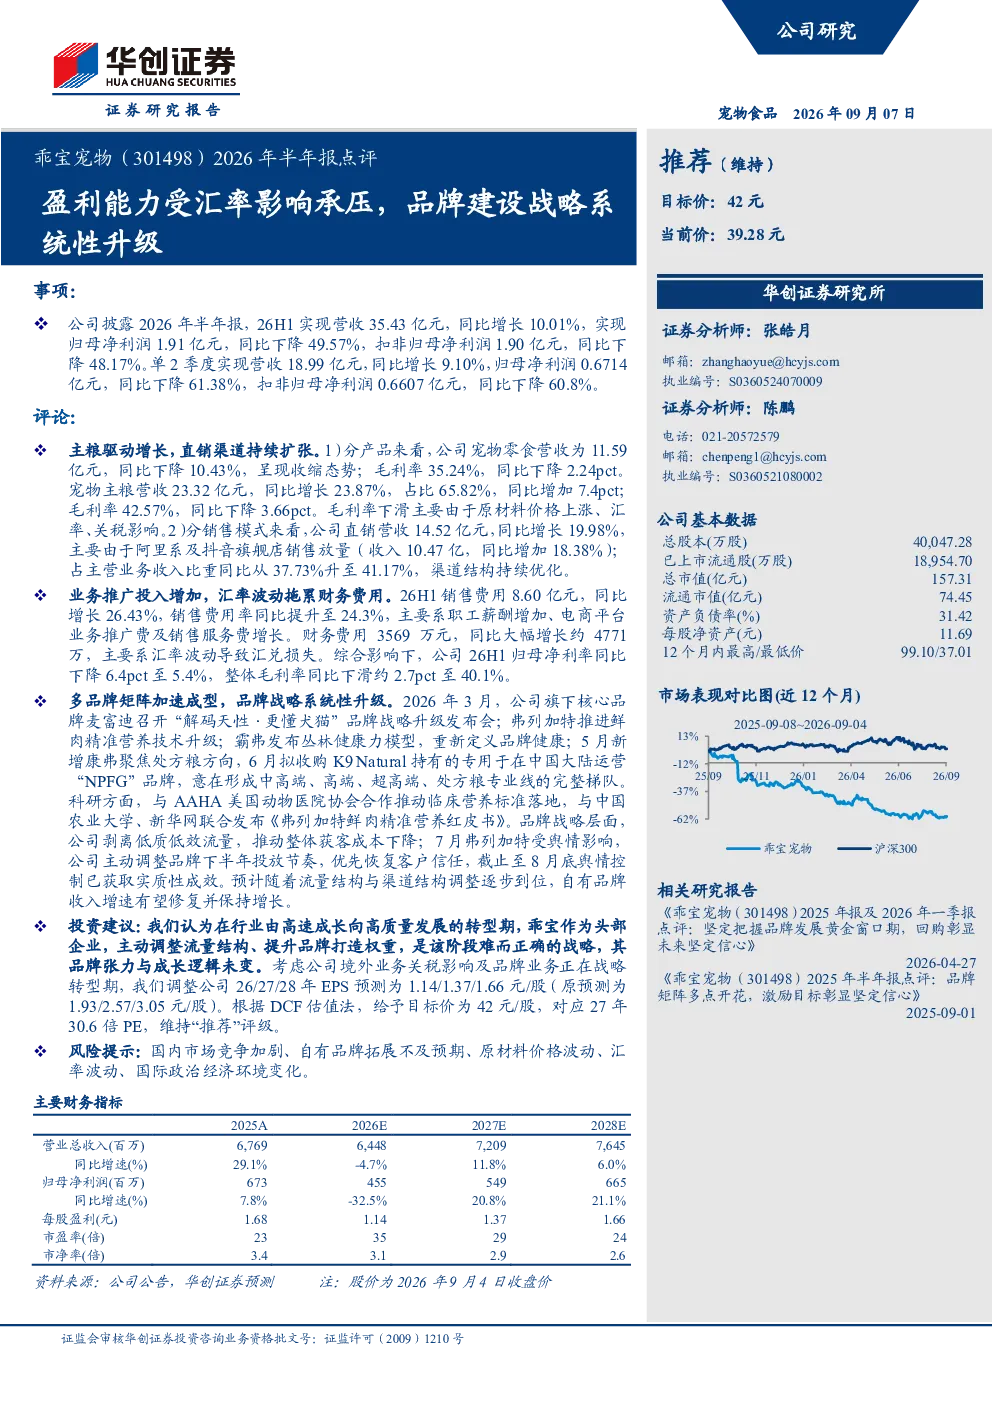
乖宝宠物2026年上半年实现营收35.43亿元,同比增长10.01%,但归母净利润同比下降49.57%至1.91亿元。主要受汇率波动、原材料价格上涨及品牌战略调整影响。单季度来看,2季度营收18.99亿元,同比增长9.10%,但归母净利润同比下降61.38%至0.6714亿元。产品结构方面,宠物零食营收11.59亿元,同比下降10.43%;宠物主粮营收23.32亿元,同比增长23.87%,占比提升至65.82%。毛利率同比下滑约2.7pct至40.1%。直销渠道持续扩张,营收14.52亿元,同比增长19.98%,占比升至41.17%。销售费用同比增长26.43%至8.60亿元,销售费用率提升至24.3%。财务费用同比大幅增长约4771万,主要因汇率波动导致汇兑损失。多品牌矩阵加速成型,麦富迪、弗列加特、霸弗、康弗等品牌布局中高端及处方粮领域。公司剥离低质低效流量,推动获客成本下降,并主动调整品牌投放节奏以恢复客户信任。
宠物行业发展趋势如何?
乖宝宠物在行业转型期主动调整流量结构、提升品牌打造权重,认为这是“难而正确的战略”,品牌张力与成长逻辑未变。多品牌矩阵加速成型,麦富迪、弗列加特、霸弗、康弗等品牌布局中高端及处方粮领域。公司剥离低质低效流量,推动获客成本下降,并主动调整品牌投放节奏以恢复客户信任。这反映了宠物行业正从产品销售向品牌价值转型,企业需加强品牌建设和渠道优化以应对竞争。
报告重点分析了乖宝宠物的哪些方面?
报告重点分析了乖宝宠物的业绩表现、产品结构、渠道结构、费用与财务、品牌战略等方面。业绩方面,营收增长但利润下滑,主要受汇率、原材料及战略调整影响。产品结构上,主粮占比提升,零食下滑。渠道上,直销扩张显著。费用方面,销售费用率上升。品牌战略上,多品牌布局中高端领域,优化流量结构。这些分析揭示了公司在转型期的挑战与机遇。
当前宠物市场现状如何判断?
乖宝宠物在市场竞争加剧的环境下主动调整战略,反映宠物市场正经历从流量驱动向品牌驱动的转型。公司通过多品牌布局和渠道优化,应对行业变化。宠物主粮需求持续增长,但零食市场面临压力。直销渠道成为重要增长点。整体来看,宠物市场潜力巨大,但竞争激烈,企业需加强品牌建设和成本控制。
研报提示了哪些风险?
研报提示需关注国内市场竞争加剧、自有品牌拓展不及预期、原材料价格波动、汇率波动及国际政治经济环境变化等风险。这些风险可能影响乖宝宠物的业绩表现和战略实施。例如,原材料和汇率波动直接冲击利润,市场竞争加剧可能压缩份额,品牌拓展不及预期则影响长期增长。国际环境变化也可能带来不确定性。