猜你想问
深南电路2026年业绩增长的主要驱动因素是什么?
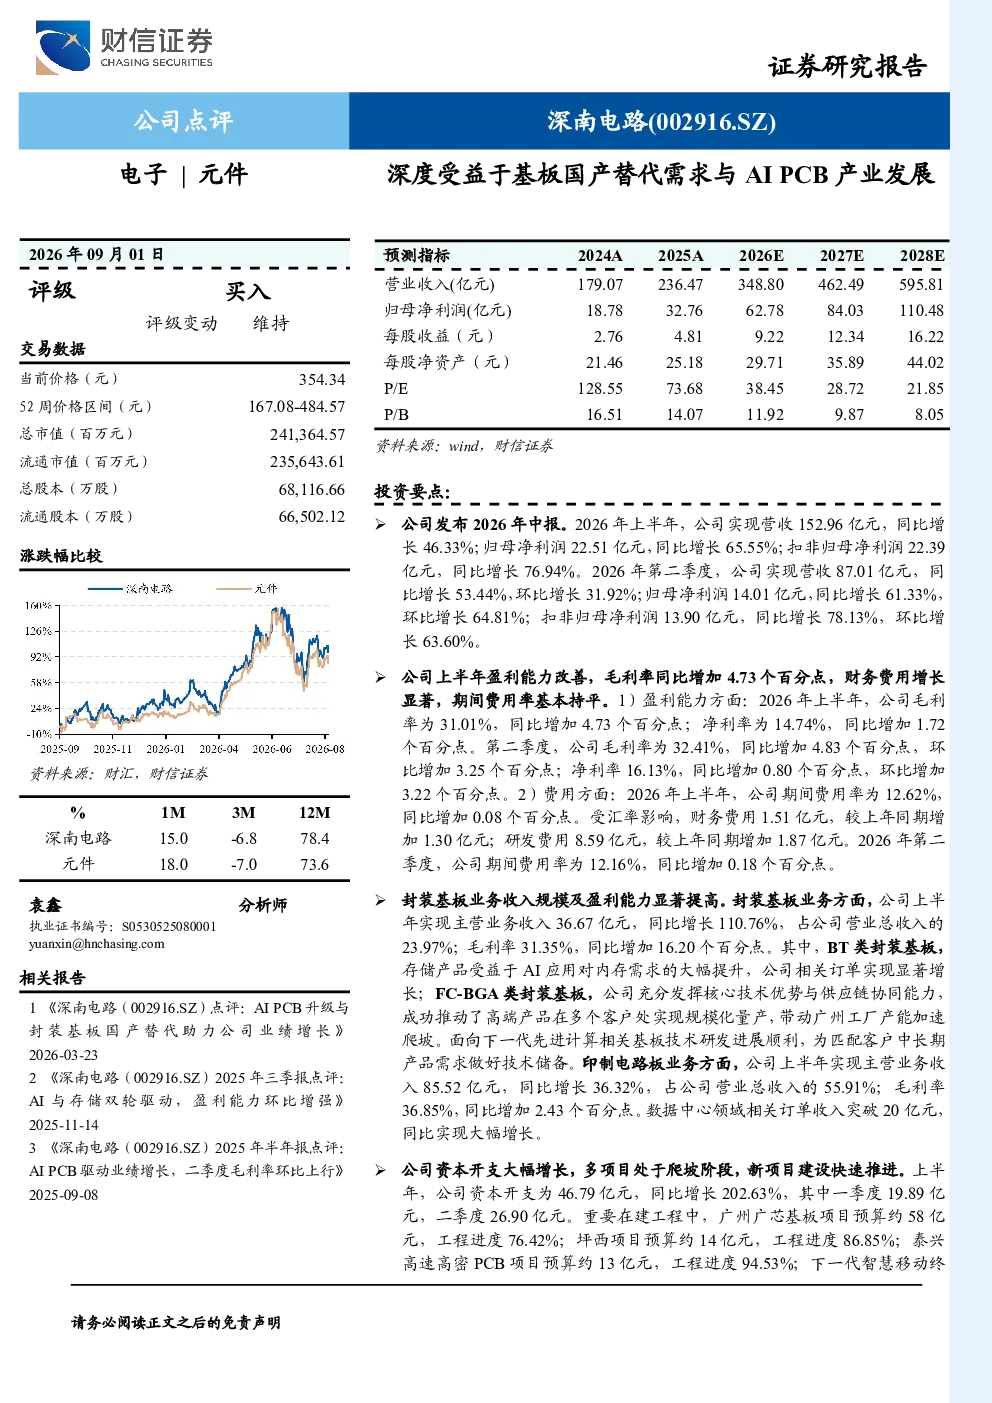
深南电路2026年上半年业绩显著增长,主要得益于封装基板业务收入规模及盈利能力的显著提高。上半年实现主营业务收入36.67亿元同比增长110.76%,毛利率31.35%;印制电路板业务上半年实现主营业务收入85.52亿元同比增长36.32%,毛利率36.85%。盈利能力改善,毛利率同比增加4.73个百分点至31.01%,净利率同比增加1.72个百分点至14.74%。公司资本开支大幅增长46.79亿元同比增长202.63%,多个项目处于爬坡阶段,新项目建设快速推进,为未来业绩增长奠定基础。
AI PCB产业发展趋势如何?
AI PCB产业发展趋势向好,随着人工智能技术的快速发展,对高密度、高速度、高可靠性的PCB需求持续增长。AI PCB作为支撑AI设备的核心基础元器件,市场空间广阔。深南电路作为国内PCB硬板头部企业,深入布局封装基板业务,深度受益于AI PCB产业发展以及封装基板国产替代需求,未来发展潜力巨大。
深南电路封装基板业务发展情况如何?
深南电路封装基板业务发展迅速,上半年实现主营业务收入36.67亿元同比增长110.76%,毛利率31.35%,显示出强劲的增长势头。公司积极布局高精度、高密度封装基板,符合国内半导体产业对高性能封装基板的国产化需求。未来随着国内半导体产业链的完善,封装基板国产替代空间广阔,深南电路有望受益于这一趋势。
当前PCB行业市场现状如何?
当前PCB行业市场现状呈现结构性分化,高端PCB产品如AI PCB、高速信号板需求旺盛,而中低端产品竞争激烈。随着5G、AI、半导体等新兴产业的快速发展,对高性能PCB的需求持续提升。深南电路作为国内PCB硬板头部企业,凭借技术优势和市场地位,在高端PCB市场具有较强的竞争力。同时,公司积极拓展封装基板业务,进一步巩固其在PCB产业链中的地位。
深南电路面临哪些风险?
深南电路面临的主要风险包括:技术发展不及预期,可能导致产品竞争力下降;市场需求不及预期,可能影响公司业绩增长;AI产业发展不及预期,可能影响公司封装基板业务的拓展;竞争加剧,可能压缩公司利润空间;原材料价格波动和供给受限,可能增加公司生产成本;新产能建设及爬坡不及预期,可能影响公司产能扩张计划。公司需密切关注这些风险,并采取相应措施加以应对。