猜你想问
这份研报的核心内容是什么?
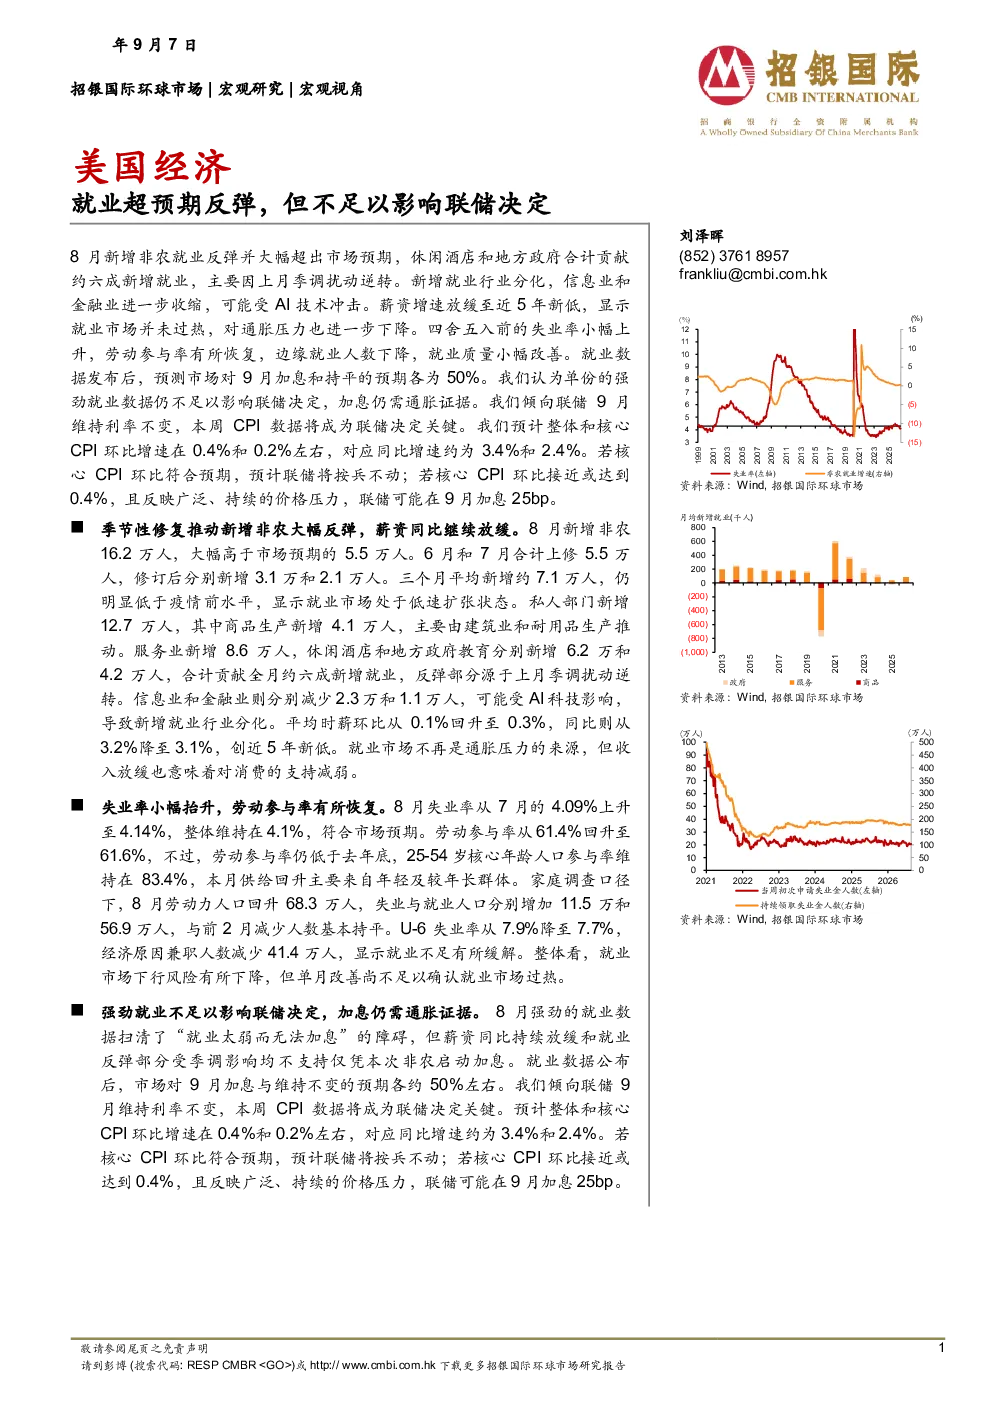
这份研报指出,美国8月新增非农就业16.2万人,大幅超出市场预期的5.5万人。主要贡献来自休闲酒店和地方政府,以及上月季调扰动的逆转。私人部门新增12.7万人,建筑业和耐用品生产推动商品生产新增4.1万人;服务业新增8.6万人,但信息业和金融业分别减少2.3万和1.1万人,可能受AI技术冲击。薪资增速放缓至3.1%,创近5年新低,显示就业市场未过热。失业率小幅上升至4.14%,劳动参与率回升至61.6%,但低于去年底水平,U-6失业率降至7.7%,就业不足有所缓解。就业市场下行风险下降,但单月改善不足以确认过热。市场对9月加息与维持不变的预期各约50%。报告倾向联储9月维持利率不变,本周CPI数据成为关键。预计整体和核心CPI环比增速在0.4%和0.2%,同比增速约为3.4%和2.4%。若核心CPI环比符合预期,联储将按兵不动;若接近或达到0.4%且反映广泛、持续的价格压力,联储可能在9月加息25bp。
美国就业市场的发展趋势如何?
美国就业市场近期呈现分化态势。8月非农就业数据超预期,主要得益于服务业的强劲增长和部分行业的复苏,但信息业和金融业受AI技术冲击出现裁员。薪资增速放缓,失业率小幅上升但U-6失业率下降,显示就业市场整体未过热,仍有下行风险。建筑业和耐用品生产成为商品生产的主要增长动力。劳动参与率回升但未达去年底水平,表明劳动力市场仍有改善空间。长期来看,AI等技术变革可能重塑部分行业就业结构,需持续关注其对不同行业的影响。
研报重点分析了哪些方向?
研报重点分析了美国就业市场的短期表现与长期趋势。短期看,报告聚焦8月非农就业数据超预期背后的结构性因素,如服务业、地方政府和特定行业的贡献,以及上月季调扰动的逆转。同时,也指出了信息业和金融业可能受AI技术冲击的负面影响。长期看,报告关注薪资增速放缓、失业率变化、劳动参与率等指标,评估就业市场的真实热度。此外,报告还分析了就业数据对美联储货币政策决策的影响,特别是9月加息前景,并预测了CPI数据的潜在走势及其对联储决策的制约。
当前美国经济的市场现状如何判断?
当前美国经济市场在就业方面呈现复杂信号。一方面,8月非农就业数据强劲反弹,显示劳动力市场仍有韧性,降低了市场对经济衰退的担忧。另一方面,薪资增速放缓、失业率小幅上升以及部分行业裁员,表明就业市场未达到过热状态,仍有下行缓冲空间。薪资增速放缓尤其关键,它抑制了通胀压力,也反映了劳动力市场的竞争格局未发生根本性变化。市场对美联储9月加息态度谨慎,预期分歧较大,主要取决于即将发布的CPI数据能否证实持续的价格压力。整体看,就业市场数据为美联储提供了更多政策决策的依据,但单月数据不足以改变长期趋势判断。
研报提示了哪些风险?
研报提示的主要风险在于就业市场数据的复杂性和其对美联储政策的潜在影响。首先,就业数据的超预期反弹可能被市场解读为通胀压力持续,从而推高市场对美联储加息的预期。其次,部分行业如信息业和金融业受AI技术冲击的裁员,可能引发对技术变革对就业结构长期影响的担忧。此外,薪资增速放缓虽然短期内有利于控制通胀,但也可能反映劳动力市场供需关系的变化,需要关注其对未来工资增长潜力的影响。最后,CPI数据的走势成为关键变量,若核心CPI环比超预期,可能迫使美联储提前采取紧缩措施,增加市场不确定性。