猜你想问
这份报告的核心内容是什么?
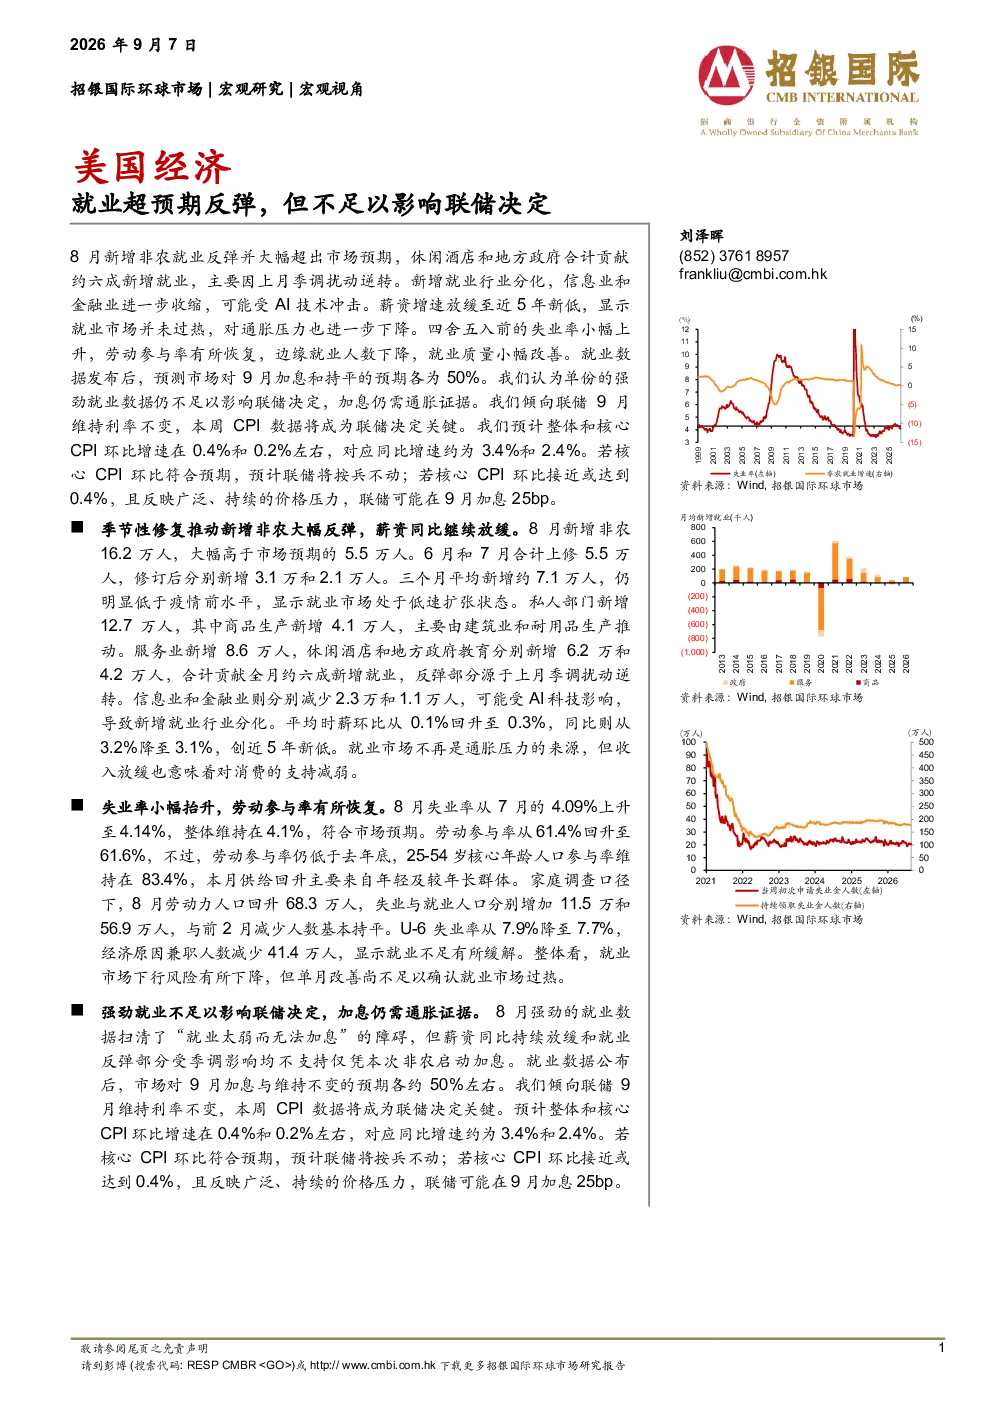
报告显示8月美国新增非农就业16.2万人,超出预期。主要受休闲酒店和地方政府贡献,建筑业和耐用品生产推动商品生产新增4.1万人。服务业新增8.6万人,但信息业和金融业分别减少2.3万和1.1万人,可能受AI技术冲击。平均时薪环比回升至0.3%,同比降至3.1%,创近5年新低。失业率微升至4.14%,劳动参与率回升至61.6%,但低于去年底水平,U-6失业率降至7.7%,显示就业不足有所缓解。就业市场下行风险下降,但单月改善尚不足以确认过热。
美国就业市场未来发展趋势如何?
美国就业市场短期下行风险下降,但单月数据改善不足以确认过热。服务业持续吸纳就业,但信息业和金融业受技术冲击可能面临压力。薪资增长放缓,平均时薪同比降至3.1%,创近5年新低。劳动参与率回升但未达去年底水平,显示就业市场仍有不足。长期看,AI等技术变革可能重塑就业结构,需持续关注行业分化。
报告重点分析了哪些方向?
报告重点分析了8月非农就业数据超预期原因,包括休闲酒店、地方政府贡献及上月季调扰动逆转。详细拆解了私人部门新增12.7万人构成,建筑业和耐用品生产推动商品生产新增4.1万人,服务业新增8.6万人,信息业和金融业减少情况。同时分析了薪资同比放缓、时薪环比回升、失业率及劳动参与率变化,评估就业市场整体状况及下行风险。
当前美国经济市场现状如何判断?
当前美国经济市场显示就业市场有所改善,但单月数据不足以确认过热。薪资增长放缓,平均时薪同比降至3.1%,显示通胀压力有所缓解。失业率微升但U-6失业率下降,就业不足有所缓解。市场对9月联储加息预期约50%,报告认为薪资同比放缓和季调影响不支持加息。整体经济仍需关注通胀和就业数据变化。
这份报告有哪些风险提示?
报告提示就业市场下行风险虽下降但未完全消除,单月改善不足以确认过热。信息业和金融业受AI技术冲击可能导致就业减少,需关注行业分化。薪资增长放缓可能影响消费支出,需警惕经济下行风险。此外,9月联储决策关键在于CPI数据,若核心CPI环比接近或达到0.4%,可能引发加息预期,需密切关注通胀走势。