猜你想问
这份研报主要讲了什么内容?
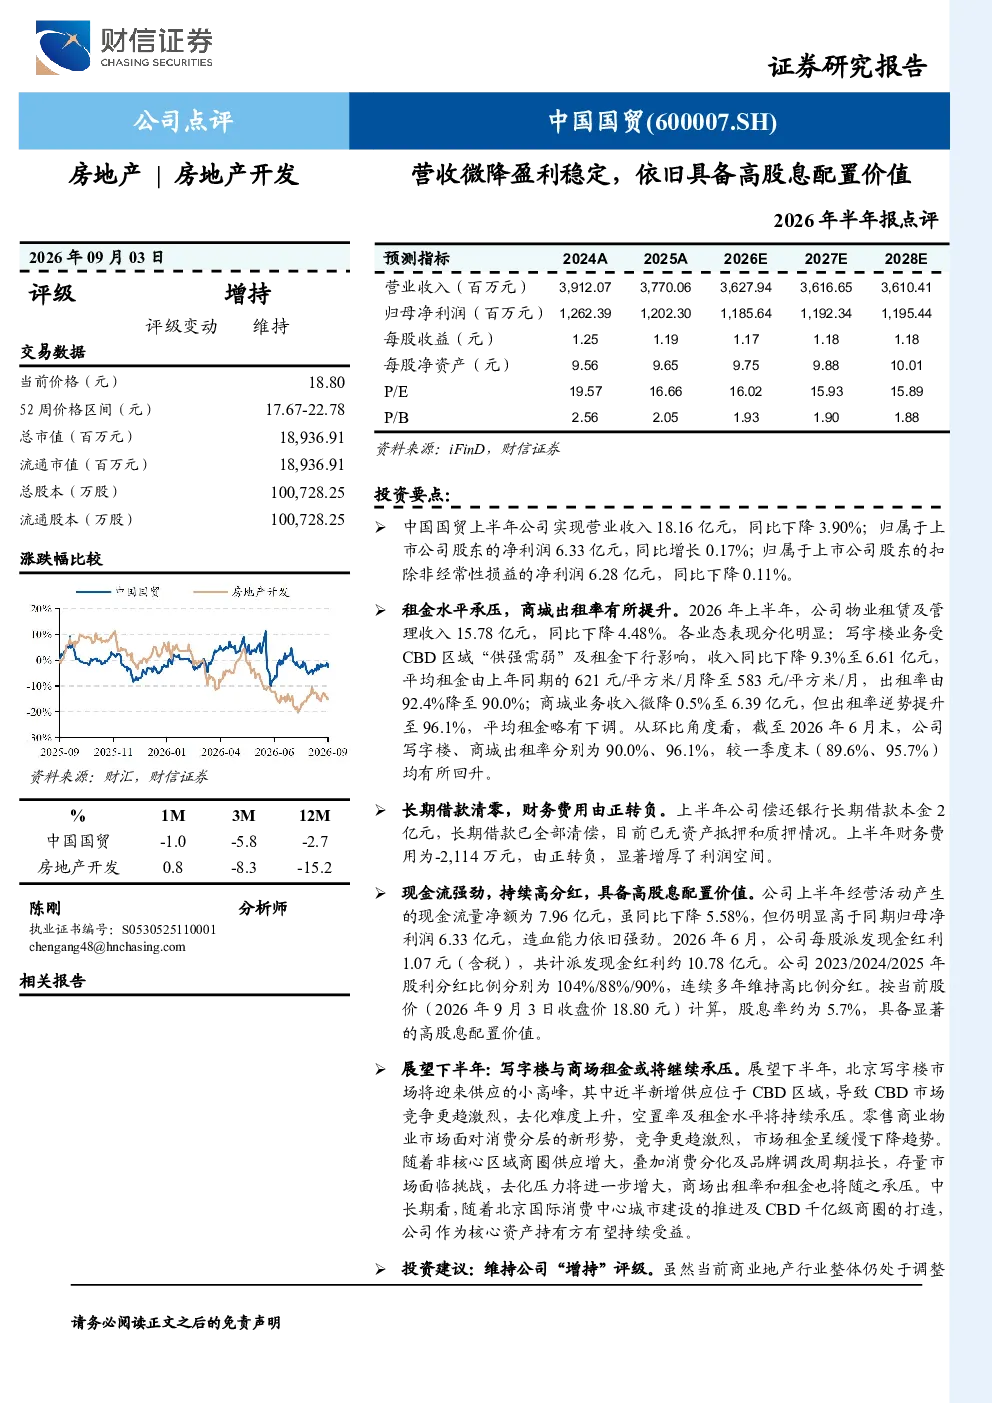
这份研报主要分析了中国国贸2026年上半年的业绩表现。报告显示,公司营收微降3.9%至18.16亿元,但净利润同比增长0.17%达6.33亿元。具体来看,写字楼收入下降9.3%至6.61亿元,平均租金降至583元/平方米/月,出租率90%;商城业务收入微降0.5%至6.39亿元,出租率提升至96.1%。公司偿还了全部银行长期借款,财务费用转负,分红持续且比例较高,2026年每股派息1.07元。报告还展望了下半年租金可能继续承压,但中长期受益于北京国际消费中心建设。
当前房地产行业发展趋势如何?
当前房地产行业面临挑战与机遇并存。一线城市核心地段商业地产仍具价值,但整体租金水平承压,尤其写字楼市场因供应增加和竞争加剧导致空置率上升。零售商业物业面临消费分层和供应过剩的压力。不过,政策支持下的城市更新和消费中心建设为行业带来长期发展潜力。企业需提升运营效率、优化资产结构以应对市场变化。
研报重点分析了哪些方面?
研报重点分析了中国国贸的业绩、财务和未来展望。业绩方面,关注营收和净利润变化,特别是租金收入和出租率;财务方面,强调公司偿还债务、财务费用转负及高分红政策;未来展望则聚焦于租金压力、市场风险及长期发展机遇。报告还评估了公司基本面、区位优势和估值水平。
目前市场对这类商业地产的看法如何?
市场对商业地产看法分化。一方面,核心地段、运营优质的项目仍受青睐,高股息率吸引稳健投资者;另一方面,供过于求导致租金下行压力增大,尤其非核心区域或业态面临去化挑战。投资者关注企业运营能力、资产结构调整及政策支持力度。长期看,受益于城市发展和消费升级的资产更具韧性。
研报提到了哪些风险点?
研报提示了多项风险:写字楼及商业零售需求可能萎缩;新增供应超预期加剧市场竞争;租金和出租率下行压力加大;酒店业务恢复不及预期。此外,宏观经济波动、政策调整及区域市场分化也可能影响企业业绩。投资者需关注这些风险因素对企业长期价值的潜在影响。