猜你想问
华丰科技2026年半年报核心内容有哪些?
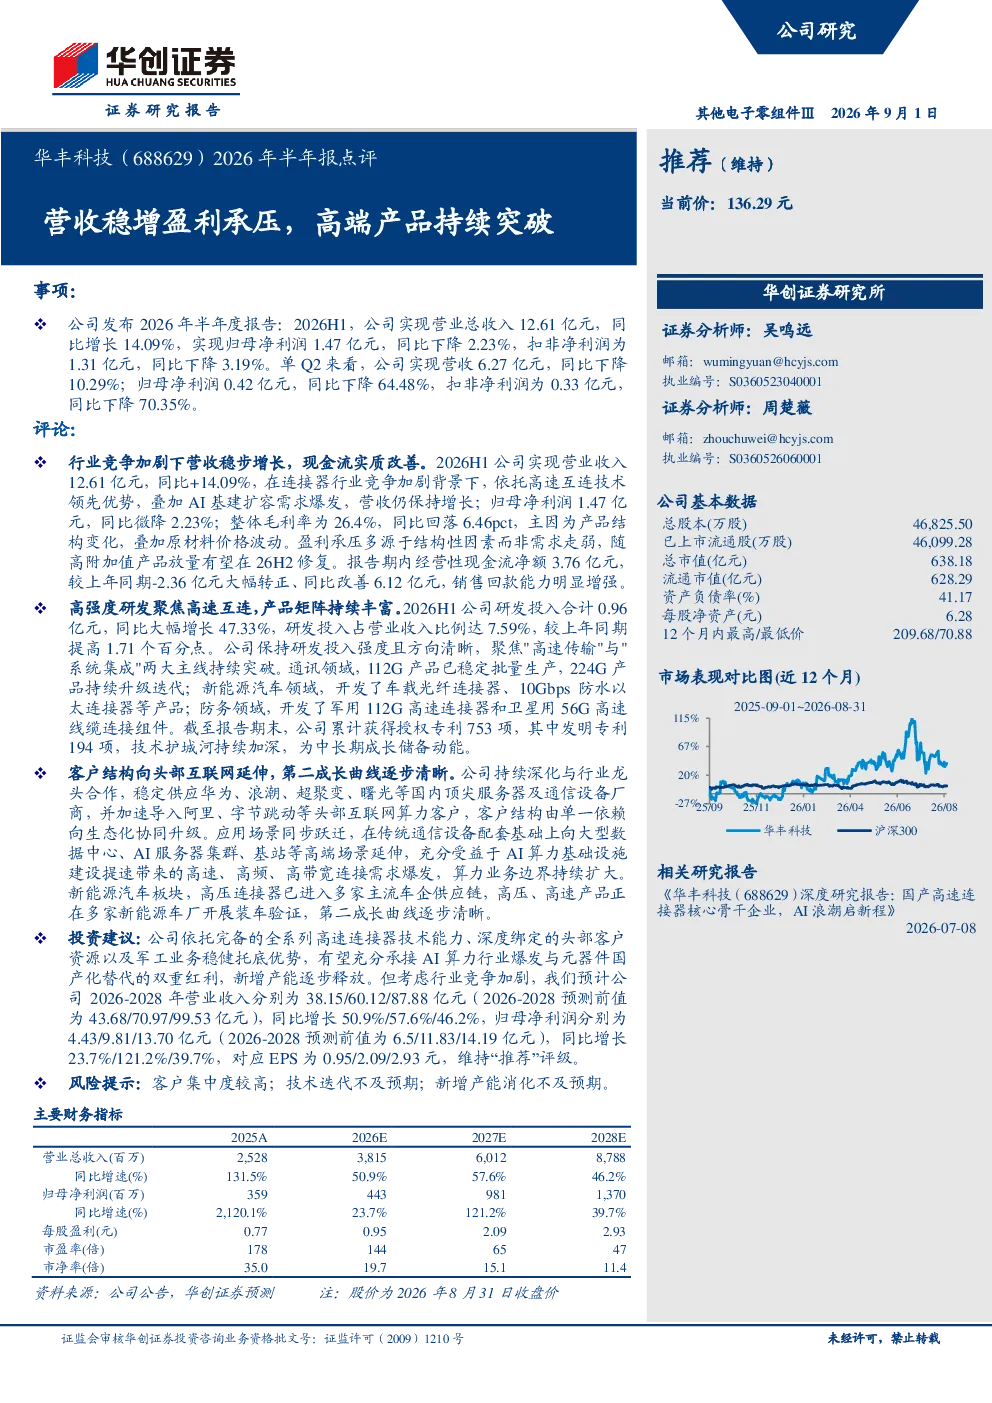
华丰科技2026年半年报显示营收12.61亿元同比增长14.09%但归母净利润1.47亿元同比下降2.23%单Q2营收和净利润均大幅下滑毛利率回落主因是产品结构变化和原材料价格波动。经营性现金流净额3.76亿元较上年同期转正销售回款能力增强。研发投入0.96亿元同比增长47.33%占营收比例7.59%聚焦高速传输与系统集成产品矩阵持续丰富。客户结构优化深化与华为阿里等头部客户合作加速导入互联网算力客户应用场景向数据中心AI服务器等高端领域延伸。新能源汽车板块高压连接器进入主流车企供应链高压高速产品开展装车验证。
高速传输与系统集成赛道发展趋势如何?
高速传输与系统集成赛道正受益于AI算力行业爆发和元器件国产化替代需求。随着数据中心、AI服务器等高端应用场景的扩展市场对高速互连技术的需求持续增长。头部企业如华为、阿里等正加速推动国产化替代进程为相关技术提供商带来发展机遇。华丰科技聚焦该领域研发投入持续加大产品矩阵不断丰富有望在该趋势下获得更多市场机会。未来随着技术迭代和应用场景拓展该赛道有望保持高速增长态势。
华丰科技报告重点分析了哪些方向?
华丰科技报告重点分析了公司营收稳增但盈利承压的现状。报告指出公司营收增长主要得益于产品结构优化和高端产品突破但盈利能力受原材料价格波动等因素影响有所下滑。同时报告强调了公司现金流改善研发投入加大以及客户结构优化等积极因素。此外报告还关注了公司在新能源汽车领域的第二成长曲线布局以及与头部客户的合作情况展现了公司多元化发展的战略方向。
当前高速传输与系统集成市场现状如何?
当前高速传输与系统集成市场正处于快速发展阶段市场需求持续增长。随着AI、大数据等技术的普及数据中心、云计算等领域对高速互连技术的需求日益旺盛。同时随着国产替代进程的加速国内企业在该领域的技术水平和市场份额不断提升。然而市场竞争也日趋激烈技术迭代速度加快企业需要持续加大研发投入以保持竞争优势。华丰科技凭借其技术优势和市场资源有望在该市场中占据有利地位。
华丰科技报告提示了哪些风险?
华丰科技报告提示了客户集中度较高、技术迭代不及预期以及新增产能消化不及预期等风险。客户集中度较高可能导致公司经营受头部客户影响较大一旦客户需求变化可能对公司业绩造成冲击。技术迭代不及预期则可能导致公司产品竞争力下降市场份额被竞争对手抢占。新增产能消化不及预期则可能导致公司产能利用率下降从而影响盈利能力。公司需要密切关注市场变化及时调整经营策略以应对这些风险。