猜你想问
这份研报主要分析了哪些核心内容?
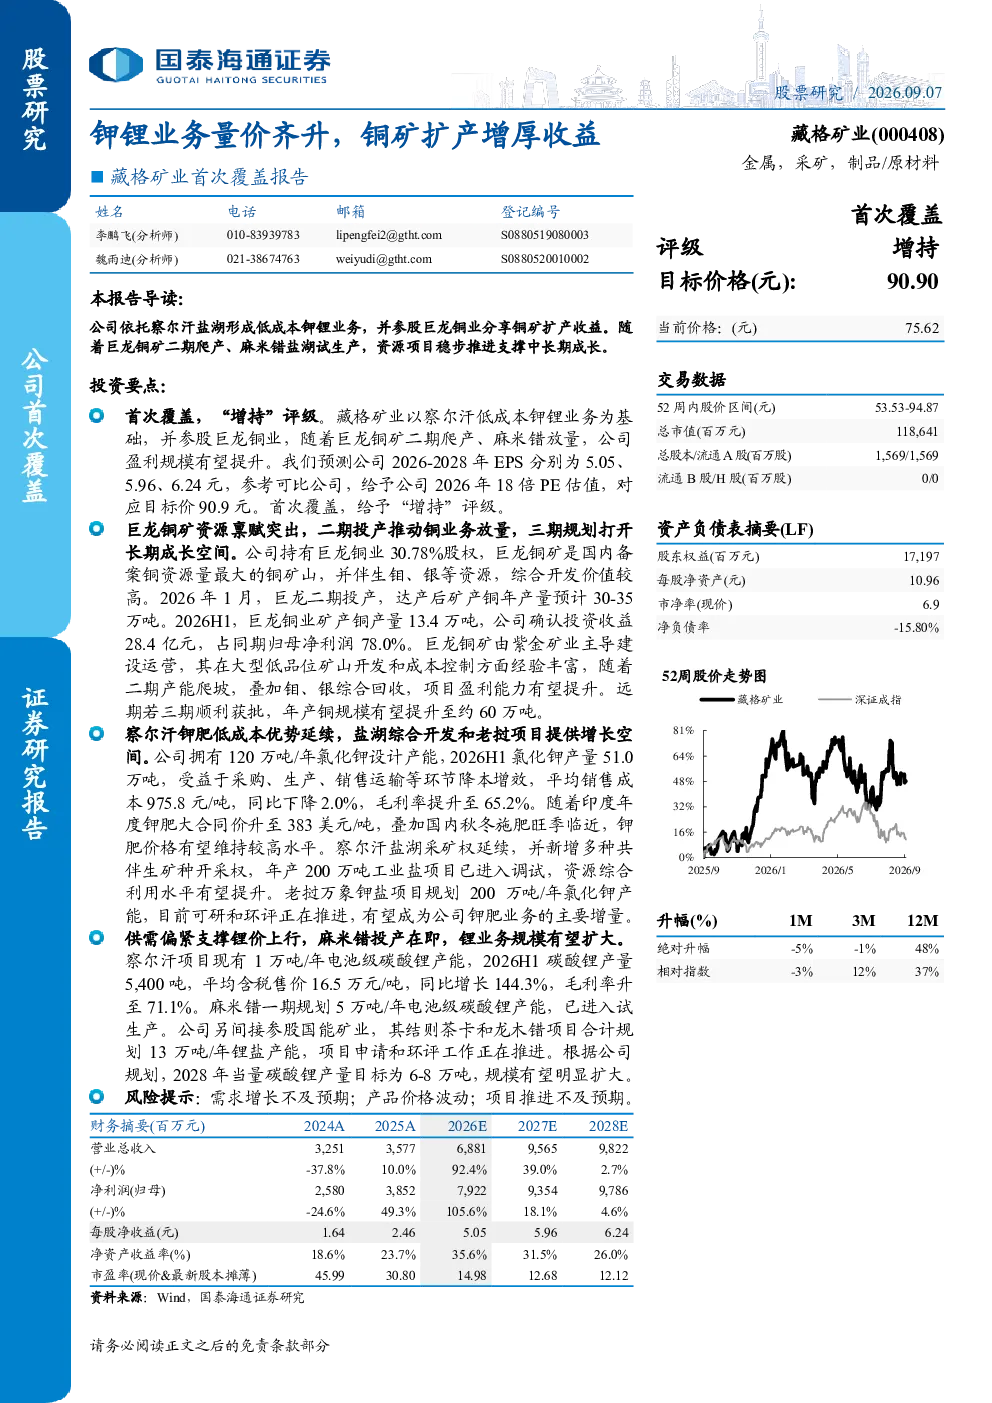
这份研报主要分析了藏格矿业的钾锂业务和铜矿业务。钾锂业务依托察尔汗盐湖的低成本优势,钾肥业务2026年上半年产量51万吨,毛利率65.2%;锂业务现有1万吨/年产能,2026年上半年产量5400吨,售价16.5万元/吨,毛利率71.1%,麻米错项目即将投产。铜矿业务参股巨龙铜业,巨龙铜矿是国内备案铜资源量最大的矿山,二期投产预计年产量30-35万吨,2026年上半年为藏格矿业贡献投资收益28.4亿元。察尔汗盐湖采矿权延续,新增共伴生矿种开采权,老挝万象钾盐项目规划200万吨/年产能。
钾锂赛道目前的发展趋势如何?
钾锂赛道目前呈现量价齐升态势。钾肥方面,察尔汗钾肥凭借低成本优势,2026年上半年氯化钾产量51万吨,毛利率65.2%。全球钾肥价格受印度年度合同价影响,2026年升至383美元/吨,国内秋冬施肥旺季也支撑价格。锂业务方面,供需偏紧支撑锂价上行,察尔汗锂业务2026年上半年碳酸锂产量5400吨,售价16.5万元/吨,毛利率71.1%。麻米错一期规划5万吨/年产能已进入试生产,公司间接参股的国能矿业结则茶卡和龙木错项目合计规划13万吨/年锂盐产能,2028年当量碳酸锂产量目标为6-8万吨。
研报重点分析了藏格矿业的哪些方面?
研报重点分析了藏格矿业的三大业务板块。首先是巨龙铜矿,资源禀赋突出,是国内备案铜资源量最大的铜矿山,伴生钼、银等资源。巨龙二期投产预计年产量30-35万吨,2026年上半年为藏格矿业贡献投资收益28.4亿元,占同期归母净利润78%。远期若三期顺利获批,年产铜规模有望提升至约60万吨。其次是察尔汗钾肥,现有120万吨/年产能,2026年上半年产量51万吨,平均销售成本975.8元/吨,毛利率65.2%。察尔汗盐湖采矿权延续,新增共伴生矿种开采权,年产200万吨工业盐项目已进入调试。老挝万象钾盐项目规划200万吨/年产能,目前可研和环评正在推进。最后是锂业务,察尔汗项目现有1万吨/年产能,2026年上半年碳酸锂产量5400吨,售价16.5万元/吨,毛利率71.1%。麻米错一期规划5万吨/年产能已进入试生产,公司间接参股的国能矿业结则茶卡和龙木错项目合计规划13万吨/年锂盐产能,2028年当量碳酸锂产量目标为6-8万吨。
目前市场对藏格矿业相关业务的判断是什么?
市场对藏格矿业相关业务判断如下:钾肥业务方面,察尔汗钾肥凭借低成本优势,2026年上半年氯化钾产量51万吨,毛利率65.2%。全球钾肥价格受印度年度合同价影响,2026年升至383美元/吨,国内秋冬施肥旺季也支撑价格。锂业务方面,供需偏紧支撑锂价上行,察尔汗锂业务2026年上半年碳酸锂产量5400吨,售价16.5万元/吨,毛利率71.1%。麻米错一期规划5万吨/年产能已进入试生产,公司间接参股的国能矿业结则茶卡和龙木错项目合计规划13万吨/年锂盐产能,2028年当量碳酸锂产量目标为6-8万吨。铜业务方面,巨龙铜矿是国内备案铜资源量最大的铜矿山,伴生钼、银等资源,巨龙二期投产预计年产量30-35万吨,2026年上半年为藏格矿业贡献投资收益28.4亿元,占同期归母净利润78%。察尔汗盐湖采矿权延续,新增共伴生矿种开采权,年产200万吨工业盐项目已进入调试。老挝万象钾盐项目规划200万吨/年产能,目前可研和环评正在推进。
研报提示了哪些主要风险?
研报提示的主要风险包括:需求增长不及预期,钾肥、锂盐、铜等产品的市场需求可能不及预期,影响公司业绩表现;产品价格波动,钾肥、锂盐、铜等产品的价格存在波动风险,可能导致公司盈利能力下降;项目推进不及预期,察尔汗盐湖采矿权延续、老挝万象钾盐项目、麻米错一期投产、国能矿业结则茶卡和龙木错项目等均存在推进不及预期的风险,可能影响公司业务发展。